Půjčka pro živnostníky a začínající podnikatele bez příjmu
Půjčka pro živnostníky slibuje financování i pro toho, kdo bance nedoloží daňové přiznání ani stabilní příjem. Za rychlou nebankovní nabídkou se přitom skrývá zásadní rozdíl mezi spotřebitelským a podnikatelským úvěrem, který mění pravidla i míru ochrany klienta. Kde získá začínající podnikatel bez historie peníze a za jakou cenu?
Shrnutí článku
Půjčka pro živnostníky má dvě odlišné právní podoby. Spotřebitelský úvěr chrání zákon č. 257/2016 Sb., podnikatelský úvěr pod tuto ochranu nespadá.
Podnikatelský úvěr nevyžaduje ze zákona posouzení úvěruschopnosti ani nahlížení do registrů, čímž se otevírá i začínajícím OSVČ bez daňového přiznání.
Nebankovní podnikatelský úvěr od PROFI CREDIT dosahuje až 250 000 Kč s RPSN 10,27 % u modelového příkladu, Provident půjčuje podnikatelům do 130 000 Kč.
Rozdíly v ceně jsou obrovské, u krátkodobých mikroúvěrů dosahuje RPSN i 2 339 %, zatímco u splátkových produktů zůstává v desítkách procent.
Národní rozvojová banka ručí za komerční úvěry začínajících podnikatelů a nabízí zvýhodněné programy, které jinde na trhu nemají obdobu.
Následující text rozebírá jednotlivé cesty k financování, jejich cenu i rizika a přidává praktickou podporu, o které řada živnostníků neví.
Půjčka pro živnostníky a dvě cesty k financování
Půjčka pro živnostníky se od běžného spotřebitelského úvěru liší už v samotném právním základu. Podnikatel si může půjčit buď jako soukromá osoba, nebo na financování své činnosti.
První cestou je spotřebitelský úvěr, který se řídí zákonem č. 257/2016 Sb. a přináší klientovi silnou zákonnou ochranu včetně povinného posouzení schopnosti splácet. Druhou cestou je podnikatelský úvěr určený přímo na provoz či rozvoj podnikání, jenž pod zákon o spotřebitelském úvěru nespadá a jeho podmínky si poskytovatel nastavuje volněji.
Volba mezi spotřebitelským a podnikatelským úvěrem rozhoduje o ceně, rychlosti i míře ochrany živnostníka. Rozdíl mezi oběma variantami shrnuje následující přehled, který ukazuje, proč nejde o pouhé formální označení.
| Parametr | Spotřebitelský úvěr | Podnikatelský úvěr |
|---|---|---|
| Právní rámec | zákon č. 257/2016 Sb. | mimo tento zákon |
| Posouzení úvěruschopnosti | povinné ze zákona | dobrovolné, dle poskytovatele |
| Nahlížení do registrů | prakticky vždy | nepovinné, přesto obvyklé |
| Doložení příjmu | nutné, i alternativně | volnější, podle produktu |
| Ochrana klienta | vysoká, zákonné limity | omezená |
Z tabulky plyne, že tatáž potřeba peněz vede k odlišné smlouvě podle toho, zda úvěr slouží k soukromé spotřebě, nebo k podnikání. Volba správné cesty proto patří k prvnímu a nejdůležitějšímu kroku ještě před porovnáním konkrétních nabídek.
Půjčka pro OSVČ z banky a podmínky pro začínající živnostníky
Půjčka pro OSVČ z banky nabízí nejnižší náklady na trhu, zároveň klade nejtvrdší podmínky. Banka staví rozhodnutí na doložené historii podnikání.
Standardním požadavkem je daňové přiznání za jedno až dvě uplynulá období. U začínajícího živnostníka bez uzavřeného roku představuje tato podmínka nejtvrdší překážku, část bank proto připravila produkty přímo pro nováčky. Roli hraje také obrat na podnikatelském účtu, protože některé banky dnes posuzují bonitu podle pohybů na účtu, což začínajícímu podnikateli otevírá dveře i bez daňového přiznání.
Banky nabízejí jako půjčku pro OSVČ několik produktů, které se pro živnostníka hodí v odlišných situacích.
- Kontokorent k účtu slouží k překlenutí krátkodobého výpadku hotovosti.
- Podnikatelská kreditní karta pokryje provozní nákupy s odloženou splatností.
- Provozní úvěr financuje běžný chod, zásoby nebo pohledávky.
- Investiční úvěr míří na nákup vybavení, techniky nebo nemovitosti.
Pro začínajícího podnikatele bývá schůdnější kombinace podnikatelského účtu s kontokorentem než rovnou velký investiční úvěr. Kontokorent slouží jako pojistka, kterou lze čerpat jen v případě potřeby.
Konkrétní bankovní nabídky pro začínající podnikatele
Řada bank dnes cílí přímo na nováčky a nabízí financování i bez uzavřeného daňového přiznání, kdy maximální výši úvěru odvozuje od obratu na podnikatelském účtu. Přehled aktuálních produktů ukazuje, že vstup do financování nemusí být pro začínajícího živnostníka uzavřený.
| Banka a produkt | Výše úvěru | Klíčové podmínky |
|---|---|---|
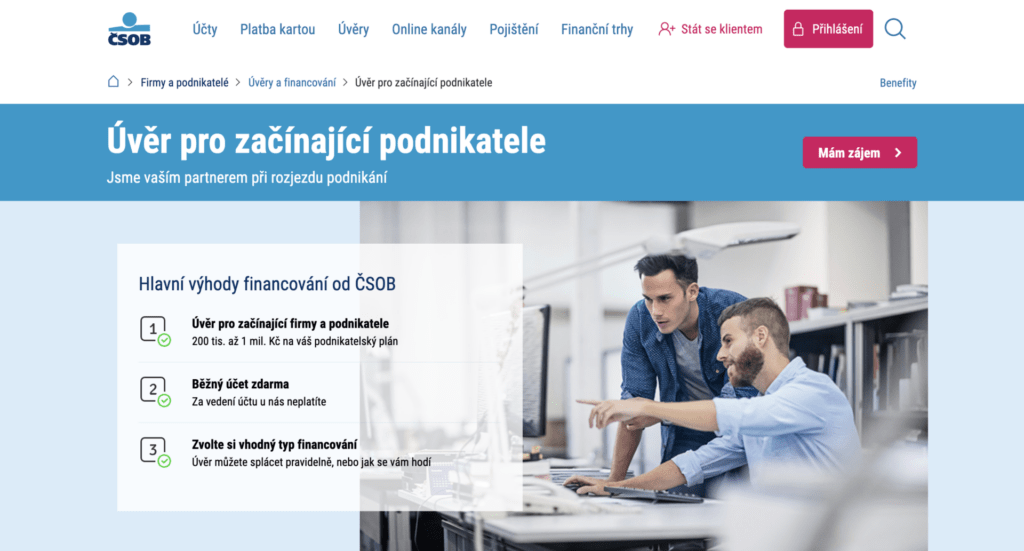
| ČSOB – úvěr pro začínající podnikatele | 200 000 – 1 000 000 Kč | přímo pro nově vzniklé podnikatele, běžný účet zdarma, splátkový úvěr i kontokorent |
| Komerční banka – Profi úvěr | až 5 000 000 Kč | splatnost až 7 let, schválení obvykle do 5 dnů |
| Česká spořitelna – úvěr bez prokazování účelu | 50 000 – 9 000 000 Kč | splatnost až 96 měsíců, výše dle obratu na účtu nebo daňového přiznání, sjednání bez poplatku |
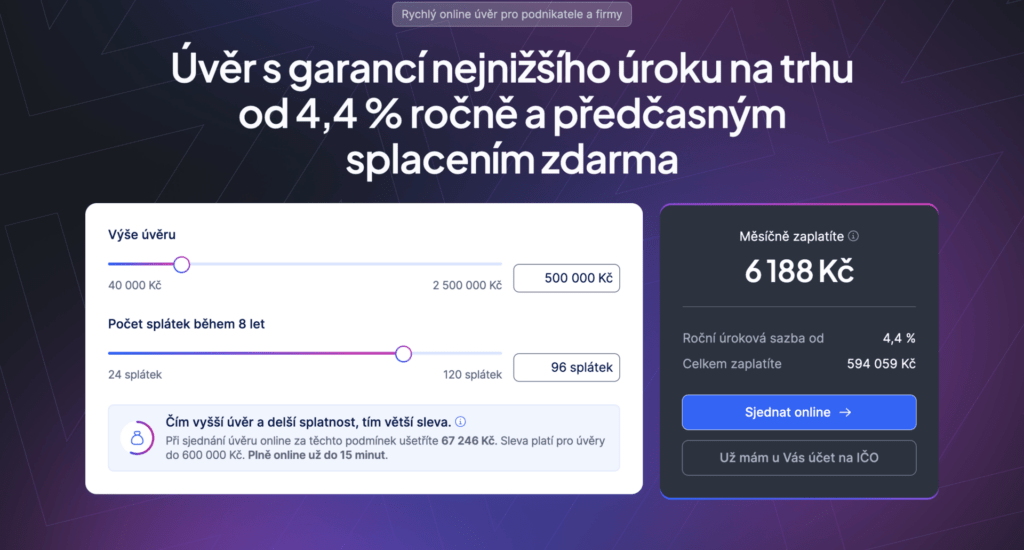
| MONETA – Expres Business | 40 000 – 2 500 000 Kč | sazba od 4,4 % ročně, bez daňového přiznání, nutnost podnikat 12 měsíců |
Nejnázorněji vychází reprezentativní příklad od MONETA Money Bank. U úvěru Expres Business ve výši 500 000 Kč s 96 splátkami a roční sazbou od 4,4 % činí měsíční splátka 6 188 Kč a celková zaplacená částka 594 059 Kč. Podmínkou je však podnikání po dobu 12 měsíců, takže úplný začátečník bez jediné faktury na tento produkt nedosáhne a vhodnější je pro něj úvěr pro začínající od ČSOB nebo České spořitelny.
Pokud banka žádost o půjčku pro OSVČ zamítne kvůli krátké historii, nastupují nebankovní zdroje financování popsané níže, u nichž se konečná cena pohybuje ve výrazně širším rozpětí.
Nebankovní půjčka pro živnostníky a konkrétní nabídky
Nebankovní půjčka pro živnostníky řeší hlavní slabinu bank, kterou je ochota půjčit i bez uzavřeného daňového přiznání. Trh přitom nabízí poměrně vysoké částky, avšak rozdíly v ceně mezi jednotlivými poskytovateli jsou zásadní.
Nejvýhodnější podmínky v tomto segmentu nabízí PROFI CREDIT s podnikatelskou půjčkou až do 250 000 Kč. Zásadní je jeho vstupní podmínka, protože k žádosti stačí podnikat pouhé tři měsíce v režimu paušální daně, což je pro začínající živnostníky výrazně dostupnější než roční historie vyžadovaná bankami.
| Poskytovatel | Výše úvěru | Splatnost | RPSN v příkladu |
|---|---|---|---|
| PROFI CREDIT – podnikatelská půjčka | do 250 000 Kč | 12 – 48 měsíců | 10,27 % |
| Provident – půjčka pro podnikatele | do 130 000 Kč | 3 – 36 měsíců | 65,04 % |
| PROCREDIT finance | do 60 000 Kč | 30 dní | 2 339 % |
Reprezentativní příklady ukazují, jak výrazně se konečná cena liší. U PROFI CREDIT činí u půjčky 115 000 Kč na 36 měsíců úroková sazba 9,82 % ročně, měsíční splátka 3 701 Kč a RPSN 10,27 %, tedy hodnota srovnatelná s bankovními úvěry. U Providentu vychází půjčka 30 000 Kč na 36 měsíců na měsíční splátku 1 645 Kč při sazbě 48 % ročně, RPSN 65,04 % a celkové částce k zaplacení 59 218 Kč.
Rozdíl mezi nejlevnější a nejdražší nebankovní nabídkou pro OSVČ představuje u srovnatelné částky desítky tisíc korun na přeplatku. Zcela jinou kategorií jsou krátkodobé mikroúvěry se splatností v řádu týdnů.
U společnosti PROCREDIT finance činí reprezentativní příklad půjčky 5 000 Kč na 30 dní úrokovou sazbu 359,98 % ročně a RPSN 2 339 %, přičemž celkem klient uhradí 6 500 Kč. Do stejné kategorie spadá i Open Factor s úvěrem 5 000 až 30 000 Kč se splatností 7 až 30 dní.
Tyto produkty pokryjí nanejvýš drobný provozní výdaj a pro financování rozvoje podnikání se nehodí. Pro částky nad 100 000 Kč je proto rozumnější splátkový podnikatelský úvěr než opakované čerpání mikropůjček.
👉 Praktický tip – U PROFI CREDIT probíhá vyřízení online formulářem s telefonickým ověřením a peníze dorazí nejpozději do druhého dne. Pro částky nad 250 000 Kč nabízí poskytovatel byznys půjčku se zástavou nemovitosti, u které je nutné počítat s rizikem ztráty zajištěného majetku.
Vedle úvěrů nabízí trh také faktoring, tedy proplacení vydané faktury ještě před její splatností. Živnostník tak získá hotovost dřív, než mu odběratel zaplatí, přičemž poskytovatelé proplácejí fakturu až do 80 % její hodnoty a částky dosahují zhruba 100 000 Kč.
Přehled hlavních zdrojů financování pro živnostníka shrnuje následující tabulka.
| Zdroj financování | Typická částka | Rychlost | Doložení |
|---|---|---|---|
| Nebankovní splátkový úvěr | do 250 000 Kč | do 24 hodin | oprávnění k podnikání, IČO |
| Nebankovní mikroúvěr | do 30 000 Kč | do 10 minut | oprávnění k podnikání, účet |
| Faktoring | do 100 000 Kč | do druhého dne | vydaná faktura odběrateli |
| Bankovní provozní úvěr | dle bonity | dny | daňové přiznání, obrat |
| Záruka od NRB ke komerčnímu úvěru | dle programu | týdny | podnikatelský záměr |
Volba mezi těmito zdroji závisí na potřebné částce a na době splácení. Nebankovní půjčka pro živnostníky se splátkovým rozložením se hodí na investici i provoz, mikroúvěr pouze na krátké překlenutí cash-flow.
Podnikatelský úvěr bez doložení příjmu a jeho hranice
Podnikatelský úvěr bez doložení příjmu nestojí na potvrzení o výdělku, nýbrž na jiných ukazatelích zdraví podnikání. Poskytovatel hodnotí obrat, faktury nebo samotný podnikatelský záměr.
Místo daňového přiznání posuzují nebankovní společnosti pohyby na účtu a historii vystavených faktur, což otevírá dveře začínajícím OSVČ. Klíčová je přitom právní povaha produktu, protože podnikatelský úvěr určený na financování činnosti nespadá pod zákon o spotřebitelském úvěru.
💡 Věděli jste? – Podnikatelský úvěr nepodléhá zákonu o spotřebitelském úvěru. Poskytovatel proto nemá zákonnou povinnost posoudit úvěruschopnost a klient není pod spotřebitelskou ochranou.
Z této volnosti plynou konkrétní dopady na žadatele, které je dobré znát předem.
- Volnější schvalování umožňuje financování i bez uzavřeného zdaňovacího období.
- Nižší ochrana znamená absenci zákonných limitů na sankce a poplatky.
- Vyšší cena kompenzuje poskytovateli vyšší podstupované riziko.
- Rychlost vychází z automatizovaného posouzení bez papírování.
I u produktu typu podnikatelský úvěr bez doložení příjmu posuzuje seriózní poskytovatel závažné záznamy a aktivní exekuce či probíhající insolvence bývají důvodem k zamítnutí půjčky pro živnostníky. Absence zákonné povinnosti tedy neznamená, že rizikový profil žadatele nikdo neřeší, mění se pouze rozsah a závaznost tohoto posouzení.

Půjčka pro živnostníky bez registru a kde končí realita
Půjčka pro živnostníky bez registru patří k nejčastěji hledaným slovním spojením, význam této nabídky se však liší podle typu úvěru. V oblasti spotřebitelských úvěrů jde o mýtus.
Poskytovatel spotřebitelského úvěru musí podle § 86 zákona č. 257/2016 Sb. posoudit úvěruschopnost. Bez nahlédnutí do registru tuto povinnost splnit prakticky nelze.
U podnikatelského úvěru je situace odlišná. Poskytovatel zákonnou povinnost prověřovat registry nemá, přesto k závažným záznamům obvykle přihlíží.
Slib „úvěr zcela bez registru“ u spotřebitelského produktu odporuje zákonné povinnosti prověřit žadatele. Zvláštní opatrnost si žádají inzeráty soukromých investorů, které lákají na financování bez registru proti zástavě nemovitosti. Právě zde se koncentrují nejrizikovější nabídky.
- Platba předem za schválení nebo rezervaci úvěru je typickým znakem podvodu.
- Chybějící licence poskytovatele spotřebitelského úvěru v seznamu ČNB.
- Zajištění nemovitostí u drobné částky bez jasné vazby na hodnotu.
- Neznámý subjekt bez dohledatelných referencí a sídla.
⚠️ Pozor – Žádný seriózní poskytovatel nevybírá poplatek předem výměnou za schválení. Nabídka „bez registru“ spojená se zástavou nemovitosti a platbou předem nese vysoké riziko.
Bezpečná půjčka pro živnostníky bez registru v podobě, kdy nikdo neřeší žádné závazky žadatele, u regulovaného trhu neexistuje. Reálně jde vždy o míru a způsob posouzení, nikoli o jeho úplnou absenci.
Nebankovní půjčka pro OSVČ a její skutečná cena
Nebankovní půjčka pro OSVČ vyniká rychlostí a dostupností, za kterou si klient obvykle připlatí. Rozptyl cen je přitom v tomto segmentu mimořádný a pohybuje se od hodnot srovnatelných s bankou až po sazby v tisících procent.
Skutečnou cenu nebankovní půjčky pro OSVČ ukáže porovnání celkových částek u modelových příkladů jednotlivých poskytovatelů. Právě celkový přeplatek v korunách vypovídá o výhodnosti spolehlivěji než samotná úroková sazba.
| Poskytovatel | Modelový příklad | Úrok p.a. | RPSN | Celkem zaplaceno |
|---|---|---|---|---|
| PROFI CREDIT | 115 000 Kč na 36 měsíců | 9,82 % | 10,27 % | 133 236 Kč |
| Provident | 30 000 Kč na 36 měsíců | 48,00 % | 65,04 % | 59 218 Kč |
| PROCREDIT finance | 5 000 Kč na 30 dní | 359,98 % | 2 339 % | 6 500 Kč |
Tabulka odhaluje pravidlo platné napříč celým trhem. Čím kratší splatnost a nižší částka, tím vyšší je přepočtené RPSN, přestože přeplatek v korunách působí nenápadně. U mikroúvěru 5 000 Kč činí přeplatek 1 500 Kč za jediný měsíc, zatímco u Providentu dosahuje u trojnásobné jistiny 29 218 Kč rozložených do tří let.
U podnikatelského úvěru rozhoduje o skutečné ceně celkový přeplatek v korunách za celou dobu splácení, nikoli jen procentní sazba. Zásadní rozdíl oproti spotřebitelským úvěrům spočívá v tom, že podnikatelský úvěr nepodléhá zákonným limitům na sankce a poplatky. Smluvní podmínky si proto poskytovatel nastavuje volněji a jejich prostudování je u tohoto typu financování nezbytné.
Bezpečný výběr nebankovního poskytovatele stojí na několika ověřitelných bodech.
- Transparentní náklady včetně jasně uvedeného přeplatku a všech poplatků.
- Dohledatelnost subjektu v obchodním rejstříku i podle referencí.
- Žádná platba předem za schválení nebo vyřízení žádosti.
- Reálná splatnost odpovídající očekávanému příjmu z podnikání.
- Absence zástavy u částek, kde riziko ztráty majetku není namístě.
👉 Praktický tip – Před podpisem má smysl spočítat celkový přeplatek v korunách za celou dobu splácení a porovnat jej s očekávaným výnosem z investice. Pokud úvěr financuje vybavení, mělo by toto vybavení vydělat víc, než činí náklady financování.
Nebankovní půjčka pro OSVČ se splátkovým rozložením a nízkým RPSN dnes představuje reálnou alternativu k bance, zatímco mikroúvěr zůstává nástrojem na jednorázový drobný výdaj s jasným termínem splacení.
Podpora od Národní rozvojové banky a krajské programy
Národní rozvojová banka, dříve Českomoravská záruční a rozvojová banka, představuje pro živnostníky málo využívanou, přesto mimořádně cennou možnost. Jde o státní banku ve vlastnictví České republiky.
Její hlavní přidanou hodnotou jsou záruky za komerční úvěry. Když živnostníkovi chybí historie nebo zajištění, převezme banka část rizika za něj a komerční úvěr se tím stává dostupným. Pro nováčky navíc slouží samostatný program Záruka pro začínající podnikatele, který cílí přesně na situaci, kdy podnikatel nemá čím ručit ani co doložit.
Státní záruka nahrazuje chybějící historii i zajištění a otevírá začínajícímu podnikateli cestu ke komerčnímu úvěru. Vedle záruk nabízí banka i zvýhodněné a bezúročné úvěry, které se pravidelně obnovují v návaznosti na evropské programy.
- Národní záruka ručí za komerční investiční nebo provozní úvěry přes síť bankovních partnerů.
- Záruka pro začínající podnikatele pomáhá tam, kde chybí historie a zajištění.
- Expanze úvěry poskytují bezúročné investiční financování, příjem žádostí probíhá do 30. června 2029.
- Krajské a regionální programy podporují podnikání v konkrétních oblastech, mimo jiné v uhelných krajích.
👉 Praktický tip – Informace o zárukách a zvýhodněných úvěrech poskytuje Národní rozvojová banka na informační lince 255 721 111, žádost obvykle probíhá přes spolupracující komerční banku.
Tato veřejná podpora zůstává u řady živnostníků přehlédnutá, přitom dokáže výrazně snížit náklady i překážky při vstupu do podnikání. Ve srovnání s nebankovním úvěrem jde o nejlevnější cestu, kterou má začínající podnikatel k dispozici.
Záznam v insolvenčním rejstříku a šance na úvěr
Minulá insolvence nebo exekuce patří k nejčastějším důvodům zamítnutí půjčky pro OSVČ. Záznam v insolvenčním rejstříku je veřejně dostupný a poskytovatelé k němu přihlížejí u obou typů úvěru.
Zásadní změnu přinesla novela insolvenčního zákona účinná od 1. října 2024. U řízení zahájených od tohoto data se doba oddlužení pro fyzické osoby zkrátila z pěti let na tři roky a souběžně se zkrátila i doba zveřejnění záznamu, jehož znepřístupnění upravuje § 425 insolvenčního zákona.
💡 Věděli jste? – U insolvenčních řízení zahájených od 1. října 2024 a úspěšně skončených oddlužením zmizí záznam ze seznamu dlužníků po 3 letech, dříve platila lhůta 5 let.
Rozdíl mezi původním a novým stavem shrnuje následující tabulka.
| Parametr | Řízení zahájené do 30. 9. 2024 | Řízení zahájené od 1. 10. 2024 |
|---|---|---|
| Doba oddlužení fyzické osoby | zpravidla 5 let | 3 roky |
| Zveřejnění po skončení | 5 let | 3 roky |
| Bez osvobození od dluhů | 5 let | 5 let |
Pro živnostníka z toho plyne praktický důsledek, protože po znepřístupnění záznamu se šance na bankovní i nebankovní financování výrazně zvyšuje. Soudy a insolvenční správci mají k údajům přístup i poté, samotné posouzení bonity u nového úvěru se však opírá o veřejně dostupné registry.
Celkové hodnocení a pro koho se financování hodí
Financování živnostníka bez doloženého příjmu má jasné opodstatnění, zároveň nese rizika, která je nutné znát předem. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Dostupnost bez historie umožňuje financování i začínajícím OSVČ bez daňového přiznání.
- Rychlost vyřízení od několika minut u mikroúvěru po 24 hodin u splátkového úvěru.
- Faktoring promění nezaplacené faktury na okamžitou hotovost.
- Alternativní doložení přes obrat na účtu otevírá i bankovní cestu.
- Státní podpora od Národní rozvojové banky snižuje náklady i překážky.
- Nízké RPSN i mimo banku, u PROFI CREDIT činí v modelovém příkladu 10,27 %.
❌ Nevýhody
- Vysoké RPSN u krátkodobých mikroúvěrů dosahující i 2 339 %.
- Nižší ochrana u podnikatelského úvěru mimo zákon o spotřebitelském úvěru.
- Nízké limity u rychlých mikroúvěrů, které obvykle nepřesahují 30 000 Kč.
- Riziko podvodů u nabídek bez registru se zástavou nemovitosti a platbou předem.
- Sankce z prodlení rychle navyšují celkový přeplatek.
Financování se hodí pro živnostníka s jasným plánem splacení, který potřebuje překlenout krátkodobý výpadek nebo proplatit fakturu. Vhodné je i pro začínajícího podnikatele, jenž využije záruku od Národní rozvojové banky ke komerčnímu úvěru.
Nevhodné je pro řešení již existujících dluhů a pro každého, kdo hledá trvalý zdroj provozních peněz bez ohledu na cenu. V takové situaci ochrání rozpočet spíš úprava podnikatelského záměru než další drahý úvěr.
FAQ – Časté dotazy k financování živnostníků
Jaký je rozdíl mezi spotřebitelským a podnikatelským úvěrem pro OSVČ?
Spotřebitelský úvěr se řídí zákonem č. 257/2016 Sb. a přináší povinné posouzení úvěruschopnosti i silnou ochranu klienta. Podnikatelský úvěr na financování činnosti pod tento zákon nespadá, má volnější podmínky a nižší ochranu.
Půjčí nebankovní společnost i začínajícímu podnikateli bez daňového přiznání?
Ano, podnikatelský úvěr posuzuje místo daňového přiznání obrat na účtu, vystavené faktury nebo podnikatelský záměr. U PROFI CREDIT stačí podnikat tři měsíce v režimu paušální daně a úvěr dosahuje až 250 000 Kč.
Kolik peněz lze získat proplacením faktury přes faktoring?
Faktoring proplácí vydanou fakturu ještě před její splatností, typicky do výše 100 000 Kč. Poskytovatel zpravidla uhradí část hodnoty faktury předem a zbytek po zaplacení odběratelem.
Jak dlouho zůstává po insolvenci záznam v rejstříku?
U insolvenčních řízení zahájených od 1. října 2024 a úspěšně skončených oddlužením se záznam zveřejňuje 3 roky, u starších řízení a případů bez osvobození od dluhů platí 5 let. Po znepřístupnění se šance na úvěr zvyšuje.
Čím pomáhá začínajícím podnikatelům Národní rozvojová banka?
Nabízí záruky za komerční úvěry, které nahradí chybějící historii nebo zajištění, a samostatný program Záruka pro začínající podnikatele. Doplňkově poskytuje zvýhodněné a bezúročné úvěry v návaznosti na evropské programy.
Jak poznat podvodnou nabídku podnikatelské půjčky?
Varovným signálem je požadavek na platbu předem, nabídka bez registru spojená se zástavou nemovitosti a neznámý subjekt bez dohledatelných referencí. Seriózní poskytovatel spotřebitelských úvěrů je vždy dohledatelný v seznamu ČNB.
Publikováno: 2. 8. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.