Nebankovní půjčka na ruku – peníze ihned
Hotovost předaná přímo do ruky zůstává pro část lidí jedinou schůdnou cestou k penězům, hlavně pro ty bez bankovního účtu. Poskytovatelů s touto službou však na trhu zbylo minimum a cena za osobní obsluhu bývá vyčíslena samostatnou položkou. Kdo dnes hotovost skutečně přiveze a čemu se vyhnout obloukem?
Shrnutí článku
Nebankovní půjčka na ruku s osobním doručením hotovosti zůstala doménou dvou licencovaných poskytovatelů, kterými jsou Provident a Simfina.
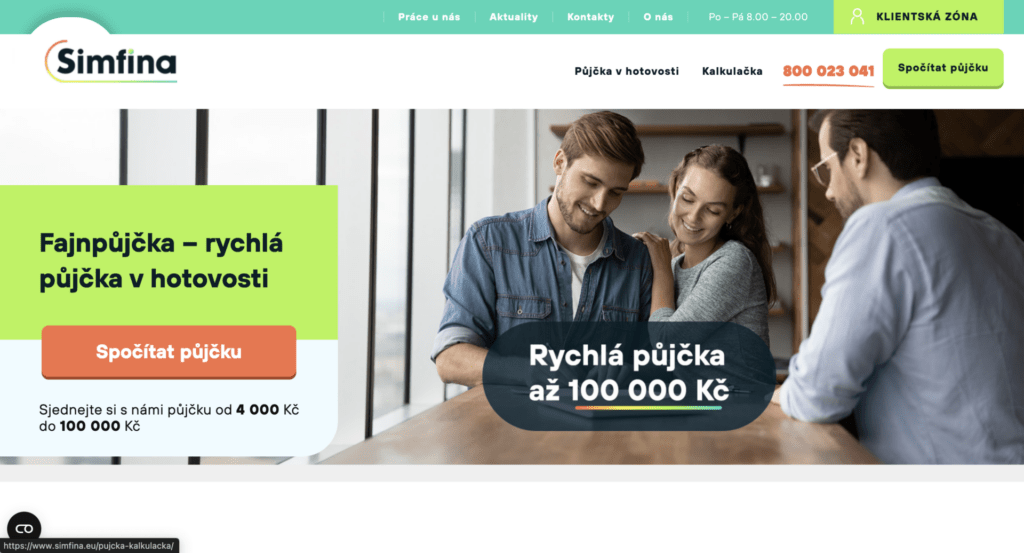
U Providenta činí u modelové částky 30 000 Kč na 14 měsíců RPSN 50,43 % a celková částka 38 360 Kč, u Fajnpůjčky od Simfiny dosahuje RPSN 265,73 %.
Cena za osobní obsluhu je vyčíslena zvlášť, u Simfiny činí administrativní poplatek 800 Kč a odměna za hotovostní inkaso splátek 1 200 Kč.
Zajištění spotřebitelského úvěru směnkou zakazuje § 112 zákona č. 257/2016 Sb. s účinností od 1. prosince 2016, nikoli od roku 2013.
Půjčky od soukromých investorů v režimu peněžité zápůjčky nespadají pod ochranu zákona o spotřebitelském úvěru, Vrchní soud jednu takovou smlouvu prohlásil za neplatnou.
Následující průvodce vede od konkrétních nabídek s hotovostí k rizikům soukromých půjček.
Nebankovní půjčka na ruku a kdo ji dnes poskytuje
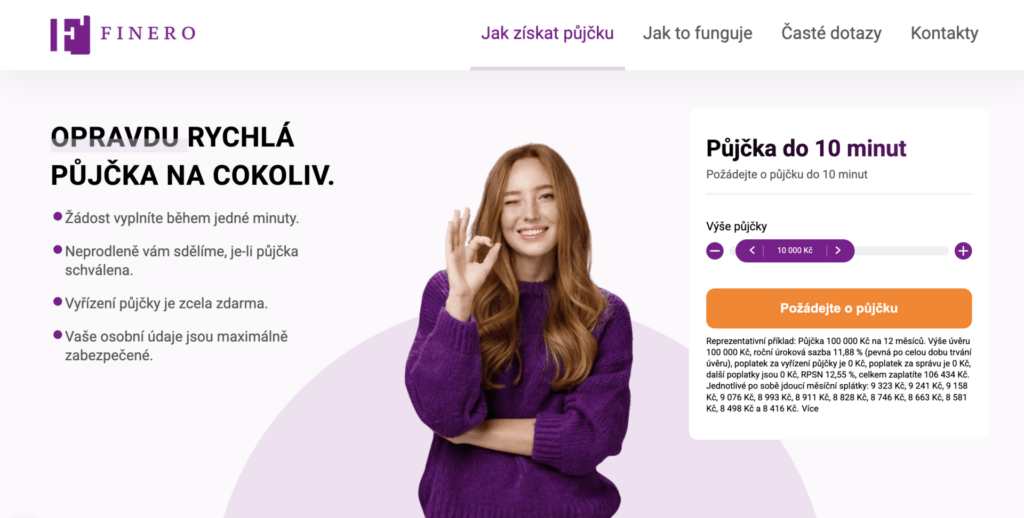
Nebankovní půjčka na ruku znamená úvěr, u kterého obchodní zástupce předá hotovost přímo klientovi. Poskytovatelů s celorepublikovou sítí zástupců zůstalo na trhu minimum.
Reálně jde o dvě licencované společnosti. Provident působí na českém trhu od roku 1997 a Simfina rozvíjí síť obchodních zástupců od července 2024, přičemž obě mají oprávnění od České národní banky.
Porovnání jejich oficiálních reprezentativních příkladů shrnuje následující tabulka.
| Poskytovatel | Modelový příklad | Úrok p.a. | RPSN | Celkem zaplaceno |
|---|---|---|---|---|
| Provident Zářivá půjčka | 30 000 Kč na 14 měsíců | 31,61 % | 50,43 % | 38 360 Kč |
| Provident Půjčka Provident | 30 000 Kč na 36 měsíců | 48,00 % | 65,04 % | 59 218 Kč |
| Simfina Fajnpůjčka | 20 000 Kč na 46 týdnů | 42,15 % | 265,73 % | 34 040 Kč |
Rozdíl mezi oběma společnostmi je zásadní. U Fajnpůjčky se k úroku připočítává administrativní poplatek 800 Kč a odměna za hotovostní inkaso splátek 1 200 Kč, což je vyčíslená cena za to, že zástupce dojíždí za klientem.
U nejnižších částek tvoří tyto poplatky podstatnou část ceny. Při úvěru 4 000 Kč znamenají 2 000 Kč, tedy polovinu půjčené sumy, přičemž celková splatná částka dosahuje 6 808 Kč.
Přehled dalších nabídek s osobním doručením shrnuje text věnovaný tomu, jak funguje půjčka na ruku a za jakých podmínek.

Půjčka na ruku ihned a rychlost vyřízení
Půjčka na ruku ihned je vázána na termín schůzky s obchodním zástupcem, nikoli na bankovní převod. Rychlost proto závisí na tom, jak brzy zástupce dorazí.
U Providenta se osobní finanční asistent ozve nejpozději do jednoho pracovního dne od podání žádosti. Peníze předává přímo při podpisu smlouvy, pokud si klient zvolí hotovostní variantu.
Průběh sjednání zahrnuje několik kroků.
- Podání žádosti online formulářem nebo telefonicky na bezplatné lince.
- Kontakt asistenta nejpozději do jednoho pracovního dne.
- Osobní schůzka v domácnosti klienta s vysvětlením podmínek.
- Podpis smlouvy a předání hotovosti přímo do ruky.
- Splácení v hotovosti v týdenním nebo měsíčním režimu.
Rozšířeným omylem je tvrzení, že banky hotovostní výplatu úvěru poskytovat nesmějí. Žádný zákon bankám hotovostní vyplacení úvěru nezakazuje, banky ji jednoduše nenabízejí z obchodních důvodů, protože bezhotovostní převod je levnější a bezpečnější.
👉 Praktický tip – U bezhotovostní varianty téhož poskytovatele odpadá odměna za hotovostní inkaso splátek. Kdo bankovní účet má, ušetří u Simfiny na této jediné položce 1 200 Kč.
Kdo hotovost nepotřebuje, získá peníze rychleji převodem. U okamžitých plateb dorazí částka na účet během několika sekund, zatímco na schůzku se zástupcem je nutné počkat.

Půjčka na ruku v hotovosti ihned a její skutečná cena
Půjčka na ruku v hotovosti ihned vyjde vždy dráž než srovnatelný online úvěr, protože v ceně je zahrnuta osobní obsluha. Tento rozdíl je nutné znát předem.
Rozklad nákladů u modelové Fajnpůjčky ukazuje, kde cena vzniká.
| Položka u úvěru 4 000 Kč | Částka |
|---|---|
| Jistina | 4 000 Kč |
| Administrativní poplatek | 800 Kč |
| Odměna za hotovostní inkaso splátek | 1 200 Kč |
| Celkem k zaplacení | 6 808 Kč |
Poplatky zde tvoří polovinu půjčené částky. Hotovostní model se proto vyplatí spíš u vyšších sum, kde se pevné poplatky rozloží do většího objemu a jejich podíl na celkové ceně klesá.
Srovnání s bezhotovostními produkty je jednoznačné. Zatímco u Providenta se RPSN drží v desítkách procent, u Fajnpůjčky přesahuje 265 %, což u jistiny 20 000 Kč znamená přeplatek 14 040 Kč.
Před podpisem se proto vyplatí porovnat celkovou zaplacenou částku, nikoli výši týdenní splátky. Nízká týdenní splátka působí nenápadně, za rok se však nasčítá do vysokého přeplatku.
Další možnosti s osobním předáním hotovosti rozebírá text zaměřený na to, jak fungují půjčky na ruku u jednotlivých společností.
Půjčka na ruku bez registru a povinnost prověřit žadatele
Půjčka na ruku bez registru patří k nejčastěji hledaným spojením, jeho výklad je však zavádějící. Každý licencovaný poskytovatel musí ze zákona posoudit úvěruschopnost žadatele a k tomu potřebuje nahlédnout do dostupných registrů.
Hotovostní forma výplaty na tom nic nemění. Peníze sice neprocházejí bankovním účtem, posouzení žadatele však probíhá stejně jako u online úvěru.
Provident to ve svých podmínkách potvrzuje jednoznačně. Na dotaz, zda lze získat půjčku bez příjmu, odpovídá, že při posuzování žádosti vždy ověřuje schopnost klienta splácet, což vychází z platné legislativy i z odpovědného přístupu.
Rozdíl mezi poskytovateli proto nespočívá v tom, zda registry kontrolují, nýbrž v tom, jak k zjištěnému záznamu přistupují.
- Starší a vyrovnaný záznam bývá překonatelný snáz než aktivní prodlení.
- Prokázaný pravidelný příjem vyváží dřívější potíže se splácením.
- Nižší požadovaná částka zvyšuje ochotu poskytovatele riziko podstoupit.
- Aktivní exekuce nebo insolvence vede u licencovaných firem k zamítnutí.
⚠️ Pozor – Tvrzení, že jsou tyto půjčky schvalovány zcela bez nahlížení do rejstříku dlužníků, je v rozporu se zákonem. U licencované společnosti taková praxe znamená porušení povinnosti, za které Česká národní banka ukládá pokuty.
Ověřit oprávnění konkrétní společnosti umožňuje zdarma seznam regulovaných a registrovaných subjektů, který vede Česká národní banka.
Hotovostní půjčka bez registru a rizika směnky
Hotovostní půjčka bez registru inzerovaná soukromými osobami představuje nejrizikovější část trhu. Tyto nabídky často pracují se směnkou jako se zajištěním.
Právní úprava je přitom jednoznačná. Ke splacení ani zajištění spotřebitelského úvěru nelze od 1. prosince 2016 použít směnku ani šek, což stanoví § 112 zákona č. 257/2016 Sb. Údaj o roce 2013 se v této souvislosti objevuje často, správný je však rok 2016.
Důsledky tohoto zákazu bývají popisovány nepřesně. Takové zajištění je neplatné, věřiteli hrozí správní sankce od České národní banky a dlužník se žádného trestného činu nedopouští.
Právě proto se člověk v tísni nemusí bát vyhledat pomoc. Rizika tohoto typu zajištění podrobněji rozebírá text o tom, proč je půjčka na směnku u spotřebitelských úvěrů problematická.
Rozpoznat rizikovou nabídku pomáhá několik znaků.
- Požadavek na směnku nebo šek k zajištění spotřebitelského úvěru.
- Poplatek předem za schválení či rezervaci peněz.
- Chybějící oprávnění poskytovatele v seznamu ČNB.
- Zástava nemovitosti u drobné částky.
- Podpis pod časovým tlakem bez možnosti prostudovat smlouvu.
Žádný seriózní poskytovatel nevybírá poplatek předem výměnou za schválení. Výzva k platbě předem je nejspolehlivějším znakem podvodu, u kterého žadatel o peníze přijde bez jakéhokoli protiplnění.
Půjčka na ruku od soukromníka a chybějící ochrana
Půjčka na ruku od soukromníka bývá prezentována jako moderní alternativa k bankám, ve skutečnosti však znamená zásadní ztrátu právní ochrany. Rozdíl spočívá v tom, podle jakého zákona se smlouva řídí.
Zásadní je právní rámec. Soukromá osoba bez oprávnění České národní banky nesmí poskytovat spotřebitelský úvěr, může poskytnout pouze peněžitou zápůjčku, kterou občanský zákoník upravuje jen minimálně.
Z toho plyne konkrétní dopad na dlužníka. Na peněžitou zápůjčku se nevztahuje ochrana zákona o spotřebitelském úvěru, takže odpadá povinnost posoudit úvěruschopnost, limity na sankce i zákaz rozhodčích doložek.
Právě rozhodčí doložky se do smluv tímto způsobem vracejí. Organizace Člověk v tísni upozorňuje, že postup v režimu zápůjčky mezi dvěma fyzickými osobami účelově obchází zákon o spotřebitelském úvěru a že následky mohou být pro dlužníka likvidační.
Soudy tento výklad potvrzují. Vrchní soud v jednom z těchto případů rozhodl, že úvěrová smlouva uzavřená tímto způsobem je neplatná, přičemž postačilo zpoždění jediné splátky, aby se dlužník dostal do vážných potíží.
Obdobně je namístě opatrnost u platforem zprostředkujících půjčky mezi lidmi. Portál Bankerat na svém webu uvádí, že je zapsán v registru poskytovatelů platebních služeb malého rozsahu, což je jiný typ zápisu než oprávnění k poskytování spotřebitelského úvěru.
Model půjček od investorů navíc na českém trhu ustoupil. Platforma Zonky ukončila investorský model v roce 2021 a dnes funguje jako bankovní produkt Air Bank, takže starší popisy skládání peněz od drobných investorů současnou realitu nepopisují.
Kdo hledá bezpečnější variantu, najde přehled licencovaných nabídek v textu o tom, jak funguje nebankovní půjčka a jaké má podmínky.
Dostupnost hotovostních půjček v jednotlivých regionech
Hotovostní půjčka s osobním doručením funguje po celé republice na stejném principu, protože oba hlavní poskytovatelé mají celorepublikovou síť obchodních zástupců. Podmínky ani ceník se mezi jednotlivými městy neliší.
Simfina uvádí, že její obchodní zástupci působí po celé České republice a jsou držiteli certifikací pro poskytování úvěrů jiných než na bydlení. Provident pracuje se sítí osobních finančních asistentů, kteří se ozvou nejpozději do jednoho pracovního dne od podání žádosti.
Regionální rozdíly se proto týkají spíš dostupnosti termínu schůzky než samotných podmínek. Ve větších městech bývá síť zástupců hustší, takže schůzku lze domluvit dřív.
- Sjednání žádosti probíhá online nebo telefonicky odkudkoli.
- Schůzka se zástupcem se domlouvá podle dostupnosti v daném regionu.
- Podmínky a ceník jsou pro celou republiku shodné.
- Splácení v hotovosti zajišťuje tentýž zástupce při pravidelných návštěvách.
Hledání poskytovatele podle konkrétního města proto nemá praktický smysl, protože nabídka je celorepublikově jednotná. Rozhodovat by měla cena a podmínky, nikoli sídlo společnosti.
Vyplatí se půjčka na ruku
Hotovostní úvěr s osobním doručením má opodstatnění pro konkrétní skupinu klientů, zároveň patří k dražším formám financování. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Osobní jednání s obchodním zástupcem přímo v domácnosti.
- Hotovost při podpisu bez čekání na bankovní převod.
- Bez bankovního účtu, což pomáhá klientům bez internetového bankovnictví.
- Bez ručitele a zástavy u obou licencovaných poskytovatelů.
- Týdenní splátky u Fajnpůjčky rozkládající zátěž do nižších částek.
- Oprávnění ČNB ověřitelné zdarma v seznamu regulovaných subjektů.
❌ Nevýhody
- Vysoké RPSN, u Fajnpůjčky 265,73 % oproti 50,43 % u Providenta.
- Poplatky za osobní obsluhu ve výši 800 a 1 200 Kč.
- Nutnost osobní schůzky namísto plně online vyřízení.
- Nedostupnost pro exekuce a probíhající insolvence.
- Riziko u soukromých nabídek bez ochrany zákona o spotřebitelském úvěru.
Hotovostní varianta se hodí klientovi bez bankovního účtu, který upřednostňuje osobní jednání a zvládne pravidelnou splátku i vyšší cenu za obsluhu. Nejvýhodnější je kratší splatnost u produktu s nižším RPSN.
Nevhodná je pro žadatele v exekuci či insolvenci a pro každého, kdo zvažuje půjčku od soukromé osoby se směnkou nebo zástavou. V takové situaci ochrání rozpočet i majetek bezplatná dluhová poradna, kterou provozuje například organizace Člověk v tísni.
FAQ – Časté dotazy o půjčkách na ruku
Kdo dnes přiveze hotovost domů?
Osobní doručení hotovosti nabízejí licencovaní poskytovatelé Provident a Simfina prostřednictvím sítě obchodních zástupců. Peníze předává zástupce přímo při podpisu smlouvy.
Smějí banky vyplácet úvěr v hotovosti?
Žádný zákon bankám hotovostní vyplacení úvěru nezakazuje. Banky ji nenabízejí z obchodních důvodů, protože bezhotovostní převod je levnější, rychlejší a bezpečnější.
Od kdy jsou půjčky na směnku nelegální?
Ke splacení ani zajištění spotřebitelského úvěru nelze použít směnku ani šek od 1. prosince 2016, kdy nabyl účinnosti § 112 zákona č. 257/2016 Sb. Údaj o roce 2013 je nesprávný.
Chrání zákon půjčku od soukromé osoby?
Soukromá osoba bez oprávnění ČNB může poskytnout pouze peněžitou zápůjčku, na kterou se ochrana zákona o spotřebitelském úvěru nevztahuje. Odpadá tak povinnost posoudit úvěruschopnost i limity na sankce.
Kolik stojí osobní obsluha u hotovostní půjčky?
U Fajnpůjčky od Simfiny činí administrativní poplatek 800 Kč a odměna za hotovostní inkaso splátek 1 200 Kč. U modelové půjčky 4 000 Kč tak poplatky tvoří polovinu půjčené jistiny.
Publikováno: 1. 9. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.


