Rychlá půjčka bez doložení příjmu a registru – srovnání, recenze

Nabídky slibující peníze bez doložení příjmu a bez nahlížení do registrů patří k nejvyhledávanějším i nejrizikovějším produktům úvěrového trhu. Realita je střízlivější – posouzení schopnosti splácet ukládá zákon každému licencovanému poskytovateli. Jak se v nabídkách mikropůjček zorientovat a které z nich skutečně fungují?
Shrnutí článku
Půjčka bez registru ihned v doslovném smyslu legálně neexistuje, zákon č. 257/2016 Sb. ukládá posouzení úvěruschopnosti každému licencovanému poskytovateli.
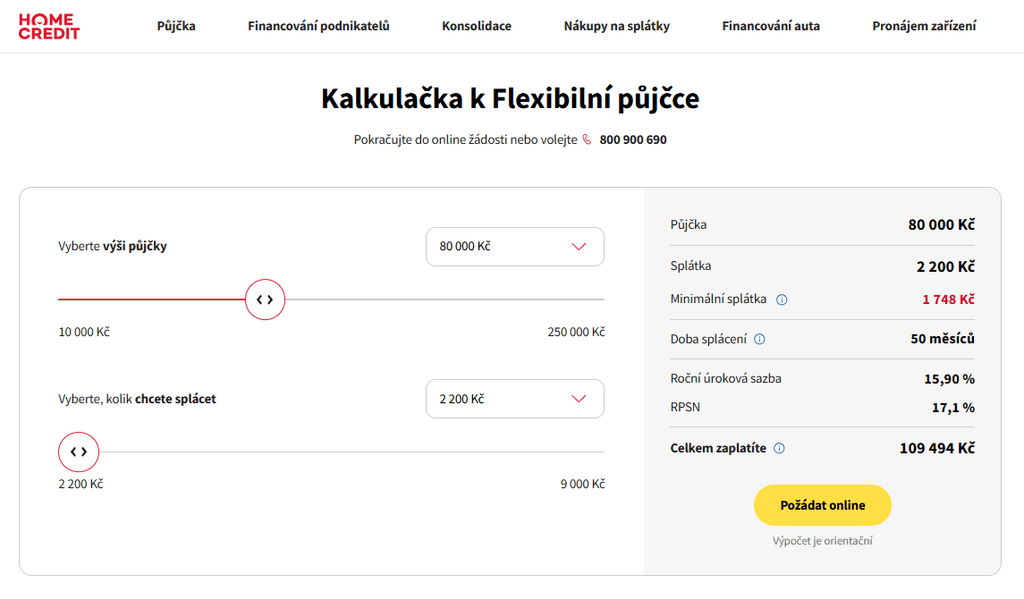
Reálné nabídky se liší v ceně dramaticky. RPSN se pohybuje od 12,6 % u Flexibilní půjčky Home Credit přes 41,29 % u Providentu až po 5 867 % u CreditAir.
První půjčka bez poplatků dosud existuje, například Půjčka Plus nabízí novým klientům až 20 000 Kč s RPSN 0 % při splacení v termínu.
Trh se zmenšuje, Kamali ukončila poskytování nových půjček k 1. červnu 2026 a nahradila ji Flexibilní půjčka od Home Creditu.
Jakýkoli požadavek na poplatek předem je spolehlivým znakem podvodu, licencovaný poskytovatel platbu před poskytnutím úvěru nikdy nevyžaduje.
Následující srovnání ukazuje aktuální nabídky mikropůjček „bez doložení příjmu“, jejich skutečnou cenu, reálné zkušenosti žadatelů i varovné signály.
Co reálně znamená půjčka bez registru ihned?
Půjčka bez registru ihned je marketingové označení, které naráží na tvrdé zákonné mantinely. Zákon č. 257/2016 Sb. o spotřebitelském úvěru ukládá každému licencovanému poskytovateli povinnost posoudit úvěruschopnost žadatele. Úvěr poskytnutý bez tohoto posouzení je neplatný.
Poskytovatel, který by bonitu vůbec neprověřil, by porušil zákon – produkt zcela bez prověření legálně neexistuje.
Reálný obsah nabídek půjček „bez registru“ ihned bývá trojí.
- Mírnější scoring – poskytovatel do registrů nahlíží, drobné či starší záznamy toleruje.
- Vlastní posouzení – bonita se hodnotí primárně z příjmů a výpisů z účtu.
- Nelicencovaný subjekt – nabídka zcela bez prověření pochází od věřitele mimo dohled ČNB.
Sami poskytovatelé potvrzují, že reálně půjčka bez registru ihned neexistuje. Například Provident na svém webu uvádí, že schopnost splácet ověřuje vždy. Stejně to mají i další licencovaní poskytovatelé půjček.
Půjčka bez registru ihned je tedy reálně půjčkou s benevolentnějším hodnocením záznamů, nikoli úvěrem bez pravidel. Cena za toleranci rizika je přitom vysoká.
⚠️ Pozor – Půjčka na splátky jiných dluhů vede téměř vždy do dluhové spirály. Bezplatnou pomoc při zadlužení nabízejí dluhové poradny organizace Člověk v tísni i občanské poradny po celé republice.
Nebankovní půjčky bez registru a potvrzení příjmu ve srovnání
Nebankovní půjčky bez registru a potvrzení příjmu se mezi sebou liší především cenou, výší a způsobem posouzení žadatele.
Aktuální parametry šesti aktivních poskytovatelů podle reprezentativních příkladů z jejich oficiálních webů shrnuje tabulka.
| Poskytovatel | Výše půjčky | RPSN |
|---|---|---|
| Flexibilní půjčka (Home Credit) | 10 000 – 250 000 Kč | 12,6 – 29,8 % |
| Provident | 3 000 – 130 000 Kč | 65,04 % |
| Půjčka Plus | 30 000 Kč (první půjčka do 20 000 Kč zdarma) | 0 % – 8 556,92 % |
| Ferratum | 2 500 – 50 000 Kč | 299,98 % |
| Zaplo | 1 000 – 30 000 Kč | 1 141 % |
| CreditAir (AvaFin) | 2 000 – 50 000 Kč | až 5 867,54 % |
Rozpětí RPSN od 12,6 % do 8 556 % ukazuje, že označení nebankovní půjčka bez registru a potvrzení příjmu zahrnuje produkty s propastně odlišnou cenou. Zatímco spodní hranice odpovídá standardním spotřebitelským úvěrům, horní hranice ukazuje na extrémně drahé krátkodobé mikropůjčky a úvěry.
U Providentu vypadá reprezentativní příklad takto. Půjčka 30 000 Kč na 14 měsíců, měsíční splátka 2 740 Kč, úroková sazba 31,61 % p. a., RPSN 50,43 %, celkem k zaplacení 38 360 Kč.
💡 Věděli jste? – Provident garantuje maximální úrokovou sazbu 69 % ročně bez ohledu na výsledek posouzení bonity. U mikropůjček jde o výjimku, sazby konkurence bývají násobně vyšší.
Nebankovní půjčky bez registru a potvrzení příjmu z vyšších pater tabulky se cenově blíží bankovním úvěrům. Spodní patra jsou určena výhradně na krátké překlenutí a rychlé splacení.
Mikropůjčka bez doložení příjmu – jak probíhá posouzení?
Mikropůjčka bez doložení příjmu znamená úvěr bez papírového potvrzení od zaměstnavatele, nikoli bez posouzení příjmů. Poskytovatelé si příjem ověřují náhradními cestami, nejčastěji elektronicky.
Obvyklé požadavky na žadatele o mikropůjčku bez doložení příjmu ukazuje tato tabulka podle typu dokladu:
| Doklad | Kdo ho vyžaduje |
|---|---|
| Náhled na účet přes bankovní identitu | online mikropůjčky |
| Výpisy z účtu | většina poskytovatelů |
| Výplatní pásky | Provident a klasické splátkové úvěry |
| Daňové přiznání | OSVČ u splátkových úvěrů |
| Doklad o adrese (SIPO, nájemní smlouva) | Provident |
Provident podle oficiálních podmínek požaduje platný občanský průkaz, doklad o trvalém příjmu a doklad potvrzující adresu bydliště. Čím méně dokladů poskytovatel žádá, tím vyšší rizikovou přirážku si účtuje v ceně úvěru.
Online mikropůjčky bez doložení příjmu typu Zaplo řeší ověření přes bankovní identitu, díky které vidí příjmy přímo na účtu žadatele.
👉 Praktický tip – Souhlas s elektronickým náhledem na účet urychlí schválení a nahradí ruční dokládání výpisů. Přihlašovací údaje k bankovnictví přitom zůstávají u banky, poskytovatel je nevidí.
Pro žadatele zcela bez příjmu legální mikropůjčka bez doložení příjmu neexistuje. Jedinou cestou je doložitelný příjem, spoludlužník nebo pomoc dluhové poradny.

Mikropůjčka bez registru a její skutečná cena
Mikropůjčka bez registru kompenzuje toleranci rizikových žadatelů cenou, která patří k nejvyšším na trhu. U Zaplo činí pevná roční úroková sazba 279,83 % a RPSN dosahuje 1 141 %. CreditAir účtuje měsíční úrok 40 % a RPSN až 5 867 %. U standardních úvěrových produktů se RPSN pohybuje pouze v řádech desítek procent.
Nesplácení vede k sankcím a současně k negativnímu záznamu v registrech NRKI a SOLUS, který zkomplikuje jakýkoli budoucí úvěr.
Reprezentativní příklady mikropůjček bez registru
Aby si člověk dokázal představit, jak drahá může mikropůjčka bez registru být, jsou níže uvedeny dva reprezentativní příklady s různě vysokou RPSN.
| Parametr | Varianta A (RPSN 200 %) | Varianta B (RPSN 2 000 %) |
| Půjčená částka | 30 000 Kč | 30 000 Kč |
| Doba splatnosti | 30 dní | 30 dní |
| Celkový přeplatek | 2 835 Kč | 8 530 Kč |
| Celkem ke splacení | 32 835 Kč | 38 530 Kč |
RPSN 2 000 % bývá běžným standardem pro nebankovní mikropůjčky před výplatou či mikropůjčky bez registru bez akčních slev. Poplatek představuje přibližně 284 Kč za každou půjčenou tisícovku na měsíc. Na výhodnější RPSN v řádech stovek procent dosáhnou jen bonitnější klienti.
Mikropůjčka bez registru tak dává ekonomický smysl výhradně při jistotě splacení v řádu dnů až týdnů. Jako dlouhodobý dluh je likvidační.

První půjčka bez poplatků a zkušenosti žadatelů
První půjčka bez poplatků neboli první půjčka zdarma je akviziční nabídka pro nové klienty, která na trhu dosud existuje, byť těchto nabídek ubývá.
Půjčka Plus nabízí novým klientům až 20 000 Kč s RPSN 0 %, úroky i poplatky jsou při splacení v termínu nulové. Žádosti přijímá nepřetržitě 24/7 a peníze u pěti partnerských bank odesílá do 15 minut.
Nabídka Kamali s nulovým úrokem naopak skončila. Nové půjčky nelze sjednat od 1. června 2026 a značku nahradila Flexibilní půjčka od Home Creditu, která však první půjčku bez poplatků nenabízí.
Bezúročnost první půjčky platí jen do dne splatnosti – model počítá s tím, že část klientů termín nestihne.
Na diskusních fórech se k nabídkám první půjčky zdarma vede živá debata. Jedna diskutující shrnuje princip slovy:
„Pokud tohle nabízí nějaká nebankovní společnost, tak to dělá, protože spoléhá na to, že si od ní půjčí někdo, kdo to včas nesplatí, a pak tam ty úroky a sankce budou naopak enormní.“
Další k tématu dodává:
„Jasně, že v tom je nějaký háček. Je potřeba si přečíst i ta drobná písmenka a nespoléhat jen na hezké řeči někoho, kdo chce na tobě vydělat.“
Zkušenosti s konkrétními poskytovateli jsou smíšené. Spokojený klient Půjčky Plus uvádí: „Za mě dobrá služba, férové jednání, půjčku vyplácí do 15 minut, operátorka byla milá.“
Kritické hlasy míří na rozpor mezi reklamou a realitou posouzení. Jeden žadatel popisuje: „Jaké překvapení bylo, že chtěli ve svém formuláři úplně všechno jako v bance.“
Objevuje se i varování před nevyžádanými nabídkami po splacení: „Pozor, poskytují půjčky, o které nežádáte. Po splacení pošlou další půjčku, aniž byste o nějakou žádali.“
První půjčka bez poplatků tak funguje přesně podle podmínek – zadarmo je pouze pro disciplinované klienty, kteří splatí včas a další nabídky odmítnou.

Půjčka bez poplatku předem a jak poznat podvod
Půjčka bez poplatku předem by měla být samozřejmostí, přesto právě poplatky předem zůstávají nejčastějším trikem úvěrových podvodů.
Licencovaný poskytovatel nikdy nepožaduje platbu za vyřízení, pojištění nebo „odblokování“ úvěru před jeho poskytnutím.
Požadavek na jakoukoli platbu před výplatou půjčky je spolehlivým znakem podvodu, ne administrativní nutností.
Varovné signály podvodných nabídek jsou:
- Poplatek předem za vyřízení, notáře, pojištění či převod.
- Chybějící licence – subjekt nefiguruje v seznamu regulovaných subjektů ČNB.
- Garance schválení bez posouzení bonity, kterou zákon nedovoluje.
- Komunikace mimo oficiální kanály – messengery, zahraniční čísla, soukromé účty.
- Tlak na rychlost a okamžité rozhodnutí bez času na přečtení smlouvy.
Jedinou legitimní platbou při online sjednání bývá identifikační mikroplatba v řádu haléřů, například 0,01 Kč u Zaplo, která slouží k ověření účtu žadatele.
⚠️ Pozor – Před odesláním jakékoli žádosti je nezbytné ověřit poskytovatele v seznamu regulovaných a registrovaných subjektů na webu České národní banky. Kontrola zabere minutu a je zdarma.
Půjčka bez poplatku předem je základním znakem poctivého a licencovaného úvěru. Poctivý poskytovatel si náklady na sjednání buď započítá přímo do celkové splácené částky (rozloží je do splátek), nebo nabízí sjednání zcela zdarma.
Srovnání – poctivý poskytovatel vs. podvodník:
| Znak | Poctivý poskytovatel (bankovní i nebankovní) | Podvodná nabídka / Lichva |
| Poplatek předem | Nikdy nepožaduje. Poplatky jsou součástí splátek. | Vyžaduje platbu předem pod různými záminkami. |
| Licence | Dohledatelná v databázi ČNB. | Nemá licenci ČNB (často vystupuje jako „soukromý investor“). |
| Prověření příjmů | Vždy vyžaduje potvrzení příjmu a nahlíží do registrů. | Slibuje schválení bez doložení příjmu a bez registrů. |
| Smlouva | Jasná smlouva s uvedením RPSN a všech nákladů předem. | Mlživé podmínky, chybějící RPSN, nátlak na rychlý podpis. |
| Kontakt | Oficiální sídlo, web na vlastní doméně, klientská linka. | WhatsApp, Telegram, anonymní e-mail, profily na FB. |
Vyplatí se rychlá půjčka bez doložení příjmu a registru?
Mikropůjčky s benevolentním posouzením mají na trhu své místo, jejich cena však vyžaduje chladnou kalkulaci.
✅ Výhody
- Dostupnost i pro žadatele s drobnými záznamy v registrech.
- Žádost online během minut, u části poskytovatelů nepřetržitě 24/7.
- Peníze na účtu do 15 minut u partnerských bank.
- První půjčka bez poplatků u Půjčky Plus až do 20 000 Kč s RPSN 0 %.
- Doložení příjmu elektronicky bez potvrzení od zaměstnavatele.
- Předčasné splacení u řady poskytovatelů zdarma.
❌ Nevýhody
- RPSN opakovaných mikropůjček v řádu stovek až tisíců procent.
- Smluvní pokuty při prodlení a zápis do NRKI a SOLUS.
- Půjčka zcela bez posouzení bonity legálně neexistuje.
- Trh láká zranitelné skupiny, pro které je drahý úvěr cestou do dluhové pasti.
- Nevyžádané nabídky dalších půjček po splacení.
- Riziko podvodných napodobenin s poplatky předem.
Rychlá půjčka s mírným posouzením se hodí pro lidi se stabilním příjmem na jednorázové krátké překlenutí krizové situace s jistotou splacení v termínu. Nevhodná je pro zadlužené, pro domácnosti na hraně rozpočtu a jako řešení dlouhodobého výpadku příjmů – tam je řešením dohoda s věřiteli a bezplatná dluhová poradna, ne další úvěr.
Zlaté pravidlo zní jednoduše. Rozhoduje RPSN a celková splatná částka, ne rychlost výplaty ani slib nulového prověření.
FAQ – Nejčastější otázky o půjčkách bez doložení příjmu a registru
Co přesně znamená půjčka bez registru ihned?
Označení „půjčka bez registru“ ihned v praxi neznamená, že poskytovatel do bankovních či nebankovních registrů (SOLUS, BRKI, NRKI) vůbec nenahlíží. Všichni licencovaní poskytovatelé mají ze zákona povinnost prověřit schopnost úvěr splácet. Výraz „bez registru“ obvykle označuje tolerance k drobným nebo starším záznamům, případně posuzování žadatele s větší individualitou.
Kolik půjček lze mít u jednoho poskytovatele současně?
U Zaplo lze mít pouze jeden aktivní úvěr, další půjčku a vyšší částku lze získat až po splacení. Aktivní půjčku je však možné navýšit až do výše přiděleného kreditního limitu.
Je půjčka bez doložení příjmu a bez registrů legální?
Slibuje-li někdo půjčku zcela bez kontroly registrů i bez ověření příjmů, porušuje zákon o spotřebitelském úvěru, nebo jde o podvod. Poskytovatel s licencí České národní banky musí příjem i finanční historii ze zákona prověřit. Pokud tak neučiní, je smlouva od počátku neplatná a dlužník vrací pouze zapůjčenou jistinu bez úroků.
Je první půjčka zdarma skutečně bez poplatků?
Ano, řada poskytovatelů nabízí novým klientům první mikropůjčku s 0% úrokem a 0 Kč poplatkem (RPSN 0 %). Podmínkou však je přesné dodržení termínu splatnosti. Pokud se klient se splátkou opozdí byť o jediný den, akce se ruší a poskytovatel mu naúčtuje standardní vysoké poplatky i sankce za prodlení.
Co se stane, když mikropůjčku nedokážu včas splatit?
Nejhorším krokem je ignorování situace nebo sjednání další mikropůjčky na úhradu té stávající (vznika tak dluhová spirála). Pokud člověk ví, že nezvládne včas zaplatit, ihned by měl kontaktovat poskytovatele a požádat o odložení splatnosti (prodloužení úvěru za poplatek) nebo o splátkový kalendář. Zákon zároveň stanovuje strop na celkovou výši smluvních pokut, které poskytovatel může v prodlení účtovat.
Jak poznat podvodnou nabídku půjčky?
Základním varovným signálem je požadavek na platbu poplatku předem (za schválení, pojištění nebo kurýra). Dalšími znaky jsou chybějící licence ČNB, komunikace výhradně přes WhatsApp či anonymní e-maily, volání na zpoplatněné linky (začínající číslicí 9) nebo absence jasných smluvních podmínek s uvedením RPSN.
Publikováno: 6. 7. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.