Malá Hyperpůjčka – recenze, zkušenosti, hodnocení, kalkulačka
Malá půjčka slouží k pokrytí drobného výdaje, který nepočká do výplaty, a peníze dorazí na účet během několika minut. Právě u nejnižších částek však bývá RPSN nejvyšší na trhu a dosahuje i tisíců procent. Kde získat pár tisíc korun ihned a která nabídka vyjde nejlevněji?
Shrnutí článku
Malá půjčka je mikroúvěr od zhruba 1 000 Kč, který licencovaní poskytovatelé vyplácejí na účet během minut od schválení.
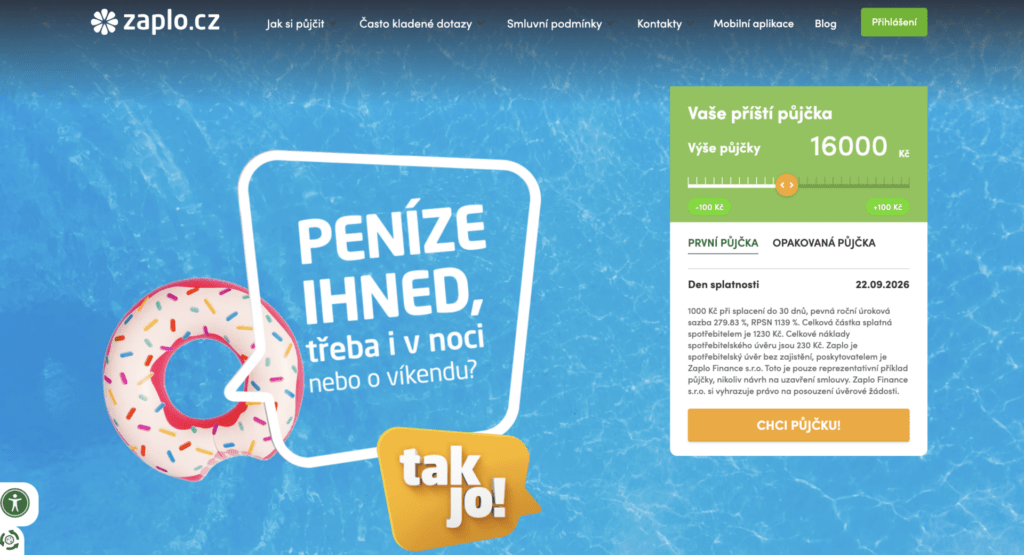
První půjčka zdarma u Zapla už neplatí, aktuální reprezentativní příklad uvádí u 1 000 Kč na 30 dní RPSN 1 139 % a celkovou částku 1 230 Kč.
Viva Credit nabízí úvěr až do 60 000 Kč se splatností 30 dní, přičemž při vrácení do 14 dní je půjčka bez poplatků.
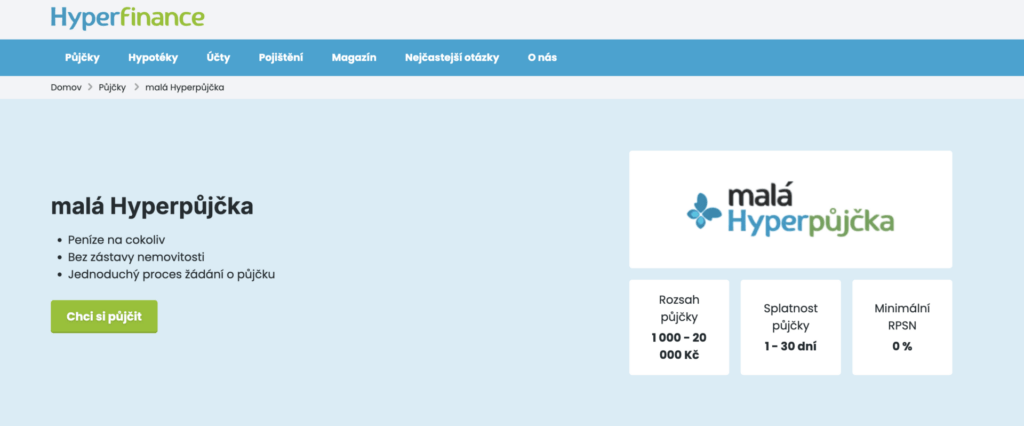
Malá Hyperpůjčka není přímý věřitel, nýbrž zprostředkovaná nabídka v rozsahu 1 000 až 20 000 Kč se splatností 1 až 30 dní.
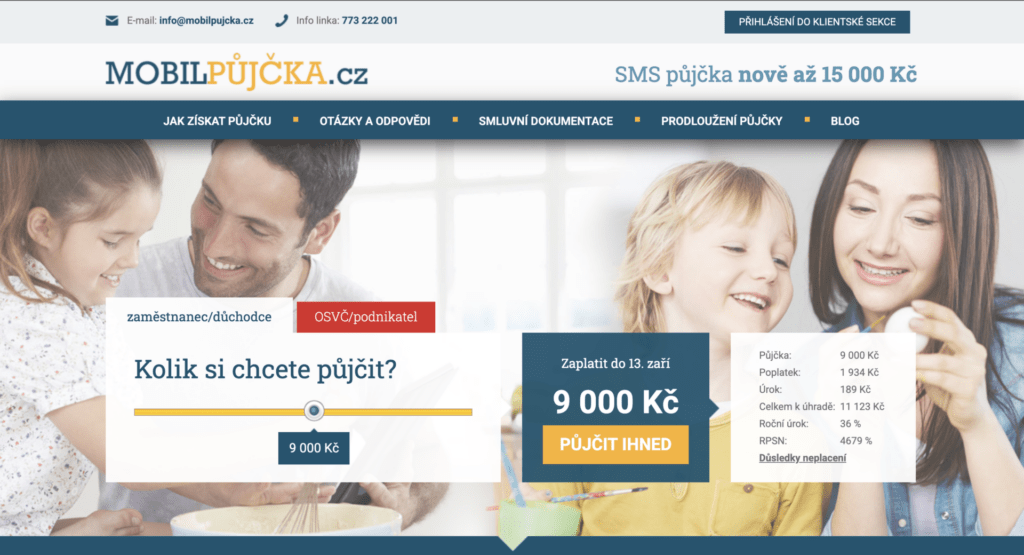
U nejnižších částek dosahuje RPSN extrémních hodnot, u SOS Creditu činí v příkladu 4 500 Kč na 28 dní 5 632,2 %.
Následující průvodce vede od konkrétního srovnání nákladů k obecnějším pravidlům bezpečného půjčování.
Malá půjčka a k čemu slouží
Malá půjčka je mikroúvěr určený na drobný jednorázový výdaj, nikoli na financování větších investic. Půjčované částky začínají zhruba na 1 000 Kč a splatnost bývá nejčastěji do 30 dní.
Typickým důvodem čerpání je neočekávaná oprava, doplatek za energie nebo dojezd do výplaty. Splácí se zpravidla jednorázově, celá dlužná částka se vrací v jednom termínu.
Cenu netvoří klasický úrok, nýbrž nejčastěji jednorázový poplatek za poskytnutí. Právě tento poplatek se při přepočtu na roční období promítne do mimořádně vysokého RPSN.
Čím nižší částka a čím kratší splatnost, tím vyšší je přepočtené RPSN u mikroúvěru.
Rozdíl mezi drobným mikroúvěrem a splátkovým produktem je zásadní. U částky pod 10 000 Kč se přeplatek v korunách jeví nízko, přepočtená sazba však patří k nejvyšším na celém trhu.
Malá půjčka se proto vyplatí jen s jistotou včasného splacení. Každé prodloužení nebo opakování náklady prudce zvyšuje.
Malá nebankovní půjčka a srovnání poskytovatelů
Malá nebankovní půjčka je dostupná u licencovaných společností, které se specializují na rychlé online mikroúvěry. Přehled aktuálních reprezentativních příkladů shrnuje následující tabulka.
| Poskytovatel | Modelový příklad | RPSN | Celkem k úhradě |
|---|---|---|---|
| Zaplo | 1 000 Kč na 30 dní | 1 139 % | 1 230 Kč |
| Malá Hyperpůjčka | 7 000 Kč na 30 dní | 1 141,2 % | 8 610 Kč |
| SOS Credit | 4 500 Kč na 28 dní | 5 632,2 % | 6 139 Kč |
| MobilPůjčka | 9 000 Kč | 4 679 % | 11 123 Kč |
| Viva Credit | 30 000 Kč na 30 dní | 1 678 % | 38 000 Kč |
| CreditStar | 50 000 Kč na 12 měsíců | 41,21 % | 59 809,50 Kč |
Tabulka názorně ukazuje hlavní pravidlo celého segmentu. Zatímco u mikroúvěru na 30 dní vychází RPSN v tisících procent, u splátkového úvěru na rok klesá na desítky procent.
Poskytovatelé vyšších částek nabízejí výrazně příznivější podmínky. CreditStar půjčuje 5 000 až 120 000 Kč se splatností až 24 měsíců, Ferratum poskytuje revolvingový rámec do 50 000 Kč s RPSN 299,98 % v reprezentativním příkladu.
👉 Praktický tip – U drobných částek je nejspolehlivějším vodítkem celkový přeplatek v korunách. U 1 000 Kč na 30 dní činí 230 Kč, u 4 500 Kč na 28 dní však 1 639 Kč.
Vyšší částku se splátkovým rozložením nabízí také Via SMS v rozmezí 2 000 až 130 000 Kč. Její reprezentativní příklad 80 000 Kč na 24 měsíců uvádí RPSN 117,42 % a celkovou částku 162 816 Kč.
Volba u malé nebankovní půjčky by proto měla vycházet z porovnání konkrétních reprezentativních příkladů, nikoli z reklamního příslibu rychlosti.
Rychlá malá půjčka zdarma a kde ji reálně získat
Rychlá malá půjčka s nulovými náklady patří k nejhledanějším nabídkám, jejich počet však na trhu výrazně klesl. Řada dřívějších poskytovatelů půjček zdarma už na trhu nepůsobí.
Aktuálně nejvýhodnější variantou je Viva Credit. Při vrácení půjčky do 14 dní jde o úvěr bez poplatků, klient tedy vrátí přesně tolik, kolik si půjčil (bezplatnost platí jen do 14 dní).
Podmínky takových nabídek je nutné dodržet do posledního dne. Následující přehled shrnuje, co u nich hlídat.
- Termín splacení dodržet přesně, jinak nárok na nulové náklady zaniká.
- Jednorázové vrácení celé částky, nikoli minimální splátka.
- Sankce z prodlení navyšující dluh při pozdní úhradě.
- Opakované čerpání už zpravidla zdarma nebývá.
⚠️ Pozor – Bezúročná první půjčka u Zapla už neplatí. Aktuální reprezentativní příklad uvádí u částky 10 000 Kč splacené do 30 dní RPSN 1 141 % a celkovou částku 12 300 Kč.
Zvlášť nákladné je splácení minimálními splátkami. U Zapla činí celková částka při umořování minimální měsíční splátkou z 10 000 Kč po dobu 12 měsíců celkem 31 144 Kč.
Skutečně bezplatná rychlá malá půjčka tedy existuje pouze u vybraných nabídek při splacení v termínu. V ostatních případech je nutné počítat s poplatkem v řádu stovek až tisíců korun.

Malá Hyperpůjčka a jak funguje zprostředkování
Malá Hyperpůjčka je krátkodobý mikroúvěr nabízený v rozsahu 1 000 až 20 000 Kč se splatností 1 až 30 dní. Splácí se jednou splátkou, takže nevzniká dlouhodobý závazek.
Zásadní je způsob, jakým služba funguje. Provozovatelem webu je společnost Bezvafinance s.r.o., držitel licence České národní banky, která podle vlastních podmínek není poskytovatelem půjček.
Jde tedy o zprostředkovatele, jenž žádost předává partnerským věřitelům.
Uváděné minimální RPSN 0 % se vztahuje na nabídky s první půjčkou zdarma. Reprezentativní příklad jednoho z poskytovatelů však počítá s částkou 7 000 Kč na 30 dní, roční úrokovou sazbou 279,83 % a RPSN 1 141,2 %, přičemž celková splatná částka činí 8 610 Kč a náklady úvěru 1 610 Kč.
Splatnost 1 až 30 dní znamená vrácení celé částky v jednom termínu, nikoli komfortně dlouhou dobu na splácení.
Právě krátká jednorázová splatnost je hlavním rizikem tohoto produktu. Třicet dní uteče rychle a při nedodržení termínu naskakují sankce z prodlení.
Ke schválení je nutné splnit několik podmínek.
- Plnoletost a trvalý pobyt v České republice.
- Trvalý příjem ze zaměstnání, podnikání nebo důchodu.
- Občanský průkaz a druhý doklad totožnosti.
- Kontakt obchodního zástupce poskytovatele, který detaily probere individuálně.
💡 Věděli jste? – Vyřízení proběhne zpravidla v den podání žádosti. Konečné podmínky určuje až konkrétní věřitel, ke kterému žádost putuje, nikoli samotný web se srovnáním.
Tvrzení o sjednání zcela bez registru u tohoto produktu neodpovídá realitě. Podmínkou je doložení trvalého příjmu a konečným poskytovatelem je vždy licencovaná společnost se zákonnou povinností posoudit úvěruschopnost.
Vedle drobného produktu existuje také klasická Hyperpůjčka v rozsahu 10 000 až 250 000 Kč se splatností do 84 měsíců a minimálním RPSN 5,11 %. Ta je pro vyšší částky výrazně levnější variantou než krátkodobý mikroúvěr.
Malá půjčka bez registru a proč jde o mýtus
Malá půjčka bez registru patří k nejčastěji hledaným spojením, jeho výklad je však zavádějící. Každý licencovaný poskytovatel dostupné registry kontroluje, protože mu to ukládá zákon o spotřebitelském úvěru.
Posouzení úvěruschopnosti bez nahlédnutí do registru splnit prakticky nelze.
Slovní spojení „bez registru“ znamená nanejvýš to, že starší záznam nemusí automaticky vést k zamítnutí.
Skutečné financování zcela bez prověření nabízejí jen nelicencovaní inzerenti a lichváři. U drobných částek hrozí předražení na několikanásobek i dluhová past.
⚠️ Pozor – Žádný seriózní poskytovatel nevybírá poplatek předem výměnou za schválení. Nabídka mikroúvěru bez registru s platbou předem je typickým znakem podvodu.
Rozpoznat rizikovou nabídku pomáhá několik znaků.
- Poplatek předem za schválení nebo rezervaci peněz.
- Chybějící licence poskytovatele v seznamu ČNB.
- Anonymní inzerce soukromé osoby bez sídla.
- Slib schválení komukoli bez posouzení příjmu.
Ověřit licenci umožňuje zdarma seznam regulovaných subjektů, který vede Česká národní banka. Například SOS Credit provozuje společnost Orange finance s.r.o., která je držitelem licence pro poskytování nebankovních úvěrů.
Za malou půjčku bez registru proto lze označit nanejvýš úvěr od licencované firmy s benevolentnějším posouzením, nikoli úplné obejití registru.
Malá půjčka ihned na účet a rychlost výplaty
Malá půjčka ihned na účet stojí na automatizovaném schválení a na okamžitých platbách. Peníze dorazí u většiny poskytovatelů během několika minut od schválení.
Rychlost připsání ovlivňuje především banka příjemce. Pokud odesílající i přijímající banka podporují okamžité platby, převod proběhne během několika sekund včetně víkendů a svátků.
Celý proces sjednání probíhá kompletně online v několika krocích.
- Výběr částky a splatnosti v online kalkulačce poskytovatele.
- Registrace a potvrzení aktivačním kódem ze SMS zprávy.
- Ověření totožnosti ověřovací platbou nebo propojením bankovního účtu.
- Automatické posouzení bonity a schválení žádosti.
- Výplata peněz na uvedený účet po podpisu smlouvy.
U první žádosti trvá proces o něco déle kvůli registraci a ověření údajů. Opakované čerpání u stávajícího klienta bývá otázkou několika minut.
Rychlost výplaty nikdy nesmí zastínit celkovou cenu, kterou u drobného mikroúvěru ukáže až přepočtené RPSN.
Podmínkou schválení je věk od 18 let, trvalý pobyt v České republice, vlastní bankovní účet a doložitelný příjem. Aktivní exekuce nebo insolvence vede u licencovaných poskytovatelů k zamítnutí.
V takové situaci je řešením bezplatná dluhová poradna, kterou provozuje například organizace Člověk v tísni, nikoli další drahý mikroúvěr.
Vyplatí se malá půjčka
Mikroúvěr má opodstatnění pro pokrytí drobného výdaje do výplaty, zároveň patří k nejdražším produktům na trhu. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Rychlost s penězi na účtu často během několika minut od schválení.
- Nulové náklady u vybraných nabídek při vrácení do 14 dní.
- Online vyřízení bez papírování, ručitele i návštěvy pobočky.
- Nízká vstupní částka už od 1 000 Kč.
- Bez dokládání účelu, poskytovatel záměr půjčky neprověřuje.
❌ Nevýhody
- Extrémní RPSN u nejnižších částek dosahující tisíců procent.
- Krátká jednorázová splatnost vyžadující vrácení celé sumy najednou.
- Vysoký přeplatek u minimálních splátek, u 10 000 Kč až 31 144 Kč celkem.
- Riziko dluhové spirály u prodlužování a opakovaného čerpání.
- Nejasné podmínky u zprostředkovatelů, kde cenu určí až cílový věřitel.
Mikroúvěr se hodí pro žadatele s jistým příjmem, který překlenuje konkrétní drobný výdaj a zná přesný termín splacení. Nejvýhodnější je nabídka bez poplatků při vrácení v termínu.
Nevhodný je pro člověka v exekuci či insolvenci, pro krytí běžných výdajů domácnosti a pro splácení jiných dluhů. V takové situaci ochrání rozpočet bezplatná dluhová poradna, nikoli další úvěr.
FAQ – Časté dotazy o malé půjčce
Existuje ještě první půjčka zdarma?
U Zapla už bezúročná první půjčka neplatí, aktuální reprezentativní příklad uvádí u 1 000 Kč na 30 dní RPSN 1 139 %. Viva Credit však nabízí úvěr bez poplatků při vrácení do 14 dní.
Proč je RPSN u drobných půjček tak vysoké?
RPSN přepočítává veškeré náklady na roční období, takže jednorázový poplatek u půjčky na pár týdnů vychází ve stovkách až tisících procent. Skutečnou cenu proto lépe vystihuje celkový přeplatek v korunách.
Je malá Hyperpůjčka přímý věřitel?
Nikoli, provozovatelem webu je společnost Bezvafinance s.r.o., která podle vlastních podmínek není poskytovatelem půjček, nýbrž licencovaným zprostředkovatelem. Rozsah činí 1 000 až 20 000 Kč se splatností 1 až 30 dní a reprezentativní příklad 7 000 Kč na 30 dní uvádí RPSN 1 141,2 %.
Kolik stojí splácení mikroúvěru minimálními splátkami?
U Zapla činí celková částka při umořování minimální měsíční splátkou z 10 000 Kč po dobu 12 měsíců celkem 31 144 Kč. Náklady úvěru tak dosahují 21 144 Kč oproti 2 300 Kč při jednorázovém splacení do 30 dní.
Získá mikroúvěr i žadatel se záznamem v registru?
Nebankovní společnost k záznamu přihlíží individuálně a rozhoduje podle aktuálního příjmu a schopnosti splácet. Aktivní exekuce, insolvence nebo prodlení však vedou k zamítnutí.
Publikováno: 17. 8. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.