Nebankovní půjčky – na ruku ještě dnes i pro dlužníky s exekucí
Slib hotovosti na ruku ještě dnes patří k nejlákavějším nabídkám pro člověka v tísni. Za řadou webů s tímto příslibem však nestojí poskytovatel, nýbrž zprostředkovatel, a část nabídek míří na úvěr zajištěný nemovitostí. Kdo dnes v Česku skutečně přiveze hotovost domů a co hrozí žadateli v exekuci?
Shrnutí článku
Nebankovní půjčka na ruku s osobním doručením hotovosti zůstala doménou dvou licencovaných poskytovatelů, kterými jsou Provident a Simfina.
Weby Půjčkafon a Finero nejsou poskytovatelé, nýbrž tentýž zprostředkovatel provozovaný společností Leadsor Czech Republic s.r.o., která žádost pouze předává dál.
U zprostředkované nabídky se úroková sazba pohybuje od 2,99 % ročně s RPSN 3,62 % až po 279,83 % ročně s RPSN 1 141,2 %, konečnou cenu určí až cílový věřitel.
Nabídky na vyplacení exekuce proti zástavě nemovitosti často obcházejí zákon o spotřebitelském úvěru tím, že jsou žadatelům poskytovány jako podnikatelské úvěry na IČO. V takovém případě klient přichází o zákonnou spotřebitelskou ochranu.
U Providentu činí RPSN u modelové částky 30 000 Kč na 12 měsíců 41,29 %, u Fajnpůjčky od Simfiny dosahuje 265,73 %.
Následující text rozebírá, kdo půjčku na ruku ihned skutečně nabízí a jaká rizika nesou nabídky pro dlužníky v exekuci.
Nebankovní půjčka na ruku – kdo ji skutečně poskytuje
Nebankovní půjčka na ruku je úvěr, u kterého obchodní zástupce přiveze hotovost přímo do domácnosti klienta. Takových poskytovatelů na českém trhu zůstalo minimum.
Reálně jde o dvě licencované společnosti. Provident působí na trhu od roku 1997 a Simfina rozvíjí síť obchodních zástupců od července 2024, přičemž obě mají oprávnění od České národní banky.
Porovnání jejich oficiálních reprezentativních příkladů shrnuje následující tabulka.
Poskytovatel
Modelový příklad
RPSN
Celkem zaplaceno
Provident Zářivá půjčka
30 000 Kč na 14 měsíců
49,14 %
41 986 Kč
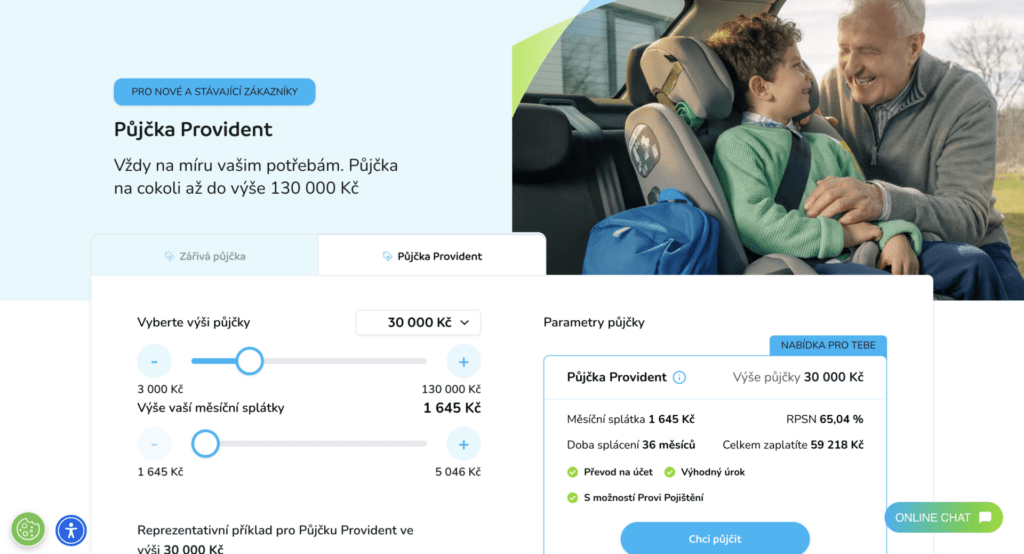
Půjčka Provident
30 000 Kč na 36 měsíců
65,04 %
59 218 Kč
Simfina Fajnpůjčka
20 000 Kč na 46 týdnů
265,73 %
34 040 Kč
Pozn.: Akční nabídky pro nové klienty Provident průběžně obměňuje. Aktuálně nabízí půjčku pod názvem Zářivá půjčka, v minulosti to byla např. Provi Desetinka.
Osobní doručení hotovosti není zdarma, poskytovatelé si obsluhu účtují jako samostatnou položku v ceně úvěru.
Ostatní weby slibující nebankovní půjčku na ruku bývají zprostředkovatelé nebo nabízejí zcela jiný produkt. Rozlišit poskytovatele od zprostředkovatele je proto prvním krokem před vyplněním jakéhokoli formuláře.
Kdo potřebuje pouze nižší částku, najde přehled možností v textu o tom, jak funguje malá půjčka a za jakých podmínek.
Osobní doručení hotovosti nabízejí pouze Provident a Simfina.
Půjčka na ruku ihned – rozdíl mezi zprostředkovatelem a věřitelem
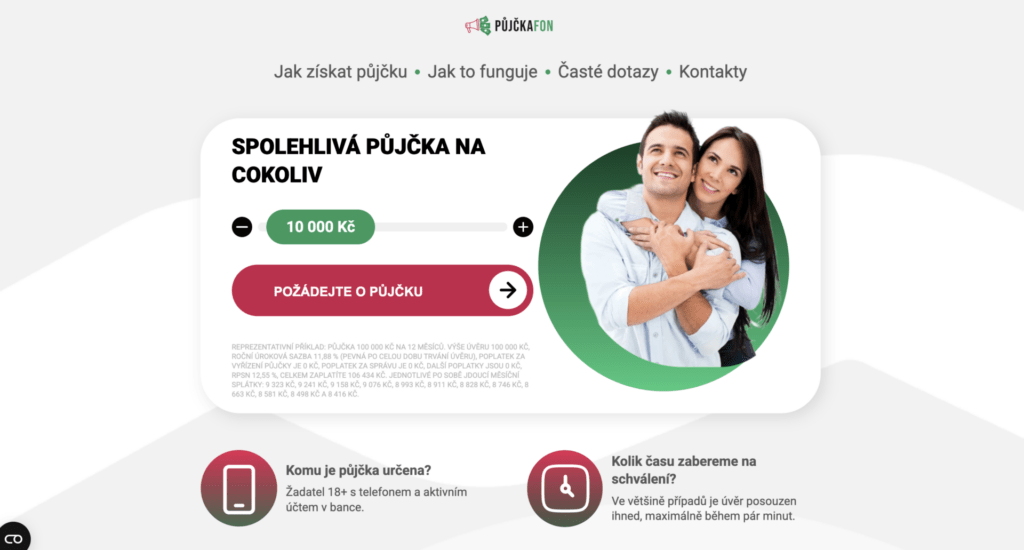
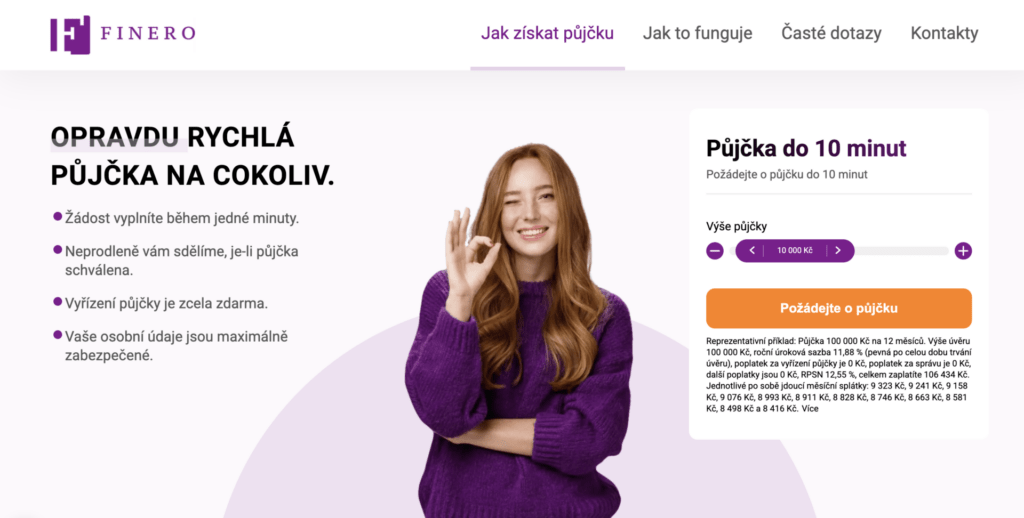
Půjčka na ruku ihned bývá inzerována na webech, které samy žádný úvěr neposkytují. Tento rozdíl zásadně ovlivňuje, co žadatel předem ví o ceně. Konkrétním příkladem jsou weby Půjčkafon a Finero.
Oba běží na systému společnosti Leadsor Czech Republic s.r.o., která je samostatným zprostředkovatelem spotřebitelského úvěru licencovaným Českou národní bankou. Jde tedy o jednu službu pod dvěma značkami, nikoli o dva odlišné poskytovatele. Funguje to tak, že zprostředkovatel žádost předá dál a konečné podmínky určí až cílová úvěrová společnost.
Oficiální reprezentativní příklad zprostředkované nabídky vypadá následovně.
Výše a doba – 100 000 Kč na 12 měsíců.
Úroková sazba – 11,88 % ročně, pevná po celou dobu.
Poplatky – za vyřízení, správu i ostatní 0 Kč.
RPSN – 12,55 %.
Celkem zaplaceno – 106 434 Kč při klesajících splátkách od 9 323 Kč po 8 416 Kč.
Tento příklad však popisuje pouze jednu z možných nabídek. Skutečné rozpětí úrokové sazby je podle povinně zveřejňovaných informací od 2,99 % ročně s RPSN 3,62 % až po 279,83 % ročně s RPSN 1 141,2 %.
⚠️ Pozor – Reklamní sazba RPSN od 3,62 % a skutečné maximum 1 141,2 % se liší více než třísetnásobně. Žadatel u zprostředkovatele předem nezná ani sazbu, ani konečnou cenu úvěru.
Posouzení žádosti proběhne podle poskytovatele zpravidla ihned, nejvýše během několika minut, a peníze se odesílají obvykle do 30 minut od schválení. Nejde přitom o garanci schválení, nýbrž o rychlost vyhodnocení, přičemž úvěrová kontrola probíhá vždy.
Zprostředkovatel neúčtuje spotřebiteli za zprostředkování žádnou odměnu. Výplata navíc putuje na bankovní účet, nikoli do ruky v hotovosti.
Osobní servis a týdenní splátky půjčku na ruku výrazně prodražují.
Půjčka na ruku v hotovosti ihned – jaká je skutečná cena?
Půjčka na ruku v hotovosti ihned je dostupná pouze u poskytovatelů s vlastní sítí obchodních zástupců. Rychlost tedy nezávisí na bankovním převodu, nýbrž na termínu schůzky.
U Providentu se osobní finanční asistent ozve nejpozději do jednoho pracovního dne od podání žádosti. Peníze předá přímo při podpisu smlouvy, pokud si klient zvolí hotovostní variantu Provi Plus.
Cena za vyplacení půjčky v hotovosti je však vyšší než u online úvěru. Modelový výpočet u Fajnpůjčky ukazuje, kolik žadatel za půjčku na ruku ihned zaplatí.
Položka u úvěru 4 000 Kč
Částka
Jistina
4 000 Kč
Administrativní poplatek
800 Kč
Odměna za hotovostní inkaso splátek
1 200 Kč
Celkem k zaplacení
6 808 Kč
Poplatky zde tvoří polovinu půjčené částky. Právě proto se hotovostní model vyplatí spíš u vyšších částek, kde se pevné poplatky rozloží do většího objemu.
👉 Praktický tip – Před podpisem se vyplatí porovnat celkovou zaplacenou částku u hotovostní i bezhotovostní varianty. Rozdíl u totožné jistiny bývá v tisících korunách.
Splácení u hotovostního modelu probíhá v týdenním nebo měsíčním režimu přímo obchodnímu zástupci. Přehled o závazku pomáhá udržet rozložení splátek u nebankovní půjčky připravené předem.
Srovnávače či zprostředkovatelé pouze předávají žádosti partnerským firmám.
Půjčka na ruku od soukromníka – rizika zástavy nemovitosti
Půjčka na ruku od soukromníka či od firmy inzerující rychlé řešení exekuce představuje nejrizikovější část trhu. Tyto nabídky obvykle stojí na zástavě nemovitosti.
Typickým příkladem jsou společnosti nabízející vyplacení exekucí, výkup nemovitostí s předkupním právem nebo půjčku se zástavou.
Některé společnosti ve svých podmínkách výslovně uvádějí, že spotřebitelské úvěry nenabízejí a zaměřují se jen na podnikatelské úvěry pro živnostníky a firmy. Z toho plyne zásadní důsledek. Podnikatelský úvěr nespadá pod zákon č. 257/2016 Sb., takže se na něj nevztahuje spotřebitelská ochrana ani povinnost posoudit úvěruschopnost podle tohoto zákona.
Pokud žadatel IČO nemá, nekalou praktikou bývá jeho rychlé zřízení před podpisem smlouvy nebo podepsání prohlášení, že peníze budou využity k podnikání.
Rizika takového řešení jsou:
Ztráta bydlení při nesplácení úvěru zajištěného nemovitostí.
Absence spotřebitelské ochrany u produktu mimo zákon o spotřebitelském úvěru.
Model zpětného odkupu, kdy klient nemovitost prodá a poté si ji pronajímá.
Podpis pod časovým tlakem bez možnosti prostudovat celou dokumentaci.
Zástava nemovitosti u člověka, který už nezvládá splácet, přesouvá riziko z dluhu na ztrátu střechy nad hlavou. Pro žadatele v exekuci proto tato cesta bývá nejnebezpečnější variantou. Bezpečnější řešení popisuje text o tom, jak funguje půjčka na exekuci bez zástavy a jaké má reálné limity.
Půjčka na ruku bez registru – prověřování žadatele
Půjčka na ruku bez registru patří k nejčastěji hledaným spojením, jehož výklad je však zavádějící. Každý licencovaný poskytovatel spotřebitelského úvěru musí posoudit úvěruschopnost žadatele.
Potvrzují to i sami zprostředkovatelé. Mnozí z nich uvádějí, že záznam nemusí být překážkou, posouzení úvěruschopnosti se však provádí vždy.
Slovní spojení půjčka na ruku „bez registru“ tedy znamená nanejvýš benevolentnější přístup k záznamu, nikoli jeho ignorování. Pro lepší orientaci v tématu pomůže přehled základních pojmů:
Pojem
Co znamená
Výpis z registru
přehled závazků evidovaných u BRKI, NRKI a SOLUS
Bonita
schopnost žadatele splácet podle příjmů a výdajů
Posouzení úvěruschopnosti
zákonná povinnost věřitele před poskytnutím úvěru
⚠️ Pozor – Nabídka slibující schválení žádosti komukoli bez jakéhokoli prověření je u licencované společnosti v rozporu se zákonem. U soukromého inzerenta jde o varovný signál.
Výpis z vlastního registru si může každý vyžádat sám. Znalost vlastních záznamů předem výrazně zvyšuje šanci vybrat poskytovatele, u kterého žádost projde.
Licencovaný věřitel musí prověřit příjmy i registry.
Diskuze o nejlepší nebankovní půjčce
Diskuze o nejlepší nebankovní půjčce bývají vyhledávaným zdrojem informací, je však nutné k nim přistupovat obezřetně. Podle recenzí je často zmiňována rychlost vyřízení a osobní přístup u hotovostních poskytovatelů. Kriticky se uživatelé vyjadřují k vysokému RPSN a k nevyrovnané kvalitě jednání jednotlivých obchodních zástupců.
Při čtení diskuzí o nejlepší nebankovní půjčce pomáhá několik zásad:
Konkrétní čísla v příspěvku jsou důvěryhodnější než obecná chvála.
Opakující se stížnost napříč zdroji odhalí skutečný problém.
Přehnaně nadšené hodnocení bez detailů bývá marketingem.
Nejspolehlivějším zdrojem zůstává seznam regulovaných subjektů, který vede Česká národní banka. Chybí-li společnost v seznamu, o oprávněného poskytovatele spotřebitelského úvěru nejde.
Diskuze slouží nejlépe jako doplněk k ověření licence a k porovnání reprezentativních příkladů, nikoli jako jediný zdroj rozhodnutí.
Užitečné je také porovnat, zda web nabízí vlastní produkt, nebo pouze předává žádost. Informace o zprostředkovateli bývá uvedena v patičce webu, často až pod povinně zveřejňovanými informacemi.
Co znamená lichva a kde je hranice
Pojem lichva bývá v souvislosti s drahými úvěry používán nepřesně. Lichva není definována konkrétní výší úroku, nýbrž zneužitím situace dlužníka.
Trestný čin lichvy vymezuje § 218 trestního zákoníku. Naplní jej ten, kdo zneužije něčí tísně, nezkušenosti, rozumové slabosti nebo rozrušení a nechá si slíbit plnění v hrubém nepoměru k hodnotě poskytnutého úvěru.
Samotná vysoká sazba proto k trestnosti nestačí. Legální licencovaný poskytovatel může mít RPSN v tisících procent, pokud jde o krátkodobý úvěr a podmínky jsou transparentně uvedeny.
Hranice lichvy nezačíná u konkrétního procenta, rozhoduje zneužití tísně a hrubý nepoměr mezi plněním obou stran.
Za lichvu hrozí odnětí svobody až na dvě léta, při získání značného prospěchu šest měsíců až pět let. Rozhodující je vždy posouzení konkrétního případu soudem, nikoli překročení určité sazby.
Pro spotřebitele je proto praktičtějším vodítkem porovnání celkové zaplacené částky. Spory z úvěrové smlouvy lze navíc řešit mimosoudně a bezplatně prostřednictvím finančního arbitra.
Řešení pro dlužníky v exekuci
Žadatel v aktivní exekuci u licencovaného poskytovatele spotřebitelského úvěru zpravidla neuspěje. Nový úvěr by v takové situaci dluhovou situaci prohloubil.
Nabídky slibující vyplacení exekuce proti zástavě nemovitosti sice existují, představují však riziko ztráty bydlení. Bezpečnější cestou je bezplatné dluhové poradenství.
Konkrétní možnosti vypadají následovně.
Bezplatná dluhová poradna s pomocí při jednání s věřiteli i exekutory.
Oddlužení trvající u řízení zahájených od 1. října 2024 tři roky.
Mimořádná okamžitá pomoc od Úřadu práce na neočekávaný výdaj.
Finanční arbitr řešící spory s věřitelem bezplatně a mimosoudně.
👉 Praktický tip – Návrh na oddlužení připraví bezplatná poradna zdarma. Placené oddlužovací firmy nabízejí totéž za úplatu, přestože podat návrh k soudu smí pouze akreditovaná osoba, advokát nebo insolvenční správce.
Bezplatné poradenství i přípravu oddlužení nabízí organizace Člověk v tísni. Podmínky celého procesu shrnuje text o tom, jak funguje půjčka v insolvenci a co je v této situaci možné.
Vyplatí se půjčka na ruku?
Hotovostní půjčka s doručením domů má opodstatnění pro konkrétní skupinu klientů, zároveň patří k dražším formám financování. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
Osobní jednání s obchodním zástupcem přímo v domácnosti.
Hotovost při podpisu bez čekání na bankovní převod.
Bez bankovního účtu, což pomáhá klientům bez internetového bankovnictví.
Bez ručitele a zástavy u obou licencovaných poskytovatelů.
❌ Nevýhody
Vysoké RPSN od 41,29 % u Providentu po 265,73 % u Fajnpůjčky.
Poplatky za hotovostní inkaso.
Nutnost osobní schůzky namísto plně online vyřízení.
Nedostupnost pro exekuce a probíhající insolvence.
Riziko zástavy u nabídek mimo spotřebitelský režim.
Hotovostní varianta se hodí klientovi bez bankovního účtu, který upřednostňuje osobní jednání a zvládne pravidelnou splátku. Nejvýhodnější je kratší splatnost u produktu s nižším RPSN.
Nevhodná je pro žadatele v exekuci či insolvenci a pro každého, kdo zvažuje zástavu nemovitosti kvůli vyplacení dluhů. V takové situaci ochrání rozpočet i bydlení bezplatná dluhová poradna, nikoli nový závazek.
FAQ – Časté dotazy o půjčkách na ruku
Kdo dnes v Česku přiveze hotovost domů?
Osobní doručení hotovosti nabízejí licencovaní poskytovatelé Provident a Simfina prostřednictvím sítě obchodních zástupců. Ostatní weby slibující hotovost bývají zprostředkovatelé vyplácející peníze na bankovní účet.
Jaký je rozdíl mezi poskytovatelem a zprostředkovatelem úvěru?
Poskytovatel (věřitel) půjčuje vlastní peníze a schvaluje podmínky. Zprostředkovatel pouze sbírá žádosti a předává je dalším firmám. U zprostředkovatele tak žadatel předem nezná přesnou úrokovou sazbu ani konečnou cenu úvěru.
Existuje licencovaná půjčka na ruku úplně bez registru?
Ne. Každý licencovaný poskytovatel spotřebitelského úvěru má ze zákona povinnost prověřit úvěruschopnost žadatele a nahlédnout do registrů (např. SOLUS, BRKI, NRKI). Pojem „bez registru“ v praxi označuje pouze benevolentnější posouzení záznamu, nikoli jeho ignorování.
Jaké je hlavní riziko půjčky na ruku od soukromníka?
Půjčky od soukromých osob nebo firem inzerujících vyplacení exekucí často vyžadují zástavu nemovitosti a bývají koncipovány jako podnikatelské úvěry na IČO. Žadatel tím přichází o zákonnou spotřebitelskou ochranu a při nesplácení riskujeme ztrátu bydlení.
Kam se obrátit při sporu s věřitelem?
Spory z úvěrové smlouvy lze řešit mimosoudně a bezplatně prostřednictvím Kanceláře finančního arbitra. S dluhy a exekucemi pomáhá zdarma dluhová poradna.