FlexiPůjčka od FlexiFinu – recenze, podmínky a na co si dát pozor
FlexiPůjčka láká na rychlé vyřízení a flexibilní čerpání úvěrového rámce. Za značkou FlexiFin se však v roce 2026 vystřídaly dva různé právní subjekty a tomu původnímu uložila Česká národní banka pokutu 4 miliony korun. Kdo dnes FlexiPůjčku skutečně poskytuje a jaké jsou její reálné náklady?
Shrnutí článku
FlexiPůjčku dnes poskytuje společnost FlexiFin prime s.r.o., IČO 27208923, která je vedena v aktuálním seznamu nebankovních poskytovatelů České národní banky.
Bývalá FlexiFin s.r.o. se v dubnu 2026 přejmenovala na Credivo Finance s.r.o. a ČNB jí v srpnu 2026 uložila pokutu 4 miliony Kč za nedostatky při posuzování úvěruschopnosti klientů.
Reprezentativní příklad u částky 50 000 Kč na 18 měsíců uvádí měsíční splátku 3 318 Kč, RPSN 25,96 % a celkovou částku 59 725,86 Kč.
Za vyplacení každé tranše se účtuje poplatek 1,99 % z čerpané částky, v modelovém příkladu tedy 995 Kč.
Aktuální kalkulačka nabízí rozsah 5 000 až 80 000 Kč se splatností 6 až 60 měsíců, na webu se však současně objevují navzájem odlišné údaje o splatnosti.
Následující recenze rozebírá poskytovatele, podmínky, poplatky i zkušenosti klientů.
FlexiFin půjčka a kdo ji dnes poskytuje
FlexiFin půjčka je značkové označení produktu, který se oficiálně jmenuje FlexiPůjčka. Zásadní informací pro každého zájemce je, že se za touto značkou v roce 2026 vystřídaly dva odlišné právní subjekty.
Současným poskytovatelem FlexiPůjčky je společnost FlexiFin prime s.r.o. se sídlem v Brně, kterou Česká národní banka vede v aktuálním seznamu nebankovních poskytovatelů spotřebitelského úvěru.
Ověřené kontaktní a identifikační údaje shrnuje následující tabulka.
| Údaj | Hodnota |
|---|---|
| Poskytovatel | FlexiFin prime s.r.o. |
| IČO | 27208923 |
| Sídlo | Čechyňská 419/14a, Trnitá, 602 00 Brno |
| Oprávnění ČNB | vedeno v aktuálním seznamu poskytovatelů |
| Zákaznická linka | 800 987 654 |
| info@flexifin.cz |
V patičce oficiálního webu figuruje také společnost FlexiFin One s.r.o. s odlišným identifikačním číslem, kterou web popisuje jako samostatného zprostředkovatele. Jako věřitele u konkrétní FlexiPůjčky však stránka uvádí FlexiFin prime, proto je namístě rozlišovat mezi oběma subjekty.
👉 Praktický tip – Platnost oprávnění konkrétní společnosti lze zdarma ověřit v seznamu regulovaných a registrovaných subjektů, který vede Česká národní banka. Ověřovat je vhodné podle identifikačního čísla, nikoli podle obchodní značky.
Právě rozlišení podle identifikačního čísla je u této značky klíčové. Starší recenze i dohledová rozhodnutí se totiž vztahují k jiné společnosti, přestože nesou podobný název.
Změna poskytovatele a pokuta od ČNB
Do března 2026 poskytovala úvěry pod touto značkou společnost FlexiFin s.r.o. s identifikačním číslem 24305511. V dubnu 2026 se přejmenovala na Credivo Finance s.r.o. a dnes je v seznamu ČNB vedena jako samostatný zprostředkovatel, nikoli jako poskytovatel.
Podle pravomocného rozhodnutí byla tato společnost nebankovním poskytovatelem od května 2018 do 31. března 2026, kdy oznámila ukončení poskytování úvěrů a její oprávnění zaniklo.
Zásadní je následné dohledové rozhodnutí. Česká národní banka uložila této společnosti v srpnu 2026 pokutu 4 miliony korun za nedostatky při posuzování úvěruschopnosti klientů v období od ledna do dubna 2025, přičemž rozhodnutí nabylo právní moci 14. srpna 2026.
Pro čtenáře z toho plynou dva důsledky, které je nutné oddělit.
- Pokuta se týká bývalé společnosti, dnes vystupující pod názvem Credivo Finance.
- Současný poskytovatel FlexiFin prime tuto pokutu neobdržel a je veden v aktuálním seznamu ČNB.
- ČNB v rozhodnutí uvádí, že produkt byl po zániku oprávnění bývalé firmy nabízen na téže adrese společností FlexiFin prime.
- Dokument zaznamenává personální a vlastnické propojení mezi oběma společnostmi.
⚠️ Pozor – Obranné formulace typu tato společnost není podvodná nevypovídají o ničem. Skutečnou jistotu dává pouze ověření identifikačního čísla v seznamu ČNB a znalost toho, který subjekt je věřitelem ve smlouvě.
Tato informace nijak nezpochybňuje oprávnění současného poskytovatele. Vysvětluje však, proč se starší hodnocení a dohledová zjištění nevztahují k témuž subjektu, se kterým klient dnes smlouvu uzavírá.
FlexiFin podmínky a struktura úvěru
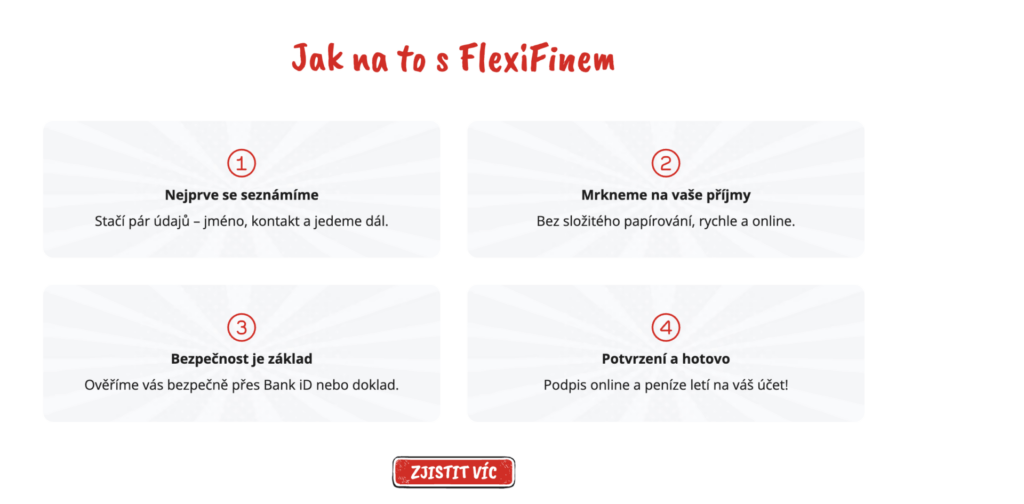
FlexiFin podmínky stojí na modelu úvěrového rámce s postupným čerpáním, nikoli na jednorázové půjčce. Klient si sjedná limit a poté z něj čerpá jednotlivé tranše.
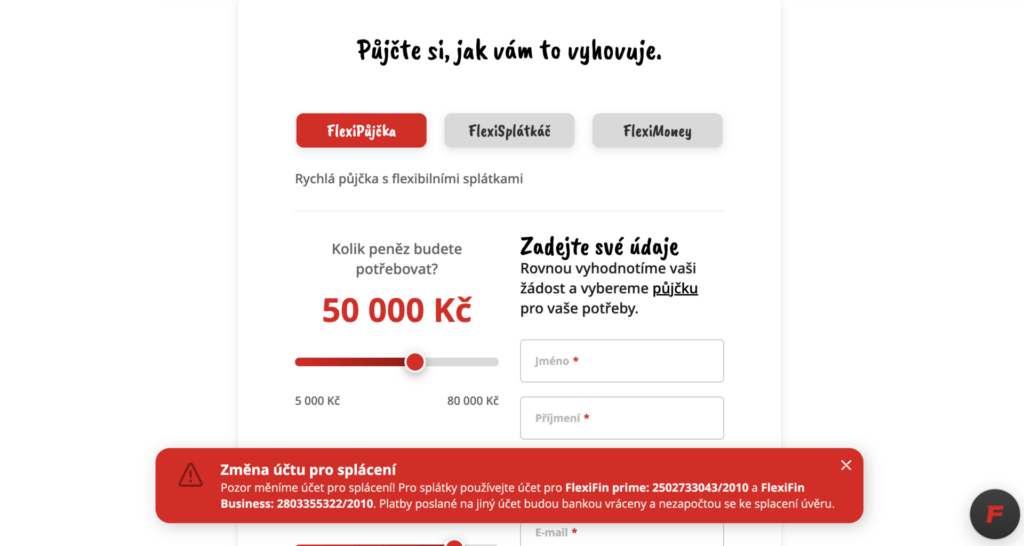
Aktuální kalkulačka na oficiálním webu nabízí rozsah 5 000 až 80 000 Kč se splatností 6 až 60 měsíců, přičemž minimální výše jednotlivé tranše činí podle smluvního vzoru 500 Kč.
U údajů o splatnosti však na oficiálních materiálech panuje rozpor, který je při rozhodování zásadní.
| Zdroj údaje | Uváděná splatnost |
|---|---|
| Interaktivní kalkulačka | 6 až 60 měsíců |
| Časté dotazy | smlouva na 60 měsíců |
| Dokument o poskytovateli | doba platnosti rámce plus 29 dní, standardně 569 dní |
Rozdíl mezi 569 dny a 60 měsíci je podstatný. Před podpisem je proto namístě vyžádat si písemné potvrzení, na jakou dobu se konkrétní smlouva uzavírá, protože délka splácení zásadně ovlivňuje celkovou zaplacenou částku.
Obdobný rozpor se týká rozsahu úvěru. Na téže stránce se vedle limitu 80 000 Kč objevuje starší blok s částkou od 1 000 Kč a s příkladem na 250 000 Kč, který zjevně patří jiné či dřívější verzi produktu.
S vyššími částkami u nebankovních poskytovatelů obecně pracuje také text věnovaný tomu, jak funguje nebankovní půjčka a jaké má podmínky.
FlexiFin kalkulačka a reprezentativní příklad
FlexiFin kalkulačka umožňuje nastavit výši úvěru i dobu splácení a zobrazí konkrétní reprezentativní příklad. Právě z ní vychází nejspolehlivější údaj o ceně.
Při nastavení částky 50 000 Kč se splatností 18 měsíců vypadá výpočet následovně.
| Parametr | Hodnota |
|---|---|
| Půjčená částka | 50 000 Kč |
| Pevná úroková sazba | 1,75 % měsíčně |
| Měsíční splátka | 3 318 Kč |
| Poplatek za vyplacení tranše | 995 Kč |
| Celkem zaplaceno | 59 725,86 Kč |
| RPSN | 25,96 % |
Zásadní je způsob uvádění úrokové sazby. Společnost uvádí sazbu měsíčně, nikoli ročně, přičemž jednoduchý nominální přepočet 1,75 % měsíčně odpovídá 21 % ročně a efektivní roční úročení zhruba 23,14 %.
Sazbu uváděnou měsíčně je proto nutné pro srovnání s jinými nabídkami vždy přepočítat. RPSN 25,96 % je vyšší než samotný úrok, protože zahrnuje i poplatek za vyplacení tranše a další náklady úvěru.
💡 Věděli jste? – Měsíčně uváděná sazba působí opticky nižší než roční. Sazbu 1,75 % měsíčně je pro porovnání s konkurencí nutné vynásobit dvanácti, teprve pak lze nabídky srovnávat.
Uvedený příklad počítá s konkrétní modelovou tranší. Formulace o minimální i maximální době splácení 18 měsíců proto popisuje zvolený modelový výpočet, nikoli univerzální podmínku každé smlouvy.
FlexiFin splátkový kalendář a jednotlivé poplatky
FlexiFin splátkový kalendář se odvíjí od zvolené výše tranše a doby splácení, přičemž k úroku se připočítávají samostatně účtované poplatky. Právě ty tvoří podstatnou část celkových nákladů.
Základním nákladem je poplatek za čerpání. Za vyplacení každé tranše se účtuje 1,99 % z čerpané částky, což u modelové půjčky 50 000 Kč znamená 995 Kč.
Vedle toho nabízí poskytovatel volitelné placené služby.
- Presto za 165 Kč jako expresní vyplacení tranše, při čerpání přes aplikaci je uváděna zdarma.
- Klidné spaní za 110 Kč měsíčně jako doplňková služba.
- Informační SMS servis za 29 Kč měsíčně.
Volitelné služby nemají být podmínkou schválení úvěru. Před podpisem se proto vyplatí ověřit, které z nich jsou ve smlouvě skutečně sjednané, protože měsíčně účtované položky zvyšují celkovou zaplacenou částku.
Samostatnou kapitolou jsou náklady při prodlení, které dokáží dluh rychle navýšit.
| Náklad při prodlení | Výše |
|---|---|
| Smluvní pokuta | 0,1 % denně |
| Náklady na vymáhání | 35 Kč denně, nejvýše 490 Kč měsíčně |
| Úrok z prodlení | v zákonné výši |
Součet těchto položek je u nižších částek citelný. Náklady na vymáhání ve výši 490 Kč měsíčně samy o sobě přesahují desetinu drobné půjčky, proto je namístě řešit potíže se splácením co nejdřív.
Srovnání nákladů u jiných rychlých produktů nabízí text zaměřený na to, jak funguje SMS půjčka a z čeho se skládá její cena.
⚠️ Důležité – změna účtu pro splácení
Klienti využívajúci tento úverový rámec musia venovať zvýšenú pozornosť samotnému splácaniu, pretože v roku 2026 prišlo ku kľúčovej organizačnej zmene.
Poskytovateľ oficiálne varuje pred úhradami na staré čísla účtov a dôrazne upozorňuje, že zmena účtu pre splácanie je nevyhnutná pre správne zaevidovanie plnenia.
Pro splátky je nutné nově používat výhradně účet pro FlexiFin prime (2502733043/2010) nebo pro FlexiFin Business (2803355322/2010).
Platby poslané na jakýkoliv jiný účet banka vrátí zpět a nezapočtou se ke splacení úvěru, což může klienta dostat do zbytečného prodlení.
Jak rychle FlexiPůjčka skutečně dorazí
Rychlost výplaty patří k nejčastěji zmiňovaným argumentům, na oficiálních materiálech se však objevují tři různé údaje. Ty popisují odlišné fáze procesu, nikoli tutéž věc.
Rozdíly mezi nimi vypadají následovně.
- Zhruba 3 minuty trvá podle FAQ vyplnění samotné žádosti při využití bankovní identity.
- Přibližně 5 minut je uváděno pro schválení žádosti po dodání všech dokumentů.
- Do 24 hodin je standardní lhůta pro připsání peněz na účet po schválení.
- Obratem dorazí peníze pouze při využití volitelné služby Presto.
Standardní lhůtou pro připsání peněz je tedy doba do 24 hodin, zatímco kratší údaje popisují dílčí kroky procesu nebo platí jen s příplatkovou službou.
Jde přitom o lhůty a marketingová tvrzení samotné společnosti, nikoli o nezávisle ověřenou rychlost převodu. Reálné připsání ovlivňuje také to, zda banka příjemce podporuje okamžité platby.
Dostupnost rychlých úvěrů mimo běžnou pracovní dobu rozebírá text věnovaný tomu, jak funguje půjčka nonstop a kdy peníze skutečně dorazí.
FlexiFin recenze a hodnocení klientů
FlexiFin recenze je nutné číst s vědomím, že veřejně dostupný profil na hodnoticích portálech zůstává veden pod původním identifikačním číslem, tedy pod bývalou společností. Hodnocení se proto vztahují k jinému právnímu subjektu než k dnešnímu poskytovateli.
Profil na portálu Firmy.cz uvádí u bývalé společnosti 406 hodnocení, přičemž další recenze nejsou bez přihlášení přístupné. Veřejně viditelná jsou především kritická hodnocení.
Petr v hodnocení z července 2026 kritizuje slabou komunikaci, automat na telefonní lince a vysoké přeplacení úvěru.
Martin v prosinci 2025 uvádí, že u půjčky 8 000 Kč platil denně 80 Kč na úroku a že podmínky podle něj neviděl dostatečně před podpisem.
Společnost v reakci uvádí, že klient má podmínky k dispozici ještě před podpisem smlouvy a že výše úroku závisí na posouzení úvěruschopnosti.
Jan v srpnu 2026 popisuje, že za dva měsíce zaplatil na úrocích 7 000 Kč, přičemž jistina podle něj klesla pouze o 200 Kč.
Tato hodnocení představují zkušenosti jednotlivých uživatelů, nikoli ověřené doklady o konkrétních smlouvách. Skutečnost, že se vážou ke staršímu identifikačnímu číslu, navíc znemožňuje vyvozovat z nich závěry o kvalitě služeb současného poskytovatele.
Tvrzení, že by většina zákazníků službu doporučila, proto nelze veřejně dostupnými daty podložit. Poctivější je konstatovat, že veřejná hodnocení jsou převážně kritická a týkají se předchozího subjektu.

FlexiFin zkušenosti a co z nich plyne
FlexiFin zkušenosti popisované klienty se opakovaně točí kolem dvou témat, kterými jsou celkové náklady a srozumitelnost podmínek před podpisem. Obojí přitom souvisí se strukturou produktu.
Úvěrový rámec s postupným čerpáním je totiž složitější než jednorázová půjčka. Každá tranše nese vlastní poplatek 1,99 % z čerpané částky, takže opakované čerpání zvyšuje náklady i tehdy, když se celková dlužná částka nemění.
Právě proto se u tohoto typu produktu vyplatí sledovat několik konkrétních věcí.
- Poměr úroku a úmoru v jednotlivých splátkách, tedy o kolik klesá jistina.
- Počet čerpaných tranší a souhrn poplatků za jejich vyplacení.
- Sjednané volitelné služby účtované měsíčně.
- Skutečnou dobu splatnosti uvedenou ve smlouvě.
Před podpisem má smysl vyžádat si modelový splátkový rozpis pro konkrétní částku, ze kterého je patrné, jak rychle bude jistina klesat a kolik činí celkový přeplatek.
Pokud splátky přerůstají přes hlavu, je namístě obrátit se na bezplatnou pomoc dřív, než nastane prodlení. Dluhové poradenství nabízí zdarma organizace Člověk v tísni.
Bezpečnější alternativy pro žadatele s horší historií shrnuje text zaměřený na to, jak funguje půjčka bez registru a zástavy a jaké má reálné limity.
Vyplatí se FlexiPůjčka
Produkt má jasně danou strukturu i ověřitelného poskytovatele, zároveň však vyžaduje pozornost při čtení podmínek. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Ověřitelné oprávnění současného poskytovatele v seznamu ČNB.
- Flexibilní čerpání úvěrového rámce po jednotlivých tranších.
- RPSN 25,96 % v modelovém příkladu, tedy pod úrovní mikropůjček.
- Široký rozsah splatnosti podle kalkulačky od 6 do 60 měsíců.
- Rychlé vyřízení žádosti s využitím bankovní identity.
- Dostupná zákaznická linka i kontaktní e-mail.
❌ Nevýhody
- Poplatek 1,99 % za každou tranši, u 50 000 Kč tedy 995 Kč.
- Měsíčně uváděná sazba, kterou je nutné pro srovnání přepočítat.
- Rozporné údaje o splatnosti napříč oficiálními materiály.
- Placené volitelné služby účtované měsíčně.
- Převážně kritická veřejná hodnocení, byť u předchozího subjektu.
- Pokuta ČNB pro bývalou společnost stejné značky.
Produkt se hodí žadateli, který potřebuje čerpat postupně, rozumí struktuře poplatků za jednotlivé tranše a zná skutečnou dobu splatnosti své smlouvy. Pro jednorázovou potřebu vychází levněji klasický splátkový úvěr bez poplatku za čerpání.
Nevhodný je pro toho, kdo očekává jednoduchou jednorázovou půjčku bez dalších položek, a pro žadatele v exekuci či insolvenci. Před podpisem je namístě ověřit identifikační číslo věřitele ve smlouvě a vyžádat si písemné potvrzení doby splácení.
FAQ – Časté dotazy o FlexiPůjčce
Kdo je současným poskytovatelem FlexiPůjčky?
Produkt poskytuje společnost FlexiFin prime s.r.o. s identifikačním číslem 27208923 se sídlem v Brně, která je vedena v aktuálním seznamu nebankovních poskytovatelů České národní banky. Ověřit ji lze podle identifikačního čísla v seznamu regulovaných subjektů.
Dostal současný poskytovatel pokutu od ČNB?
Nikoli. Pokutu 4 miliony Kč uložila Česká národní banka v srpnu 2026 bývalé společnosti FlexiFin s.r.o., která se v dubnu 2026 přejmenovala na Credivo Finance s.r.o. Důvodem byly nedostatky při posuzování úvěruschopnosti klientů.
Jaké RPSN má FlexiPůjčka?
U modelové částky 50 000 Kč se splatností 18 měsíců činí RPSN 25,96 %, měsíční splátka 3 318 Kč a celková zaplacená částka 59 725,86 Kč. Konečné podmínky se odvíjejí od posouzení úvěruschopnosti konkrétního žadatele.
Kolik stojí čerpání jednotlivé tranše?
Za vyplacení každé tranše se účtuje poplatek 1,99 % z čerpané částky, u modelové půjčky 50 000 Kč tedy 995 Kč. Opakované čerpání proto zvyšuje celkové náklady úvěru.
Jak rychle dorazí peníze na účet?
Standardní lhůtou pro připsání je doba do 24 hodin od schválení žádosti. Kratší uváděné údaje popisují vyplnění žádosti nebo její schválení, případně platí pouze při využití placené služby Presto.
Publikováno: 3. 9. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.