Hyperpůjčka – parametry, podmínky, recenze
Orientace v desítkách bankovních i nebankovních nabídek přesto zůstává pro běžného žadatele časově náročná. Stále větší oblibě se proto těší internetové zprostředkovatelské platformy a agregátory, které slibují rychlé vyhodnocení finančních možností a propojení s vhodným věřitelem během několika minut.
Jedním ze zástupců je Hyperpůjčka, za kterou stojí licencovaná společnost Bezvafinance s.r.o. Ta nestaví na přímém půjčování, nýbrž na automatizovaném párování poptávky s kritérii finančních institucí. Jaké se platí poplatky a úroky u Hyperpůjčky?
Shrnutí článku
Hyperpůjčka funguje jako online platforma společnosti Bezvafinance s.r.o., která zprostředkovává spotřebitelské úvěry od 10 000 Kč do 250 000 Kč se splatností až 84 měsíců.
Žadatelé s drobnými historickými záznamy v registrech mají šanci na schválení, zcela vyloučeny jsou však osoby s aktivními exekucemi či v insolvenčním řízení.
Minimální RPSN začíná na hodnotě 5,11 %, přičemž finální úroková sazba a celkové náklady se odvíjejí od individuálního posouzení bonity koncovým věřitelem.
Celý proces od vyplnění žádosti přes automatizovaný předschvalovací algoritmus až po vyplacení peněz probíhá výhradně digitální cestou na bankovní účet bez možnosti hotovostní výplaty.
Nezávislé recenze přímo na Hyperpůjčku v podstatě neexistují, jelikož klienti po zprostředkování hodnotí konkrétní licencované poskytovatele, s nimiž uzavřeli konečnou smlouvu.

Hyperpůjčka – půjčka do 5 minut?
Hyperpůjčka nepředstavuje přímého poskytovatele úvěrů, nýbrž online platformu a zprostředkovatelský systém pro nezávazné poptání spotřebitelských úvěrů. Provozovatelem a zprostředkovatelem této služby je společnost Bezvafinance s.r.o., která disponuje licencí samostatného zprostředkovatele spotřebitelského úvěru pod dohledem České národní banky.
Systém funguje na bázi agregátoru poptávek: po odeslání požadavku vyhodnotí zadané parametry a propojí zájemce s konkrétním licencovaným věřitelem, jehož schvalovací kritéria nejlépe odpovídají profilu žadatele.
Základní parametry úvěru:
- Výše úvěru: 10 000 Kč až 250 000 Kč
- Doba splatnosti: 12 až 84 měsíců
- Účelovost: Zcela bezúčelový finanční produkt s volným využitím prostředků
- Zajištění: Bez nutnosti ručitele či zástavy nemovitosti
- Vyplacení: Bezhotovostní převod na bankovní účet žadatele
V marketingových materiálech může být označována Hyperpůjčka jako půjčka do 5 minut, což odkazuje na průměrnou časovou náročnost vyplnění registračního dotazníku a následné předschválení. Samotné vyplacení peněz probíhá bezprostředně po finálním schválení a podpisu smlouvy s vybraným poskytovatelem, obvykle v rozmezí několika desítek minut.

Recenze a zkušenosti s Hyperpůjčkou
Dohledat ucelené a ověřené recenze Hyperpůjčky na nezávislých portálech, jako jsou Google Firmy, Firmy.cz od Seznamu či specializovaná diskuzní fóra typu eMimino a Poradte.cz, představuje značně komplikovaný úkol.
Samotná služba totiž nevystupuje jako finální poskytovatel peněz, nýbrž funguje výhradně jako technologický zprostředkovatel a agregátor poptávek. Z tohoto důvodu většina klientů hodnotí až konkrétní úvěrové společnosti (například Provident či Cofidis), se kterými následně uzavřeli smluvní vztah, nikoliv samotnou platformu provozovanou společností Bezvafinance s.r.o.
Pokud se v internetových diskusích přímé zkušenosti s Hyperpůjčkou přece jen objeví, týkají se především samotného procesu zprostředkování. Uživatelé pozitivně kvitují bleskové vyplnění a předběžné posouzení během několika minut.
Z celkového pohledu vyznívají dostupné recenze Hyperpůjčky neutrálně. Projekt plní úlohu vstupní brány k finančním produktům na trhu, konečné zkušenosti s Hyperpůjčkou se však vždy odvíjejí od individuálního přístupu, úrokové sazby a jednání konkrétního licencovaného poskytovatele, kterému byla žádost postoupena.
Poplatky a úroky u Hyperpůjčky
Cenová struktura zprostředkovaného úvěru vychází z parametrů stanovených koncovým věřitelem a odvíjí se od vyhodnocení bonity konkrétního žadatele. Samotné zprostředkování, vyplnění formuláře i vyhodnocení poptávky probíhá zcela zdarma. Závazné poplatky a úroky u Hyperpůjčky vstupují v platnost až ve chvíli akceptace konkrétní smluvní nabídky.
Oficiálně uváděná minimální hodnota RPSN začíná na úrovni 5,11 %. Tato sazba představuje nejvýhodnější možnou kalkulaci dostupnou pro klienty s nejvyšší bonitou a bezchybnou finanční historií. Výsledná roční procentní sazba nákladů u rizikovějších profilů v nebankovním sektoru dosahuje vyšších hodnot, vždy v závislosti na míře rizika.
Předsmluvní formulář před podpisem závazku přesně specifikuje:
- Minimální RPSN od 5,11 % až po maximální stanovený strop dle nabídky
- Roční úrokovou sazbu (p.a.)
- Veškeré poplatky za sjednání či vedení úvěrového účtu
- Celkovou částku splatnou spotřebitelem za celou dobu trvání závazku (až do 84 měsíců)
- Sankční poplatky v případě nedodržení splátkového kalendáře
Platná legislativa chrání spotřebitele striktním zastropováním sankcí při prodlení i garancí práva na předčasné splacení úvěru s minimálními náklady. Žadatel disponuje zákonnou lhůtou 14 dnů pro bezplatné odstoupení od smlouvy bez uvedení důvodu, přičemž hradí výhradně úrok za dny, kdy měl peněžní prostředky skutečně k dispozici.
Reprezentativní příklad z webu hyperfinance.cz:
Výše úvěru 150 000 Kč, výše měsíční splátky 2 499 Kč, počet splátek 84, doba splatnosti 84 měsíců, pevná úroková sazba 10,24% p.a., RPSN 10,7%, poplatky za sjednání a vedení půjčky: 0 Kč. Celková splatná částka je 209 916 Kč.
Podmínky Hyperpůjčky
Získání finančních prostředků prostřednictvím zprostředkovatelské platformy vyžaduje splnění legislativních i interních kritérií stanovených zapojenými finančními institucemi. Základní podmínky Hyperpůjčky vycházejí ze zákona o spotřebitelském úvěru, který ukládá povinnost důkladného prověření schopnosti žadatele úvěr řádně splácet.
Klíčová kritéria pro úspěšné posouzení žádosti zahrnují:
- Dosažení věku minimálně 18 let a plná způsobilost k právním úkonům
- Trvalý pobyt na území ČR
- Stabilní a prokazatelný finanční příjem z legitimního zdroje (pracovní poměr, podnikání, starobní či invalidní důchod)
- Vlastní bankovní účet vedený u české bankovní instituce na jméno žadatele
- Platný občanský průkaz a druhý doklad totožnosti (například řidičský průkaz nebo cestovní pas)
- Funkční mobilní telefonní číslo a e-mailová adresa pro autorizaci úkonů
Splnění těchto bodů představuje nezbytný základ, konečné podmínky Hyperpůjčky se však mohou lišit podle konkrétního poskytovatele, kterému systém žádost postoupí. Schválení probíhá zcela bez nutnosti ručitele, jedná se o půjčku bez ručení.
Jak funguje Hyperpůjčka?
Technologický princip zprostředkovatelské platformy spočívá v automatizovaném párování poptávky s nabídkami licencovaných věřitelů. Odpověď na otázku, jak funguje Hyperpůjčka, leží v algoritmu vyvinutém společností Bezvafinance.
Tento systém během několika okamžiků analyzuje zadaná data a vyhodnocuje pravděpodobnost schválení u jednotlivých partnerských institucí. Žadatel tak nemusí oslovovat desítky různých společností jednotlivě.
Praktický proces probíhá v několika přesně definovaných krocích:
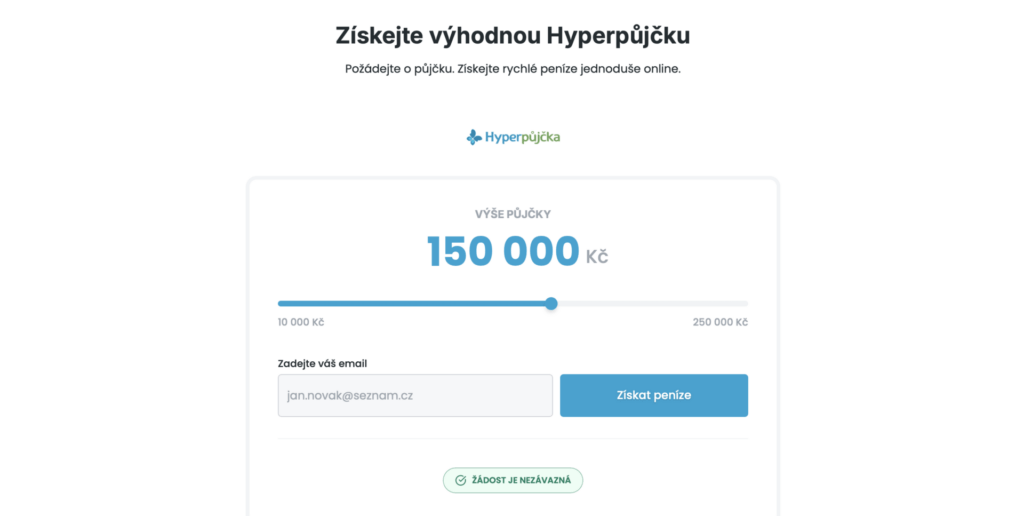
- Vyplnění formuláře: Veškerá administrativa probíhá na internetu. V tomto bodě se online Hyperpůjčka vyznačuje jednoduchostí, kdy zájemce zadá požadovanou sumu, preferovanou dobu splácení a pravdivé osobní i kontaktní údaje.
- Vyhodnocení: Algoritmus ověří základní parametry a provede předběžné posouzení. To, jak funguje Hyperpůjčka, spočívá v tom, že systém předloží žádost pouze těm poskytovatelům, u nichž má profil žadatele reálnou šanci uspět.
- Předložení nabídky a podpis smlouvy: Žadatel obdrží konkrétní návrh úvěrových podmínek včetně výše úrokové sazby, RPSN a splátkového kalendáře od vybraného partnera. Akceptace smlouvy probíhá distančně.
- Odeslání finančních prostředků: Po finálním stvrzení smluvní dokumentace věřitel zahajuje okamžitou bezhotovostní transakci. U partnerů podporujících zrychlené platby je schválená Hyperpůjčka připsána ihned na účet.
Celý zprostředkovatelský cyklus klade maximální důraz na rychlost zpracování a minimální byrokratickou zátěž. Žadatel získává transparentní přehled o dostupných možnostech bez nutnosti zdlouhavého obvolávání jednotlivých finančních institucí.
Je Hyperpůjčka bez registru?
Zákonná úprava spotřebitelských úvěrů ukládá všem poskytovatelům povinnost posuzovat úvěruschopnost žadatele. Z tohoto důvodu Hyperpůjčka bez registru ve smyslu absolutního ignorování dlužnických databází legislativně existovat nemůže.
Každý licencovaný věřitel spolupracující s touto zprostředkovatelskou platformou je povinen do příslušných registrů nahlédnout a vyhodnotit celkovou platební morálku i míru zadlužení. Nejde tedy o půjčku bez registru.
Praxe zprostředkovatelského modelu však přináší vyšší flexibilitu schvalování. Databáze partnerských subjektů zahrnuje pestré spektrum nebankovních poskytovatelů s odlišnou tolerancí k rizikům. Systém automaticky směruje poptávku tam, kde drobný historický vroubek v evidenci nepředstavuje okamžité zamítnutí žádosti.
Pokud má žadatel již doplacené starší závazky nebo šlo pouze o marginální zpoždění s platbou za služby, šance na úspěch zůstává reálná. Znamená to tedy, že ačkoliv to není půjčka pro lidi v exekuci, její podmínky jsou benevolentnější.
Termín Hyperpůjčka bez registru proto v marketingové praxi označuje dostupnější typ úvěrového produktu pro osoby s méně dokonalou finanční historií, nikoliv úplnou absenci lustrace. Zásadní překážku pro poskytnutí financí představují aktivní exekuce, probíhající insolvenční řízení nebo neschopnost doložit legální a stabilní zdroj příjmů pokrývající měsíční splátky.
Kontakt na Hyperpůjčku
Zprostředkovatelskou platformu provozuje společnost Bezvafinance s.r.o., se sídlem na adrese Paříkova 910/11a, Vysočany, 190 00 Praha 9, IČO: 24186104. Společnost je zapsána v obchodním rejstříku vedeném Městským soudem v Praze a disponuje licencí samostatného zprostředkovatele spotřebitelského úvěru pod přímým dohledem České národní banky.
Dostupné kontaktní kanály pro veřejnost a žadatele:
- Oficiální webové stránky: hyperfinance.cz
- Zákaznická e-mailová podpora: info@hyperfinance.cz, info@bezvafinance.cz
Veškerá komunikace ohledně samotné žádosti a výběru vhodného finančního produktu probíhá digitálně přes internetový formulář. Tento mechanismus umožňuje rychlé online schválení půjčky bez nutnosti osobních schůzek na kamenných pobočkách, přičemž následný zákaznický servis po uzavření smlouvy již přebírá přímo koncový licencovaný věřitel.
Výhody a nevýhody Hyperpůjčky
Zhodnocení silných a slabých stránek zprostředkovatelské platformy nabízí ucelený pohled na to, zda služba odpovídá specifickým finančním potřebám žadatele. Objektivní výhody a nevýhody Hyperpůjčky pramení z její agregátorské podstaty, která na jedné straně šetří čas, na straně druhé přináší závislost na externích subjektech.
Hlavní přednosti:
- Vysoká propustnost žádostí: Díky rozsáhlé síti spolupracujících nebankovních institucí platí tato služba za řešení typu nejschvalovanější půjčka, neboť systém automaticky přesměruje zájemce k věřiteli s nejvyšší šancí.
- Maximální úspora času: Celé vyřízení Hyperpůjčky online probíhá bez nutnosti navštěvovat kamenné pobočky nebo absolvovat zdlouhavé schůzky s úvěrovými poradci, což šetří čas.
- Široké rozpětí částek: K dispozici je jak malá Hyperpůjčka na překlenutí krátkodobého nedostatku financí před výplatou, tak standardní dlouhodobý spotřebitelský úvěr až do výše 250 000 Kč se splatností až 84 měsíců.
- Rychlost transferu peněz: Po úspěšném podpisu smluvní dokumentace věřitel zajišťuje odeslání Hyperpůjčky ihned na účet, přičemž finanční prostředky dorazí prostřednictvím okamžité platby během několika minut.
- Bezplatný servis: Samotné podání žádosti i vyhodnocení profilu zůstává pro koncového klienta zcela zdarma.
Hlavní nedostatky:
- Pouze bezhotovostní styk: Služba se orientuje výhradně na bankovní převody, přičemž klasická půjčka v hotovosti na ruku či prostřednictvím výplaty na čerpací stanici v tomto zprostředkovatelském modelu chybí.
- Nejistota finálních podmínek: Zprostředkovatel negarantuje konkrétní úrokovou sazbu ani RPSN, jelikož finální kalkulaci stanovuje teprve vybraný koncový poskytovatel na základě individuálního skóringu.
- Marketingový dosah dat: Zadání kontaktních údajů do agregačního formuláře často vede k zařazení do databází a následnému zasílání dalších propagačních nabídek ze světa financí.
- Přísné legislativní mantinely: Přestože systém disponuje vysokou mírou tolerance k drobným záznamům v registrech, osoby s aktivní exekucí či v insolvenci šanci na schválení nemají.
Při finálním rozhodování hrají tyto výhody a nevýhody Hyperpůjčky zásadní roli. Platforma funguje jako efektivní digitální pomocník pro rychlý průzkum dostupných úvěrových možností na trhu, konečné posouzení výhodnosti konkrétního závazku však spočívá v důkladném prostudování předložené předsmluvní dokumentace.
FAQ – nejčastější otázky a odpovědi
Za projektem stojí společnost Bezvafinance s.r.o., která disponuje licencí samostatného zprostředkovatele od České národní banky. Společnost nepůjčuje vlastní kapitál, nýbrž funguje jako technologická platforma propojující žadatele s licencovanými bankovními i nebankovními věřiteli.
Vyplnění formuláře, vyhodnocení profilu i samotné zprostředkování nabídky je zcela bezplatné. Veškeré případné poplatky spojené se samotným úvěrem vycházejí až z konkrétní smlouvy uzavřené s koncovým poskytovatelem.
Výplata finančních prostředků probíhá výhradně bezhotovostním převodem na bankovní účet vedený na jméno žadatele. Hotovostní předání peněz kurýrem či výplata na čerpacích stanicích v tomto systému není k dispozici.
Schválení žádosti v probíhající exekuci či insolvenčním řízení není možné. Zákonná úprava ukládá všem licencovaným věřitelům povinnost prověřovat úvěruschopnost, přičemž tyto právní stavy představují zákonnou překážku pro poskytnutí spotřebitelského úvěru.
Finanční prostředky odesílá vybraný koncový věřitel bezprostředně po oboustranném podpisu smluvní dokumentace. Při využití okamžitých mezibankovních plateb má žadatel schválenou sumu k dispozici v řádu několika minut.
Publikováno: 11. 8. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.


