Krátkodobá půjčka online a ihned

Krátkodobá půjčka online slouží k překlenutí několika týdnů do výplaty a peníze dorazí na účet během minut. Právě u těchto mikroúvěrů však bývá RPSN nejvyšší na celém trhu, protože jednorázový poplatek se přepočítává na velmi krátkou dobu. Kdy se krátkodobá půjčka opravdu vyplatí a u kterého poskytovatele vyjde nejlevněji?
Shrnutí článku
Krátkodobá půjčka online je mikroúvěr se splatností nejčastěji 7 až 30 dní, který licencovaní poskytovatelé vyplácejí do 15 minut od schválení.
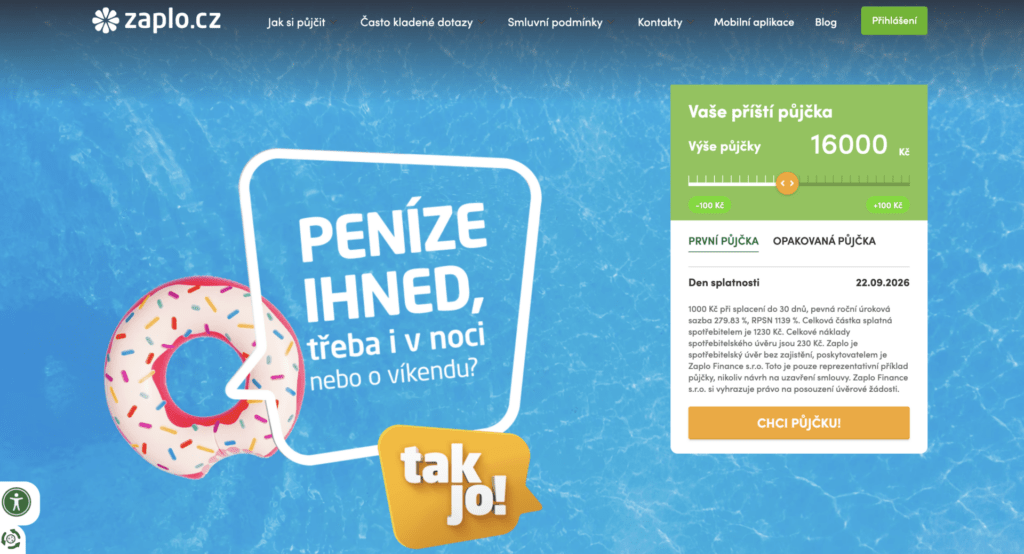
První půjčka bývá u řady poskytovatelů s nulovým RPSN, u CreditStaru činí 0 % a u Zapla je zdarma do 16 000 Kč při splacení do 30 dní.
Opakované čerpání je výrazně dražší, u krátkodobé MiniLoan od CreditStaru dosahuje RPSN 1 732,08 %.
Řada webů nabízejících krátkodobé půjčky jsou pouze zprostředkovatelé, nikoli věřitelé, konečné podmínky proto určí až cílová společnost.
Aktivní exekuce nebo insolvence vede k zamítnutí u každého licencovaného poskytovatele.
Následující průvodce vede od konkrétního srovnání nákladů k obecnějším pravidlům bezpečného půjčování.
Krátkodobá půjčka a co si pod ní představit
Krátkodobá půjčka je mikroúvěr určený k překlenutí krátkého výpadku příjmů, nikoli k financování větších investic. Splatnost se pohybuje nejčastěji mezi 7 a 30 dny.
Půjčované částky bývají nízké, zpravidla od 500 Kč do zhruba 30 000 Kč. Splácí se jednorázově, celá dlužná částka se vrací v jednom termínu.
Typickým důvodem čerpání je neočekávaný výdaj, oprava auta nebo dojezd do výplaty. Právě jednorázová splatnost odlišuje mikroúvěr od splátkových produktů.
Krátkodobá půjčka řeší časový nesoulad mezi výdajem a příjmem, nikoli dlouhodobý nedostatek peněz.
Cenu tvoří nejčastěji jednorázový poplatek za poskytnutí, nikoli klasický úrok. Tento poplatek se při přepočtu na roční období promítne do mimořádně vysokého RPSN.
Krátkodobá půjčka se proto vyplatí jen s jistotou včasného splacení. Každé prodloužení nebo opakování náklady prudce zvyšuje.
Krátkodobá půjčka online a srovnání poskytovatelů
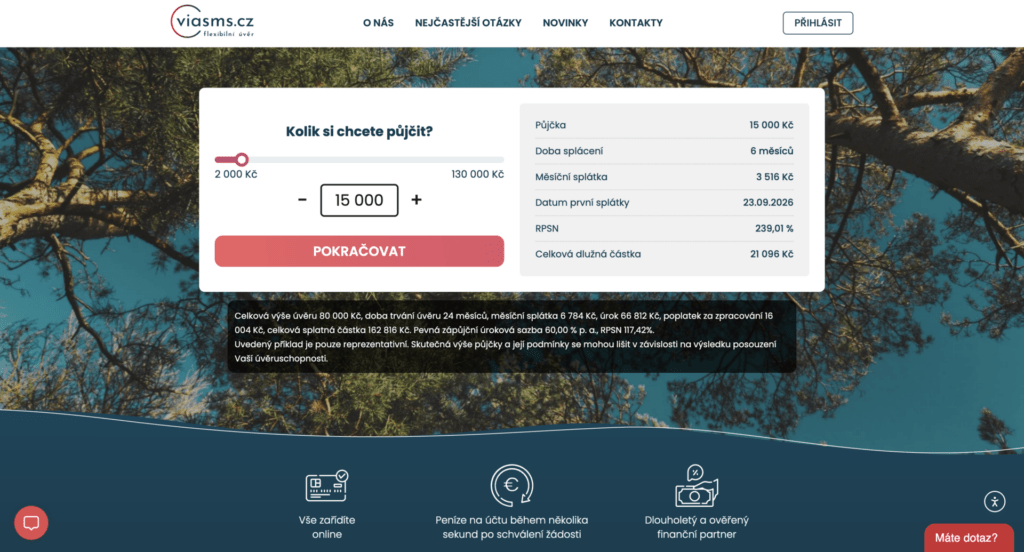
Krátkodobá půjčka online se sjednává kompletně přes internet u licencovaných nebankovních společností. Přehled hlavních poskytovatelů s ověřenými parametry shrnuje následující tabulka.
| Poskytovatel | Výše půjčky | Splatnost | RPSN |
|---|---|---|---|
| Via SMS | 2 000 – 130 000 Kč | od 3 měsíců, krátkodobě i kratší | 117,42 % v reprezentativním příkladu |
| CreditStar MiniLoan | do 22 000 Kč | do 30 dní | 0 % u první, 1 732,08 % u opakované |
| Zaplo | 1 000 – 30 000 Kč | 7 – 30 dní | 0 % u první do 16 000 Kč |
| Ferratum Credit | 2 500 – 50 000 Kč | revolvingově | 299,98 % v reprezentativním příkladu |
| MobilPůjčka | od 1 000 Kč | 21 dní | 454 % u příkladu 1 000 Kč |
Tabulka ukazuje zásadní pravidlo celého segmentu. Čím nižší částka a čím kratší splatnost, tím vyšší je přepočtené RPSN.
💡 Věděli jste? – Řada webů s nabídkou krátkodobých půjček nejsou věřitelé, nýbrž samostatní zprostředkovatelé. Ti žádost pouze přeposílají licencovaným společnostem a konečné podmínky určí až cílový poskytovatel.
Rozlišit přímého věřitele od zprostředkovatele se vyplatí ještě před vyplněním formuláře. U zprostředkovatele žadatel předem nezná ani sazbu, ani konečnou cenu úvěru.
Volba u krátkodobé půjčky online by proto měla vycházet z porovnání celkového přeplatku v korunách u přímých věřitelů s transparentním reprezentativním příkladem.
Půjčka před výplatou a nulové RPSN u první žádosti
Půjčka před výplatou je nejčastějším důvodem čerpání mikroúvěru. Klient potřebuje pokrýt několik dní či týdnů do příchodu mzdy a poté částku jednorázově vrátí.
Právě pro tuto situaci nabízejí poskytovatelé první půjčku zdarma. U CreditStaru činí RPSN první MiniLoan 0 %, u Zapla je první půjčka do 16 000 Kč zdarma při splacení do 30 dní.
Nulová sazba platí výhradně při splacení v termínu. Následující přehled shrnuje, co u těchto nabídek hlídat.
- Termín splatnosti dodržet do dne, jinak nárok na nulové RPSN zaniká.
- Jednorázové splacení celé částky, nikoli minimální splátka.
- Pouze první půjčka, opakované čerpání už je plně zpoplatněno.
- Sankce z prodlení navyšující dluh při pozdní úhradě.
👉 Praktický tip – Nejlevnější variantou trhu je první půjčka s nulovým RPSN splacená přesně v termínu. Klient v takovém případě vrátí přesně tolik, kolik si půjčil.
Půjčka před výplatou dává smysl jen tehdy, pokud je příchod mzdy jistý a částka pokryje splacení celého úvěru. V opačném případě hrozí prodloužení a prudký nárůst nákladů.

Půjčka do 14 dní a její skutečná cena
Půjčka do 14 dní patří k nejkratším produktům na trhu a zároveň k těm s nejvyšším přepočteným RPSN. Krátká doba splatnosti totiž zásadně mění výpočet nákladů.
Princip je jednoduchý. Jednorázový poplatek, který u dvoutýdenní půjčky tvoří jen zlomek jistiny, se po přepočtu na celý rok promítne do stovek až tisíců procent.
Konkrétní příklad ukazuje MobilPůjčka. U částky 1 000 Kč na 21 dní činí jednorázový poplatek 250 Kč, RPSN 454 % a celková splatná částka 1 250 Kč.
U půjčky na dva týdny vypovídá o skutečné ceně víc přeplatek v korunách než samotné tříciferné RPSN.
Praktičtějším vodítkem je proto celková částka k úhradě. Srovnání dvou nabídek podle korunového přeplatku ukáže reálnou cenu srozumitelněji než porovnání procent.
Vysoké RPSN přesto nelze ignorovat. Jakmile se krátkodobý úvěr opakovaně prodlužuje, přepočtená sazba se promítne do skutečných nákladů a přeplatek rychle roste.
Nabídka typu půjčka do 14 dní je tedy nástrojem na jednorázové překlenutí, u kterého je plán splacení jasný ještě před odesláním žádosti.

Rychlá krátkodobá půjčka a podmínky schválení
Rychlá krátkodobá půjčka je dostupná i pro žadatele s nepravidelným příjmem, přesto ji nikdo neposkytne bez posouzení. Každý licencovaný poskytovatel musí ze zákona ověřit schopnost splácet.
Základní podmínky jsou u většiny společností podobné a týkají se věku, pobytu i bankovního účtu.
- Věk od 18 let a platný doklad totožnosti.
- Trvalý pobyt v ČR a vlastní bankovní účet.
- Doložitelný příjem včetně důchodu, rodičovské nebo příjmu OSVČ.
- Bez prodlení, exekuce a insolvence u stávajících závazků.
Ověření příjmu probíhá nejčastěji bezpečným propojením s bankovním účtem v režimu pouze pro čtení. Žadatel tak nemusí dokládat klasické potvrzení od zaměstnavatele.
Vyšší dostupnost mikroúvěru neznamená absenci prověření, nýbrž mírnější a rychlejší posouzení bonity.
Hranice dostupnosti vede u aktivní exekuce a insolvence. V takové situaci licencovaná firma úvěr neposkytne a řešením je bezplatná dluhová poradna, kterou provozuje například organizace Člověk v tísni.
Pro schválení rychlé krátkodobé půjčky proto platí, že rozhoduje doložený příjem a čistá aktuální platební historie, nikoli samotná ochota poskytovatele.
Online půjčka ihned na účet a rychlost výplaty
Online půjčka ihned na účet stojí na automatizovaném schválení a na okamžitých platbách. Peníze dorazí u většiny poskytovatelů do 15 minut od schválení.
Rychlost připsání ovlivňuje především shoda bank. Pokud odesílající i přijímající banka podporují okamžité platby, převod proběhne během několika sekund včetně víkendů a svátků.
Celý proces sjednání probíhá v několika krocích přímo z mobilu nebo počítače.
- Výběr částky a splatnosti v online kalkulačce poskytovatele.
- Vyplnění žádosti s osobními údaji a číslem účtu.
- Ověření totožnosti ověřovací platbou nebo propojením účtu.
- Automatické posouzení bonity a schválení žádosti.
- Výplata peněz na uvedený účet po podpisu smlouvy.
U první žádosti trvá proces zpravidla o něco déle kvůli registraci a ověření údajů. Opakované čerpání u stávajícího klienta bývá otázkou několika minut.
⚠️ Pozor – Žádný seriózní poskytovatel nevybírá poplatek předem výměnou za schválení. Nabídka okamžité půjčky s platbou předem je typickým znakem podvodu.
Před podpisem se vyplatí ověřit licenci poskytovatele v seznamu regulovaných subjektů, který vede Česká národní banka. Chybí-li společnost v seznamu, o oprávněného poskytovatele nejde.
Vyplatí se krátkodobá půjčka online
Krátkodobá půjčka má opodstatnění pro rychlé překlenutí několika týdnů, zároveň patří k nejdražším úvěrům na trhu. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Rychlost s penězi na účtu často do 15 minut od schválení.
- První půjčka zdarma s nulovým RPSN u vybraných poskytovatelů.
- Online vyřízení bez papírování, ručitele i návštěvy pobočky.
- Bez potvrzení o příjmu díky alternativnímu ověření přes bankovní účet.
- Dostupnost i pro OSVČ, důchodce a rodiče na rodičovské.
❌ Nevýhody
- Extrémní RPSN u opakovaných a nejkratších půjček dosahující stovek až tisíců procent.
- Jednorázová splatnost vyžadující vrácení vcelé částky najednou.
- Riziko dluhové spirály u prodlužování a opakovaného čerpání.
- Nízké limity nedostačující na větší výdaje.
- Nejasné podmínky u zprostředkovatelů, kde cenu určí až cílový věřitel.
Krátkodobá půjčka se hodí pro žadatele s jistým příjmem, který překlenuje konkrétní výdaj a zná přesný termín splacení. Nejvýhodnější je první půjčka s nulovým RPSN vrácená včas.
Nevhodná je pro člověka v exekuci či insolvenci, pro krytí běžných výdajů domácnosti a pro splácení jiných dluhů.
V takové situaci ochrání rozpočet bezplatná dluhová poradna, nikoli další mikroúvěr.
FAQ – Časté dotazy o krátkodobé půjčce online
Kolik stojí krátkodobá půjčka na 14 až 30 dní?
Cenu tvoří nejčastěji jednorázový poplatek, u příkladu 1 000 Kč na 21 dní činí 250 Kč a celková částka 1 250 Kč. První půjčka bývá u vybraných poskytovatelů s nulovým RPSN při splacení v termínu.
Proč je RPSN u krátkodobých půjček tak vysoké?
RPSN přepočítává veškeré náklady na roční období, takže poplatek u půjčky na pár týdnů vychází po přepočtu ve stovkách až tisících procent. Skutečnou cenu proto lépe vystihuje celkový přeplatek v korunách.
Jak poznat přímého věřitele od zprostředkovatele?
Přímý věřitel má licenci ČNB a předem zveřejňuje reprezentativní příklad s konkrétním RPSN. Zprostředkovatel žádost pouze přeposílá licencovaným společnostem a konečnou nabídku vygeneruje až cílový poskytovatel.
Získá krátkodobou půjčku i žadatel se záznamem v registru?
Nebankovní společnost k záznamu přihlíží individuálně a rozhoduje podle aktuálního příjmu a schopnosti splácet. Aktivní exekuce, insolvence nebo prodlení však vedou k zamítnutí.
Co dělat, když krátkodobou půjčku nelze splatit včas?
Nejdřív má smysl kontaktovat poskytovatele a řešit situaci dřív, než naběhnou sankce z prodlení. Bezplatnou pomoc s dluhy nabízí dluhová poradna, opakované prodlužování mikroúvěru dluh jen prohlubuje.
Publikováno: 15. 8. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.