Nejschvalovanější půjčky – tipy pro rychlé schválení

Vysoká schvalovací míra je hlavním lákadlem nebankovních půjček a pro žadatele odmítnutého v bance často jedinou cestou k penězům. Za ochotou půjčit se však vždy skrývá vyšší cena, která u nejdostupnějších produktů dosahuje tisíců procent RPSN. Které nabídky schválí nejvíc žadatelů a jak zvýšit šanci na úspěch?
Shrnutí článku
Nejschvalovanější nebankovní půjčka bývá zpravidla nejdražší, protože vyšší ochota půjčit odráží vyšší podstupované riziko poskytovatele.
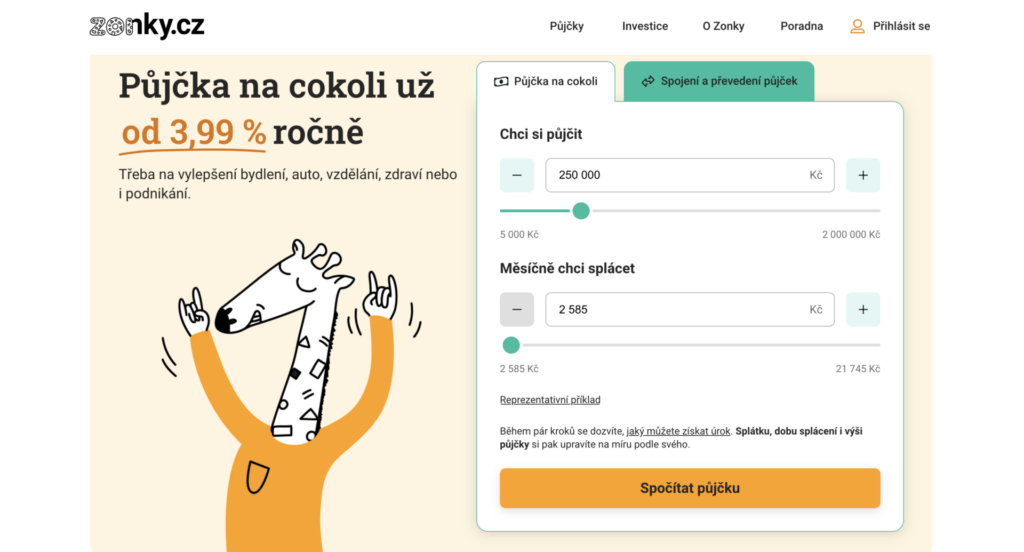
Nejlevnější variantou zůstává Zonky s úrokem od 3,99 % ročně a RPSN 6,71 % v reprezentativním příkladu, poplatek za sjednání činí 2 % z půjčené částky.
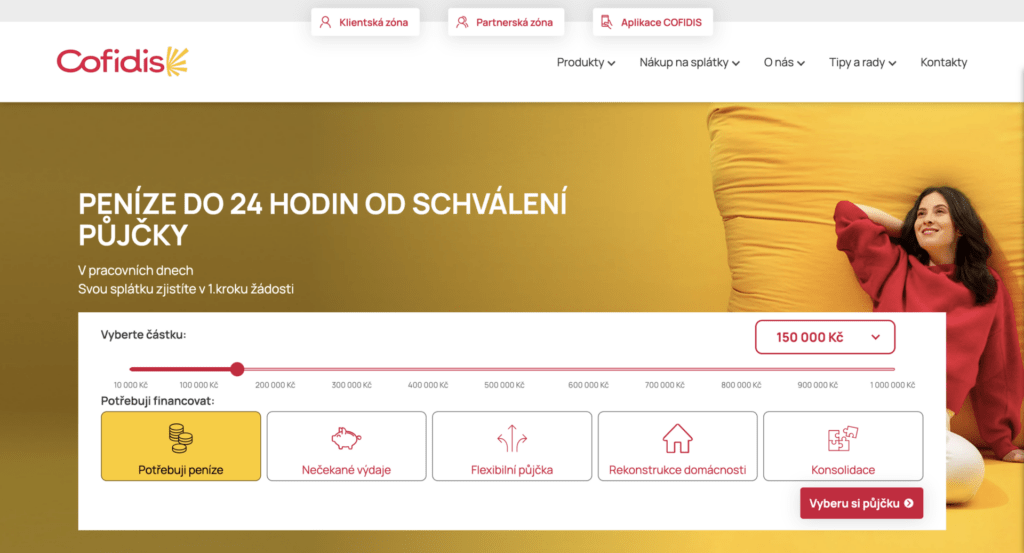
Cofidis uvádí u úvěru 200 000 Kč RPSN 11,68 % a nulové poplatky za sjednání i vedení, maximální RPSN dosahuje 29,9 %.
Slib zaručeného schválení nemůže splnit žádný licencovaný poskytovatel, protože zákon vyžaduje posouzení úvěruschopnosti bez výjimky.
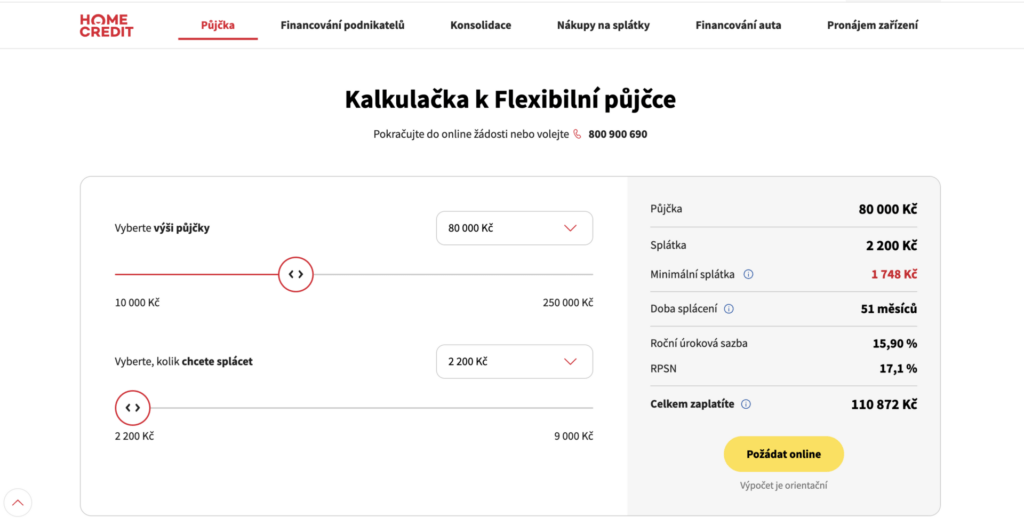
Volba doby splácení mění cenu zásadně, u Home Creditu vyjde 80 000 Kč při nízké splátce na 110 940 Kč namísto 86 890 Kč.
Následující průvodce vede od konkrétního srovnání nabídek k praktickým tipům pro rychlé schválení.
Nejschvalovanější nebankovní půjčka a čím je určena
Nejschvalovanější nebankovní půjčka je zpravidla ta s nejnižší částkou a nejkratší splatností. Nižší jistina totiž pro poskytovatele znamená menší riziko, které si navíc kompenzuje vyšší cenou.
Zásadní je pochopit obchodní logiku celého odvětví. Nebankovní instituce za půjčováním peněz vidí především byznys a peníze se musejí točit, takže vysoká schvalovací míra není projevem vstřícnosti, nýbrž nástrojem, jak získat co nejvíce klientů.
Za tuto dostupnost klient platí. Vztah mezi ochotou půjčit a cenou ukazuje následující přehled.
| Typ produktu | Dostupnost | Typické RPSN |
|---|---|---|
| Bankovní a bankou zajištěný úvěr | nejnižší, vyžaduje čistý registr | jednotky procent |
| Nebankovní splátkový úvěr | střední, posuzuje se příjem | desítky procent |
| Revolvingový rámec | vyšší, opakované čerpání | stovky procent |
| Krátkodobý mikroúvěr | nejvyšší, minimum podkladů | tisíce procent |
Z přehledu plyne jednoduché pravidlo. Čím snadněji poskytovatel půjčí, tím dráž si za to nechá zaplatit, protože do ceny promítá riziko nesplacení u rizikovějších žadatelů.
Vysoká schvalovací míra přitom nikdy neznamená schválení komukoli. Žadatel v aktivní exekuci nebo insolvenci u licencované firmy neuspěje bez ohledu na to, jak dostupně nabídka působí.
Nebankovní půjčky kde opravdu půjčí a jejich podmínky
Nebankovní půjčky kde opravdu půjčí nabízejí licencované společnosti s mírnějšími kritérii než banky. Zaměřují se na rychlost a posuzují i žadatele s nepravidelným příjmem.
Nejdostupnější jsou krátkodobé mikroúvěry a revolvingové rámce. U Hyperpůjčky činí rozsah 1 000 až 20 000 Kč se splatností 1 až 30 dní, přičemž zřízení je bez poplatku a předčasné splacení zdarma.
Podmínky schválení jsou u těchto produktů minimální, nikoli však nulové.
- Věk od 18 do 65 let a občanství České republiky.
- Jeden platný bankovní účet vedený na jméno žadatele.
- Stálý příjem, který poskytovatel ověřuje před schválením.
- Bez aktivního prodlení u stávajících závazků.
K zavedeným poskytovatelům patří také Zaplo půjčka, u níž činí u částky 10 000 Kč se splatností 30 dní celková splatná suma 12 300 Kč při RPSN 1 141 %.
Dostupnost mikroúvěrů je vykoupena extrémní cenou. U totožné jistiny splácené minimálními měsíčními splátkami po dobu 12 měsíců vychází u téhož poskytovatele celková částka na 31 144 Kč, tedy více než dvojnásobek.
Dostupnost mimo běžnou pracovní dobu rozebírá text věnovaný tomu, jak funguje půjčka nonstop a kdy peníze skutečně dorazí na účet.
Nejlepší nebankovní půjčka podle skutečné ceny
Nejlepší nebankovní půjčka není ta s nejrychlejší výplatou, nýbrž ta s nejnižším celkovým přeplatkem. Rozdíly mezi poskytovateli jsou přitom mimořádné.
Porovnání aktuálních oficiálních reprezentativních příkladů shrnuje následující tabulka.
| Poskytovatel | Reprezentativní příklad | Úrok p.a. | RPSN | Celkem zaplaceno |
|---|---|---|---|---|
| Zonky | 235 000 Kč na 96 splátek | 5,99 % | 6,71 % | 302 980 Kč |
| Cofidis | 200 000 Kč na 48 měsíců | 11,10 % | 11,68 % | 248 592 Kč |
| Home Credit | 80 000 Kč, 12 splátek | 15,90 % | 17,10 % | 86 890 Kč |
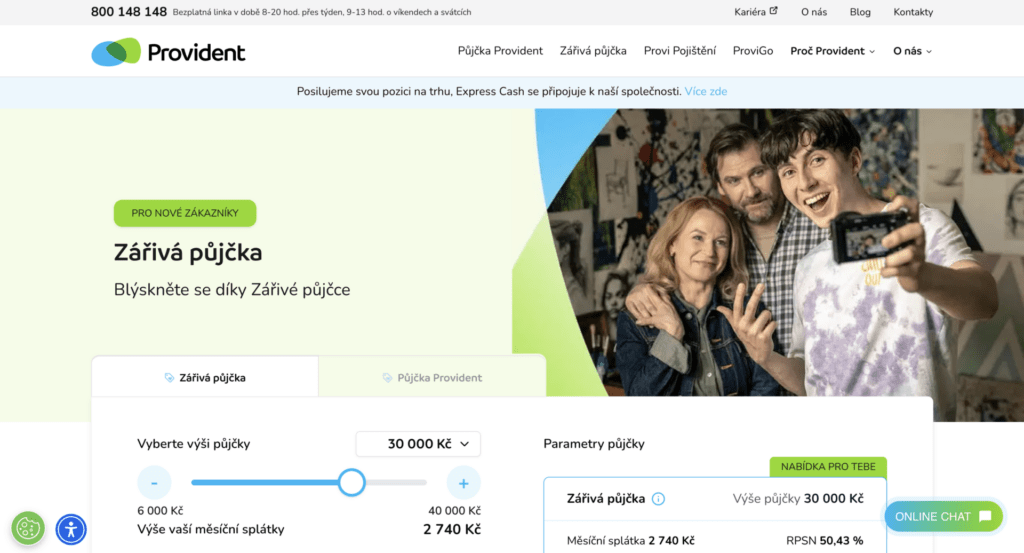
| Provident Zářivá půjčka | 30 000 Kč na 14 měsíců | 31,61 % | 50,43 % | 38 360 Kč |
| Provident Půjčka Provident | 30 000 Kč na 36 měsíců | 48,00 % | 65,04 % | 59 218 Kč |
Nejpříznivější podmínky nabízí Zonky. Úrok začíná na 3,99 % ročně a u 35 % poskytnutých půjček se pohybuje mezi 3,99 a 4,99 % ročně, přičemž jediným poplatkem je jednorázová částka 2 % z půjčené sumy.
Zonky dnes funguje jako bankovní produkt Air Bank, nikoli jako nebankovní platforma. Ocenění z doby jeho původního fungování se proto vztahují k dřívější podobě značky, nikoli k dnešní nabídce.
Cofidis je z ryze nebankovních poskytovatelů nejlevnější. Poplatek za sjednání i vedení úvěru činí 0 Kč a žádné další poplatky se neúčtují, přičemž maximální RPSN dosahuje 29,9 % a doba splácení sahá od 12 do 144 měsíců.
👉 Praktický tip – Zonky nabízí Splátkové volno až na dva měsíce zdarma a mimořádné splátky i předčasné splacení bez poplatku. U výpadku příjmu jde o výrazně levnější řešení než placený odklad u mikropůjček.
U Providenta záleží především na zvolené době splácení. Kratší splatnost u totožné jistiny 30 000 Kč znamená přeplatek 8 360 Kč, delší splatnost 36 měsíců však 29 218 Kč, tedy více než trojnásobek.
Půjčka se zaručeným schválením a proč neexistuje
Půjčka se zaručeným schválením je marketingový slib, který žádný licencovaný poskytovatel splnit nemůže. Zákon o spotřebitelském úvěru vyžaduje posouzení úvěruschopnosti bez výjimky, takže schválení předem zaručit nelze.
Potvrzují to i sami poskytovatelé ve svých podmínkách. Home Credit výslovně uvádí, že nabídkou nevzniká nárok na poskytnutí úvěru a každou žádost o čerpání posuzuje individuálně, přičemž konečné podmínky se od prezentovaných mohou lišit.
Obdobně formuluje své podmínky i Provident, který upozorňuje, že skutečná výše a podmínky půjčky se mohou lišit v závislosti na provedeném posouzení úvěruschopnosti. Reprezentativní příklad je tedy modelový výpočet, nikoli závazná nabídka.
Rozpoznat nedůvěryhodnou nabídku pomáhá několik znaků.
- Slib schválení komukoli bez posouzení příjmu a závazků.
- Poplatek předem za schválení nebo rezervaci peněz.
- Chybějící licence poskytovatele v seznamu ČNB.
- Chybějící reprezentativní příklad s konkrétním RPSN.
⚠️ Pozor – Nabídka se zaručeným schválením a s platbou předem je typickým znakem podvodu. Žádný seriózní poskytovatel nevybírá poplatek výměnou za schválení žádosti.
Platnost licence umožňuje zdarma ověřit seznam regulovaných a registrovaných subjektů, který vede Česká národní banka. Chybí-li společnost v seznamu, o oprávněného poskytovatele nejde.
Nejlepší nebankovní půjčka bez registru a realita posouzení
Nejlepší nebankovní půjčka bez registru patří k nejčastěji hledaným spojením, jeho výklad je však zavádějící. Každý licencovaný poskytovatel dostupné registry kontroluje, protože bez toho nemůže splnit zákonnou povinnost.
Vyvracejí to i samotné podmínky poskytovatelů. Hyperpůjčka mezi požadavky výslovně uvádí stálý příjem, takže o schválení bez jakéhokoli prověření nemůže být řeč ani u nejdostupnějšího mikroúvěru.
Rozdíl mezi jednotlivými společnostmi proto nespočívá v tom, zda registry kontrolují, nýbrž v tom, jak k zjištěnému záznamu přistupují. U jednoho poskytovatele znamená jakýkoli zápis okamžité zamítnutí, jiný přihlíží k aktuálnímu příjmu a půjčí i žadateli se starším vyrovnaným záznamem.
Šance na schválení se odvíjí od několika okolností.
- Stáří a stav záznamu, kdy vyrovnaný zápis bývá překonatelný.
- Doložitelný pravidelný příjem včetně důchodu či rodičovského příspěvku.
- Poměr splátek k příjmu, který by neměl přesáhnout 40 %.
- Absence aktivní exekuce a probíhajícího insolvenčního řízení.
Rozhodující je doložená schopnost splácet, nikoli samotná existence dřívějšího záznamu. Právě proto uspěje i žadatel s nestandardním příjmem, pokud jej dokáže doložit.
Bezpečnější varianty pro žadatele s horší historií shrnuje text zaměřený na to, jak funguje půjčka bez registru a zástavya jaké má reálné limity.
Nejschvalovanější půjčka diskuze a jak ji číst
Nejschvalovanější půjčka diskuze na fórech bývá lákavým zdrojem informací, přistupovat k ní je však nutné obezřetně. Řada příspěvků je ve skutečnosti skrytou reklamou konkrétní společnosti.
Podle recenzí je nejčastěji zmiňována rychlost vyřízení a jednoduchost online žádosti. Kriticky se uživatelé vyjadřují k vysokému RPSN u opakovaného čerpání a k nákladům spojeným s prodlením.
Při čtení diskuzí pomáhá několik zásad, které oddělí užitečnou zkušenost od marketingu.
- Konkrétní čísla v příspěvku jsou důvěryhodnější než obecná chvála.
- Opakující se stížnost napříč zdroji odhalí skutečný problém.
- Přehnaně nadšené hodnocení bez detailů bývá reklamou.
- Ověření v reprezentativním příkladu doplní subjektivní dojmy tvrdými daty.
Diskuze slouží nejlépe jako doplněk k ověření licence a k porovnání reprezentativních příkladů, nikoli jako jediný zdroj rozhodnutí. Zkušenost jednoho žadatele navíc nevypovídá o tom, jak dopadne žádost s odlišným příjmem a historií.
Užitečné je také rozlišit, o jaký produkt v diskuzi šlo. Hodnocení krátkodobého mikroúvěru nevypovídá nic o kvalitě splátkového úvěru od téže společnosti, přestože jde o stejnou značku.
Tipy pro rychlé schválení žádosti
Šanci na schválení může žadatel svým přístupem výrazně ovlivnit. Rozhoduje především soulad mezi požadovanou částkou a doloženou schopností splácet.
Nejúčinnějším krokem je přizpůsobení výše úvěru reálným možnostem. Poměr měsíčních splátek k čistému příjmu nad 40 % bývá u poskytovatelů nejčastějším důvodem zamítnutí.
Konkrétní kroky, které pravděpodobnost schválení zvyšují, vypadají následovně.
- Nižší požadovaná částka odpovídající reálnému příjmu domácnosti.
- Delší splatnost rozkládající splátku do zvládnutelné výše.
- Spolužadatel s příjmem, který posílí bonitu celé žádosti.
- Vyrovnané drobné dluhy ještě před podáním žádosti.
- Kompletní podklady včetně dokladů a výpisu z účtu.
- Pravdivé údaje, protože zamlčení závazků vede k zamítnutí.
💡 Věděli jste? – Volba doby splácení mění cenu zásadně. U Home Creditu vyjde úvěr 80 000 Kč při zvolené splátce 2 200 Kč na 110 940 Kč v maximálně 51 splátkách, zatímco při dvanácti splátkách na 86 890 Kč.
Rozdíl mezi oběma variantami činí 24 050 Kč u totožné jistiny. Nejnižší měsíční splátka proto téměř vždy znamená nejvyšší celkový přeplatek, přestože žádost s ní projde snáz.
U drobných částek se navíc vyplatí zvážit i jiný typ produktu. Obdobně funguje SMS půjčka, u které se cena odvíjí od jednorázového poplatku namísto klasického úroku.
Vyplatí se sáhnout po nejdostupnější nabídce
Vysoká schvalovací míra má své opodstatnění pro žadatele odmítnutého v bance, zároveň nese vyšší náklady. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Vysoká dostupnost i pro žadatele s nepravidelným příjmem.
- Rychlost s penězi na účtu často během několika minut.
- Bez potvrzení o příjmu od zaměstnavatele u vybraných produktů.
- Nulové poplatky za sjednání a vedení u Cofidisu.
- Splátkové volno až na dva měsíce zdarma u Zonky.
- Předčasné splacení zdarma u většiny poskytovatelů.
❌ Nevýhody
- Extrémní RPSN u nejdostupnějších mikroúvěrů dosahující 1 141 %.
- Vyšší přeplatek u nízké splátky, u 80 000 Kč rozdíl 24 050 Kč.
- Nedostupnost pro exekuce a probíhající insolvence.
- Riziko dluhové spirály u opakovaného čerpání revolvingu.
- Prostor pro podvody u nabídek se zaručeným schválením.
Nejdostupnější nabídka se hodí žadateli, který potřebuje menší částku ihned a zná přesný termín splacení i zdroj, ze kterého půjčku uhradí. Kdo má šanci uspět u levnějšího poskytovatele, ušetří desítky tisíc korun.
Nevhodná je pro člověka v exekuci či insolvenci a pro každého, kdo si půjčuje na splácení jiných dluhů. V takové situaci ochrání rozpočet bezplatná dluhová poradna, kterou provozuje například organizace Člověk v tísni.
FAQ – Časté dotazy o nejschvalovanějších půjčkách
Existuje půjčka se zaručeným schválením?
Nikoli, zákon o spotřebitelském úvěru vyžaduje posouzení úvěruschopnosti bez výjimky. Poskytovatelé sami uvádějí, že nabídkou nevzniká nárok na poskytnutí úvěru a každou žádost posuzují individuálně.
Která nebankovní půjčka má nejnižší RPSN?
Z ryze nebankovních poskytovatelů vychází nejlevněji Cofidis s RPSN 11,68 % u reprezentativního příkladu a maximem 29,9 %. Zonky nabízí úrok od 3,99 % ročně a RPSN 6,71 %, dnes však jde o bankovní produkt.
Proč je nejdostupnější půjčka zároveň nejdražší?
Poskytovatel promítá do ceny riziko nesplacení, které je u rizikovějších žadatelů vyšší. Vysoká schvalovací míra je obchodním nástrojem, nikoli výhodou pro klienta.
Jak zvýšit šanci na schválení?
Pomáhá nižší požadovaná částka, delší splatnost, spolužadatel s příjmem a vyrovnané drobné dluhy před podáním žádosti. Poměr splátek k čistému příjmu by neměl přesáhnout 40 %.
Vyplatí se zvolit co nejnižší měsíční splátku?
Nižší splátka usnadní schválení, zároveň však výrazně zvyšuje celkový přeplatek. U Home Creditu vyjde 80 000 Kč při splátce 2 200 Kč na 110 940 Kč namísto 86 890 Kč při dvanácti splátkách.
Publikováno: 1. 9. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.