Expres půjčka bez doložení příjmu – ihned, bez registru
Expres půjčka bez doložení příjmu láká na peníze ihned na účet a schvalování bez nahlížení do registru. Za jednoduchým příslibem se však skrývá přísná regulace, vysoké RPSN i tenká hranice mezi legální nebankovní nabídkou a podvodem. Existuje vůbec taková půjčka, u které licencovaný poskytovatel nezkoumá registr ani příjem?
Shrnutí článku
Expres půjčka bez doložení příjmu neznamená úvěr bez posouzení bonity. Každý poskytovatel s licencí České národní banky musí ze zákona ověřit úvěruschopnost žadatele.
Slovní spojení „bez registru“ je u licencované společnosti zavádějící. Posouzení úvěruschopnosti podle § 86 zákona č. 257/2016 Sb. nahlížení do registrů prakticky vyžaduje.
Krátkodobé nebankovní úvěry bez potvrzení o příjmu se běžně pohybují do 30 000 Kč, u revolvingových produktů do 50 000 Kč.
Peníze dorazí na účet často do 15 minut díky okamžitým platbám, které dnes pokrývají naprostou většinu bankovních klientů.
RPSN u opakovaných krátkodobých úvěrů dosahuje stovek procent, u některých revolvingových produktů přesahuje i několik tisíc procent.
Následující text vysvětluje, jak rychlé půjčky bez doložení příjmu ve skutečnosti fungují, kdo je licencovaným poskytovatelem a kde se skrývají největší rizika.
Co znamená expres půjčka ihned a proč po ní lidé sahají?
Expres půjčka ihned je označení pro rychlý spotřebitelský úvěr sjednaný online, s automatizovaným schválením a s výplatou v řádu minut. Typicky jde o nižší částky se splatností několik dnů či týdnů.
Poptávka po expres půjčce ihned roste ve chvíli, kdy domácnost narazí na neočekávaný výdaj a nemá vytvořenou rezervu.
Rozbitá pračka, dojezd do výplaty nebo odložený příjem faktury patří mezi nejčastější důvody.
Druhou skupinou zájemců jsou lidé, kterým banka žádost zamítla. Nebankovní trh má mírnější kritéria, zaměřuje se na rychlost a dokáže posoudit i žadatele s nepravidelným příjmem. Expresní úvěr řeší časový problém, nikoli ten rozpočtový.
Rychlost je hlavní přidanou hodnotou i největší nástrahou zároveň. Snadná dostupnosti peněz svádí k tomu, aby se krátkodobý úvěr používal opakovaně místo řešení příčiny nedostatku financí.
Právě proto má smysl chápat expres půjčku ihned jako nástroj na jednorázové překlenutí, u kterého je plán splacení jasný ještě před odesláním žádosti.
Expresní půjčky nabízejí rychlé online sjednání.
Expres půjčka bez doložení příjmu – jak se ověřuje bonita?
Expres půjčka bez doložení příjmu neznamená, že poskytovatel příjem vůbec neřeší. Znamená to, že žadatel nemusí předkládat klasické potvrzení od zaměstnavatele nebo daňové přiznání.
Místo formálního dokladu využívají společnosti alternativní ověření. Nejčastější metodou je bezpečné propojení s bankovním účtem, kdy poskytovatel z pohybů na účtu vyhodnotí příjmy a výdaje.
Doplňkově se objevuje čestné prohlášení o výši a zdroji příjmu. Za příjem se přitom počítá i důchod, rodičovský příspěvek, příjem z pronájmu nebo výdělek živnostníka.
💡 Věděli jste? – Propojení účtu při validaci funguje v režimu pouze pro čtení. Poskytovatel vidí historii transakcí, nemá však přístup k heslům ani nemůže z účtu provádět platby.
Cílovou skupinou expres půjček bez doložení příjmu jsou osoby samostatně výdělečně činné, důchodci, rodiče na rodičovské a lidé s příjmy, které banky obtížně akceptují. Pro ně je nebankovní půjčka bez doložení příjmu často jediná dostupná cesta k rychlému financování.
Absence papírového dokladu tedy neruší povinnost posoudit schopnost splácet. Mění pouze způsob, jakým poskytovatel příjem prověří.
Posouzení bonity probíhá u expres půjčky bez doložení příjmupřes bankovní účet.
Rychlá půjčka bez doložení příjmu – přehled licencovaných poskytovatelů
Rychlá půjčka bez doložení příjmu se na českém trhu koncentruje u několika zavedených nebankovních značek. Většina z nich staví nabídku výplatě peněz v řádu minut.
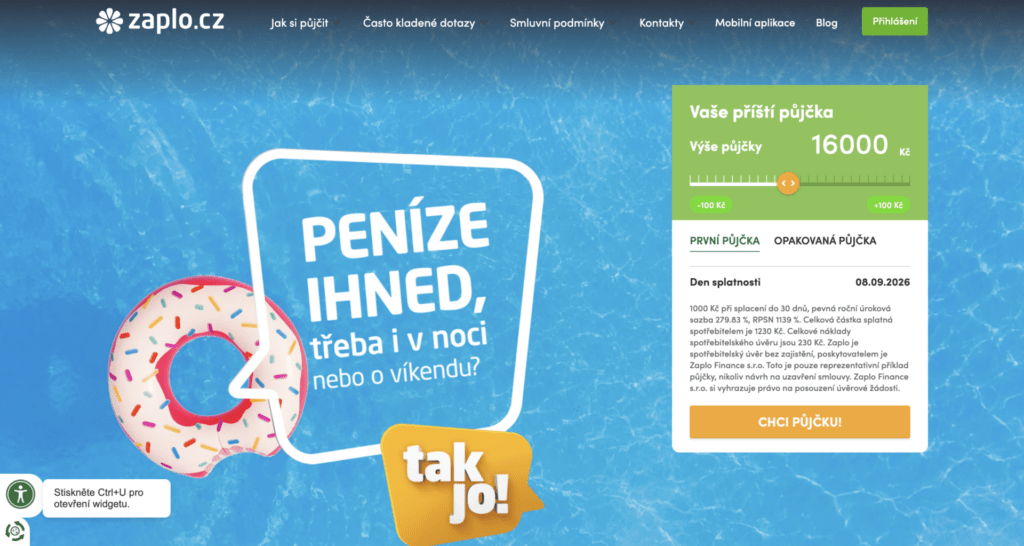
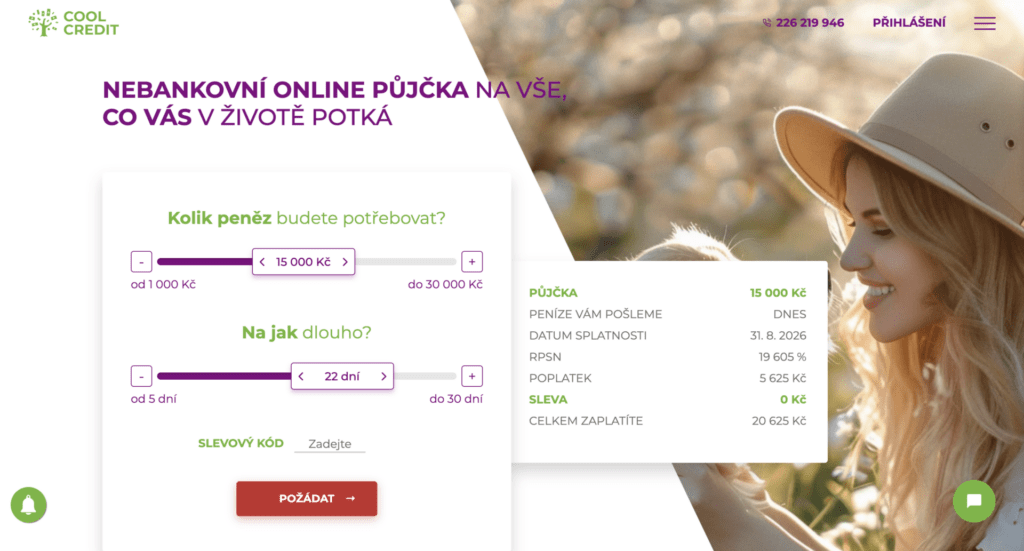
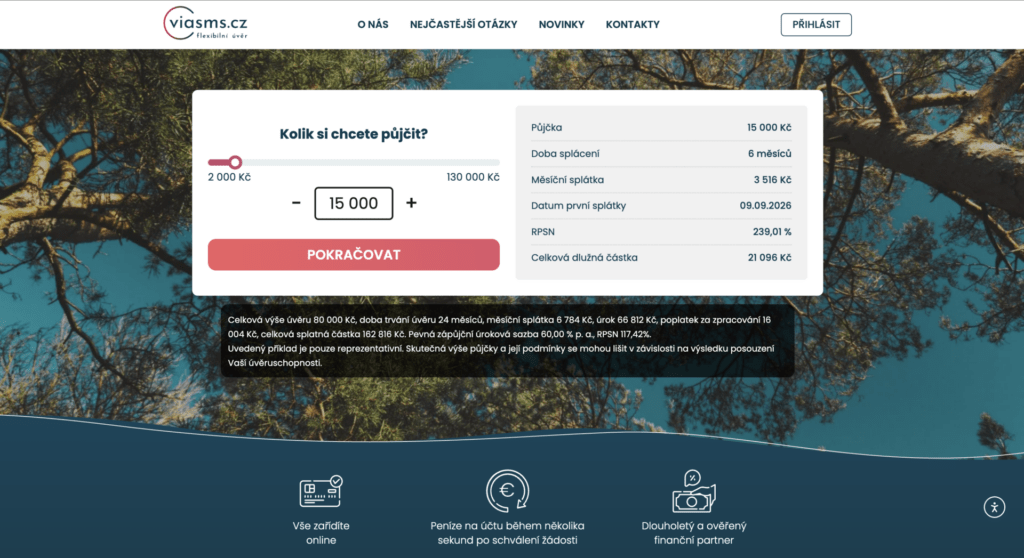
Nejčastěji zmiňovanými poskytovateli rychlých půjček bez doložení příjmu jsou Zaplo, AvaFin, Cool Credit a Via SMS. Následující srovnání shrnuje orientační parametry hlavních produktů.
Poskytovatel
Výše úvěru
Splatnost
RPSN
Zaplo
1 000–30 000 Kč, splátkově 10 000–60 000 Kč
7–30 dní, splátkově 3–12 měsíců
1 141 %
AvaFin (dříve CreditOn)
revolvingový limit do 50 000 Kč
od 61 dní podle čerpání
44 %
Cool Credit
podle nabídky poskytovatele
krátkodobě i na splátky
od 4 716 %
Via SMS
podle nabídky poskytovatele
krátkodobě
od 104,9 %
Uvedená čísla slouží jako orientační vodítko a jsou platná k datu vydání článku. Konečné parametry vždy určuje reprezentativní příklad na oficiálním webu dané společnosti.
Trh s prvními půjčkami zdarma jako rychlými půjčkami bez doložení příjmu v Česku prakticky zanikl. Důvodem byla jak zpřísněná regulace ze strany ČNB a legislativní nároky na posuzování úvěruschopnosti, tak změna obchodních strategií nebankovních společností, pro které už tento typ akvizice přestal být finančně udržitelný.
Papírové potvrzení od zaměstnavatele není potřeba, což však neznamená, že se příjem neověřuje.
Nebankovní půjčka bez doložení příjmu – podmínky
Celý trh spotřebitelských úvěrů reguluje zákon č. 257/2016 Sb., o spotřebitelském úvěru. Poskytovat úvěry smí pouze subjekt s licencí České národní banky, který doložil základní kapitál v minimální výši 20 000 000 Kč.
Klíčové povinnosti stanovuje § 86 zákona. Ten věřiteli ukládá posoudit úvěruschopnost spotřebitele ještě před poskytnutím úvěru. Pokud tak neučiní, hrozí neplatnost smlouvy a spotřebitel poté vrací pouze jistinu bez úroků. Z této povinnosti plyne zásadní důsledek pro každou nebankovní půjčku bez doložení příjmu.
Seriózní poskytovatel do registrů nahlíží, protože bez nich úvěruschopnost odpovědně posoudit nelze.
Slib „úvěr úplně bez registru“ od licencované společnosti je v přímém rozporu se zákonnou povinností prověřit žadatele.
Registrů přitom existuje několik a poskytovatelé je kombinují. Přehled toho, co obvykle třeba splnit u nebankovní půjčky bez doložení příjmu, shrnuje následující tabulka.
Parametr žádosti
Co bývá vyžadováno
Co obvykle vyžadováno není
Věk a doklad
18 let, platný občanský průkaz
ověřování u notáře
Bydliště a účet
trvalý pobyt v ČR, vlastní bankovní účet
výpis z katastru
Příjem
prokázání schopnosti splácet přes výpis nebo prohlášení
papírové potvrzení od zaměstnavatele
Registry
kontrola SOLUS, bankovní i nebankovní registr, insolvenční rejstřík
čistá historie bez jediného záznamu
Tabulka ukazuje, že hranice nevede mezi „s registrem“ a „bez registru“, nýbrž mezi formálním a alternativním doložením příjmu.
👉 Praktický tip – Platnost licence lze zdarma ověřit v seznamu regulovaných a registrovaných subjektů na webu cnb.cz. Chybí-li společnost v seznamu, nejde o oprávněného poskytovatele.
Trh se po zpřísnění pravidel dramaticky pročistil. Z původních tisíců subjektů zůstaly řádově desítky licencovaných poskytovatelů, u nichž vymizely rozhodčí doložky i další neférové praktiky.
Licencovaní poskytovatelé musí kontrolovat registry, čistá nebankovní půjčka bez doložení příjmu neexistuje.
Jak rychle dorazí půjčka bez doložení příjmu ihned na účet?
Půjčka bez doložení příjmu ihned na účet stojí a padá automatizaci a okamžitých platbách, díky nimž je celý proces zkrácen na minuty.
Průběh sjednání půjčky bez doložení příjmu ihned na účet je u většiny poskytovatelů podobný a probíhá kompletně online. Jednotlivé kroky vypadají následovně.
Výběr částky a doby splatnosti v online kalkulačce na webu poskytovatele.
Vyplnění žádosti s osobními údaji a číslem bankovního účtu.
Ověření totožnosti ověřovací platbou nebo propojením účtu.
Posouzení úvěruschopnosti a automatické schválení či zamítnutí.
Výplata peněz na uvedený účet po podpisu smlouvy.
Rychlost připsání závisí na tom, zda poskytovatel i příjemce podporují okamžité platby. Ty dnes pokrývají naprostou většinu bankovních klientů a peníze převedou v řádu sekund, včetně víkendů a svátků.
💡 Věděli jste? – Pokud odesílající i přijímající banka podporují okamžitou platbu, převod proběhne nepřetržitě do několika sekund, na rozdíl od klasické platby vázané na zúčtovací cyklus.
K delšímu převodu dochází u bank bez okamžitých plateb nebo při sjednání mimo pracovní dobu. V takovém případě peníze dorazí obvykle následující pracovní den.
Právě proto se u produktu půjčka bez doložení příjmu ihned na účet vyplatí ověřit, jaké banky poskytovatel pro okamžitý převod podporuje.
Na co si dát pozor u půjček ihned na účet bez doložení příjmu
Kombinace půjčka ihned na účet bez doložení příjmu patří mezi formulace, které nejčastěji zneužívají podvodníci. Zoufalá finanční situace dělá ze žadatele snadný terč.
Nejspolehlivějším varovným signálem je požadavek na jakoukoli platbu předem. Seriózní licencovaný poskytovatel nikdy nevybírá poplatek za schválení, za „rezervaci“ úvěru ani za rychlejší vyřízení.
⚠️ Pozor – Žádný oprávněný poskytovatel nepožaduje poplatek předem výměnou za schválení půjčky. Výzva k platbě předem je typickým znakem podvodu.
Rozpoznat neseriózní nabídku pomáhá srovnání několika znaků, které rozlišují oprávněného poskytovatele od podvodné inzerce.
Znak nabídky
Seriózní poskytovatel
Riziková nabídka
Licence
dohledatelný v seznamu ČNB
chybí v seznamu, jen soukromá osoba
Poplatky
žádná platba předem
poplatek za schválení předem
RPSN
transparentně uvedeno ve smlouvě
zamlčené nebo nejasné náklady
Kontakt
běžné telefonní číslo, sídlo firmy
prémiová linka za desítky korun za minutu
Slib
posuzuje bonitu a registry
„100 % schválení bez registru a příjmu“
Riziková je i inzerce soukromých osob bez licence a nabídky lákající na prémiové telefonní linky, kde každá minuta hovoru stojí několik desítek korun.
Zdravou obranou je vždy ověřit poskytovatele v seznamu ČNB a přečíst si celou smlouvu včetně reprezentativního příkladu. Nabídka slibující půjčku ihned na účet bez doložení příjmu i „bez jakéhokoli registru“ zákonné povinnosti obchází a bezpečná není.
Proč je RPSN u krátkodobých půjček zavádějící
Roční procentní sazba nákladů patří k nejdůležitějším ukazatelům při srovnání úvěrů. Pro dlouhodobé hypotéky nebo víceleté spotřebitelské úvěry je to skvělý ukazatel, avšak u krátkodobých půjček se splatností 14 až 30 dnů naráží na matematický paradox.
Vzorec pro výpočet RPSN totiž ze zákona vychází z roční báze – tedy z předpokladu, jakou rychlostí by se úvěr prodražoval, kdyby daný náklad působil po dobu celého jednoho roku (365 dní) a započítával složený úrok.
U mikropůjčky tak výsledná RPSN v řádu stovek procent neříká, kolik reálně člověk přeplatí v peněžence, nýbrž ukazuje jen to, jak „rychle“ by se peníze prodražovaly, kdyby úvěr trval 365 dní. Proto je u krátkodobých půjček užitečnější sledovat konkrétní přeplatek v korunách než procenta RPSN.
U úvěru na pár týdnů vypovídá o skutečné ceně víc celkový přeplatek v korunách než samotné číslo RPSN.
Praktické srovnání, jak zkresluje RPSN ukazuje následující tabulka, která srovnává tři různé typy úvěrů se splatností na 30 dnů vs. roční úvěr:
Typ půjčky
Půjčená částka
Doba splatnosti
Poplatek / Úrok
Přeplácení v Kč
RPSN
Mikropůjčka A
5 000 Kč
30 dní
500 Kč
500 Kč (10 %)
~ 213 %
Mikropůjčka B
5 000 Kč
14 dní
500 Kč
500 Kč (10 %)
~ 1 300 %
Půjčka s odloženou platbou
5 000 Kč
30 dní
0 Kč
0 Kč
0 %
Bankovní úvěr (délka 1 rok)
50 000 Kč
12 měsíců
3 500 Kč za rok
3 500 Kč
~ 13,5 %
Verdikt: U mikropůjčky B zaplatí klient na poplatku naprosto stejnou pětistovku jako u mikropůjčky A, avšak protože peníze vrací za polovinu času (14 dní místo 30), matematika RPSN vyskočí z 213 % na 1 300 %. Přeplatek v korunách přitom zůstal stejný.
Vysoké RPSN přesto nelze ignorovat. Jakmile se krátkodobý úvěr začne splácet minimálními splátkami nebo se opakovaně prodlužuje, přepočtená sazba se promítne do skutečných nákladů a přeplatek narůstá.
RPSN má tedy dvojí čtení. Jako jednorázový ukazatel u úvěru na několik týdnů zavádí, jako varování před opakovaným zadlužováním funguje přesně.
Sliby půjček bez prověření bývají podvod.
Alternativy půjček bez doložení příjmu
Před odesláním žádosti o expresní úvěr má smysl projít levnější či bezplatné možnosti. Řada z nich vyřeší dočasný výpadek peněz bez rizika drahého úroku.
Nejlevnějším řešením bývá výpomoc od rodiny nebo přátel. Půjčka mezi blízkými zpravidla nenese žádný úrok a splátky lze nastavit podle reálných možností. Mezi další možnosti patří:
Záloha na mzdu – dohoda se zaměstnavatelem o dřívějším vyplacení části výplaty.
Krátkodobý přivýdělek – brigáda nebo jednorázová zakázka pokryjí menší výpadek příjmu.
Prodej nepotřebných věcí – rychlý zdroj hotovosti bez jakéhokoli závazku.
Dohoda s věřitelem – odklad platby energií nebo nájmu bývá levnější než nový úvěr.
Kontokorent nebo kreditní karta – u banky mívají výrazně nižší RPSN než krátkodobý nebankovní úvěr.
Teprve po vyčerpání těchto možností dává smysl uvažovat o placeném úvěru. I tehdy platí, že rozhodovat by měla schopnost splátku unést, nikoli jen rychlost výplaty.
👉 Praktický tip – V akutní nouzi lze na Úřadu práce požádat o mimořádnou okamžitou pomoc. Jde o dávku určenou na neočekávaný výdaj, kterou žadatel nemusí vracet.
Kam se obrátit o bezplatnou pomoc s dluhy
Pokud se úvěr už stal problémem nebo hrozí dluhová spirála, existuje síť bezplatné odborné pomoci. Služby neziskových poraden jsou pro občany zdarma.
Mezi zavedené patří Poradna při finanční tísni a dluhové poradenství organizace Člověk v tísni. Obě pomáhají se sestavením rozpočtu, s jednáním s věřiteli i s přípravou návrhu na oddlužení.
Bezplatná dluhová poradna dokáže s řešením pomoci dřív, než se z jedné půjčky stane dluhová spirála.
Poradny fungují po celé republice, často pod hlavičkou charit a občanských poraden. Přehled kontaktů nabízejí veřejné mapy dluhových poraden, které vyhledají nejbližší pracoviště podle regionu.
Spory přímo s poskytovatelem úvěru řeší bezplatně finanční arbitr. Ten rozhoduje neshody mezi spotřebitelem a věřitelem mimosoudně a bez poplatku.
Poradna při finanční tísni – bezplatné poradenství k dluhům, insolvenci a oddlužení.
Člověk v tísni – dluhové poradenství, pomoc s exekucemi a insolvenčními návrhy.
Občanské a charitní poradny – regionální pracoviště s odborným sociálním poradenstvím.
Finanční arbitr – bezplatné mimosoudní řešení sporů s finanční institucí.
Návrh na povolení oddlužení k soudu smí podat pouze akreditovaná osoba, advokát nebo insolvenční správce. Neziskové poradny přitom celou přípravu zvládnou zdarma, což ochrání dlužníka před placenými „oddlužovacími“ firmami.
Shrnutí – pro koho se rychlé úvěry hodí?
Rychlý nebankovní úvěr bez potvrzení o příjmu má své opodstatnění, zároveň nese jasná rizika. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
Rychlost výplaty – peníze na účtu často do 15 minut díky okamžitým platbám.
Dostupnost bez papírů – odpadá klasické potvrzení o příjmu od zaměstnavatele.
Otevřenost širšímu okruhu žadatelů – řešení i pro živnostníky, důchodce a rodiče na rodičovské.
Online proces – sjednání kompletně z domova bez návštěvy pobočky.
Regulace a dohled – licencovaní poskytovatelé podléhají pravidlům a dohledu ČNB.
❌ Nevýhody
Vysoké RPSN – u opakovaných a splátkových variant stovky až tisíce procent.
Riziko dluhové spirály – snadná dostupnost svádí k opakovanému čerpání.
Nižší limity – krátkodobé úvěry obvykle nepřesahují 30 000 až 50 000 Kč.
Sankce z prodlení – smluvní pokuty a úroky z prodlení náklady navíc zvyšují.
Prostor pro podvody – téma přitahuje neseriózní nabídky s poplatkem předem.
Marketingová past – slib „bez registru“ u licencované firmy neplatí.
Produkt se hodí pro člověka, který potřebuje menší částku, zná přesný termín splacení a má z čeho úvěr vrátit. Vhodný je na jednorázové překlenutí, nikoli na dlouhodobé financování běžných výdajů.
Nevhodný je pro žadatele bez jistoty příjmu, pro řešení již existujících dluhů a pro každého, kdo hledá „úvěr bez jakéhokoli prověření“. V takové situaci ochrání rozpočet spíš bezplatná dluhová poradna než další půjčka.
FAQ – Časté dotazy k rychlým nebankovním úvěrům
Lze získat úvěr úplně bez nahlížení do registru?
U licencovaného poskytovatele nikoli. Zákon č. 257/2016 Sb. ukládá povinnost posoudit úvěruschopnost, k čemuž věřitel registry potřebuje. Nabídka „zcela bez registru“ od oprávněné společnosti proto neodpovídá zákonné realitě.
Jak se posuzuje příjem, když žadatel nedokládá potvrzení o výdělku?
Poskytovatel využívá alternativní ověření, nejčastěji bezpečné propojení s bankovním účtem v režimu pouze pro čtení. Za příjem se počítá i důchod, rodičovský příspěvek nebo příjem z podnikání a pronájmu.
Kolik si lze bez doložení příjmu půjčit?
Krátkodobé nebankovní úvěry se obvykle pohybují do 30 000 Kč, u revolvingových produktů do 50 000 Kč. Konkrétní limit určuje výsledek posouzení bonity a historie klienta u daného poskytovatele.
Je první půjčka zdarma opravdu bez nákladů?
Ano, avšak pouze při splacení celé částky včas, zpravidla do 30 dní. Při prodlení nebo přechodu na minimální splátky náklady prudce rostou a RPSN se dostává do pásma stovek procent. Nabídka prvních půjček zdarma však z českého trhu mizí.
Jak poznat podvodnou nabídku rychlé půjčky?
Klíčovým znakem je požadavek na platbu předem, chybějící licence v seznamu ČNB a slib schválení bez jakéhokoli prověření. Seriózní poskytovatel je vždy dohledatelný v seznamu regulovaných subjektů a poplatek předem nevybírá.
Kam se obrátit, když na splátku nezbývají peníze?
Nejdřív má smysl kontaktovat poskytovatele a domluvit odklad splátky, i když bývá zpoplatněn. Souběžně poskytne bezplatnou pomoc dluhová poradna, například Poradna při finanční tísni nebo Člověk v tísni.