Půjčka ve zkušební době
Nový zaměstnanec ve zkušební době patří pro banky k rizikovým žadatelům, protože jeho pracovní poměr lze ukončit ze dne na den. Přesto existují cesty, jak úvěr získat, a jejich cena se liší až stonásobně. Kde půjčí i během zkušebky a čemu se vyhnout obloukem?
Shrnutí článku
Půjčka ve zkušební době je dostupná především u nebankovních společností, protože banky zpravidla vyžadují ukončenou zkušební dobu.
Od 1. června 2025 může zkušební doba trvat až 4 měsíce u řadových zaměstnanců a 8 měsíců u vedoucích, což dostupnost úvěrů pro nové zaměstnance ještě komplikuje.
Příjem lze doložit i bez potvrzení od zaměstnavatele, nejčastěji výpisem z bankovního účtu nebo propojením účtu s poskytovatelem.
Rozdíl v ceně je zásadní, u splátkových produktů začíná RPSN na 7,43 %, u krátkodobých mikroúvěrů dosahuje tisíců procent.
Nabídky kombinující půjčku s pracovní povinností u téhož subjektu jsou nelegální a nebezpečné, u licencovaných poskytovatelů neexistují.
Následující průvodce vede od možností doložení příjmu ke konkrétním nabídkám a rizikům.
Půjčka ve zkušební době a proč je obtížnější
Půjčka ve zkušební době naráží na jednu zásadní překážku, kterou je nejistota pracovního poměru. Zaměstnavatel i zaměstnanec jej mohou ve zkušebce zrušit i bez udání důvodu.
Právě proto banky přistupují k těmto žadatelům opatrně. Většina bank vyžaduje ukončenou zkušební dobu a doložený příjem za několik měsíců, což nový zaměstnanec splnit nemůže.
Situaci navíc změnila novela zákoníku práce. Od 1. června 2025 lze zkušební dobu sjednat až na 4 měsíce u řadových zaměstnanců a až na 8 měsíců u vedoucích, přičemž nově ji lze během jejího trvání písemně prodloužit v rámci zákonných limitů.
Základní pravidla zkušební doby shrnuje následující přehled.
| Parametr | Aktuální úprava |
|---|---|
| Maximální délka u řadového zaměstnance | 4 měsíce |
| Maximální délka u vedoucího zaměstnance | 8 měsíců |
| Forma sjednání | písemně, nejpozději v den vzniku poměru |
| Doba určitá | nejvýše polovina sjednané doby trvání |
| Prodloužení | písemnou dohodou během jejího běhu |
Delší zkušební doba znamená delší období, kdy je žadatel pro banku rizikový. U vedoucí pozice může tento stav trvat až osm měsíců, přestože klient pobírá vyšší mzdu než dřív.
Nejistota pracovního poměru je tedy hlavním důvodem zamítnutí, nikoli samotná výše příjmu. Rozhodující je pro poskytovatele předvídatelnost budoucích příjmů, kterou zkušební doba ze své podstaty snižuje.
Půjčka při zkušební době zaměstnání a kde ji získat
Půjčka při zkušební době zaměstnání je dostupná u poskytovatelů, kteří posuzují příjem podle pohybů na účtu namísto délky pracovního poměru. Rozdíly v ceně jsou přitom zásadní.
Porovnání aktuálních reprezentativních příkladů shrnuje následující tabulka.
| Poskytovatel | Reprezentativní příklad | Úrok p.a. | RPSN | Celkem zaplaceno |
|---|---|---|---|---|
| Razdva půjčka | 120 000 Kč na 48 měsíců | 7,19 % | 7,43 % | 138 432 Kč |
| Cofidis | 200 000 Kč na 48 měsíců | 11,10 % | 11,68 % | 248 592 Kč |
| Home Credit | 80 000 Kč, 12 splátek | 15,90 % | 17,10 % | 86 890 Kč |
| CreditStar | 50 000 Kč na 12 měsíců | 35,00 % | 41,21 % | 59 809,50 Kč |
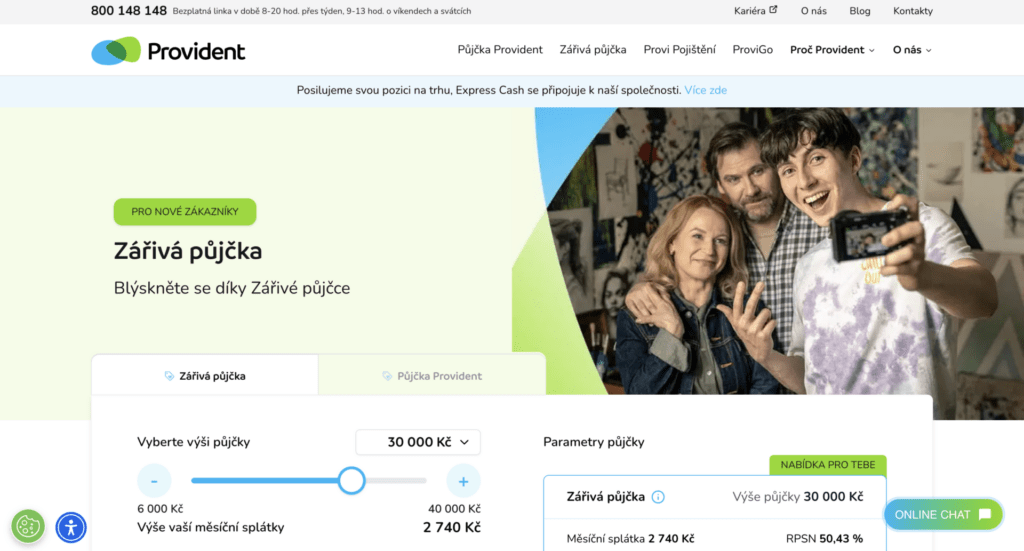
| Provident | 30 000 Kč na 14 měsíců | 31,61 % | 50,43 % | 38 360 Kč |
| Zaplo | 10 000 Kč na 30 dní | 279,83 % | 1 141 % | 12 300 Kč |
Nejpříznivější podmínky nabízí Razdva půjčka od PROFI CREDIT Czech. Rozsah činí 10 000 až 250 000 Kč se splatností 3 až 48 měsíců, přičemž konečná sazba závisí na posouzení žadatele.
Pro nového zaměstnance je klíčové, že tyto společnosti posuzují schopnost splácet podle aktuálního příjmu, nikoli podle délky pracovního poměru. Pravidelné příchozí platby na účtu proto váží víc než potvrzení od zaměstnavatele.
Zásadní zůstává volba typu produktu. Splátkový úvěr s RPSN v jednotkách či desítkách procent je nesrovnatelně levnější než krátkodobý mikroúvěr, u kterého RPSN dosahuje tisíců procent.
👉 Praktický tip – Pokud nový zaměstnanec potřebuje peníze až za několik měsíců, vyplatí se s žádostí počkat do konce zkušební doby. Po jejím uplynutí se otevřou bankovní nabídky s RPSN kolem 5 až 9 procent.
Půjčka bez potvrzení o příjmu a jak doložit výdělek
Půjčka bez potvrzení o příjmu neznamená úvěr bez posouzení bonity. Znamená pouze to, že žadatel nemusí předkládat klasické potvrzení vystavené zaměstnavatelem.
Poskytovatelé namísto něj využívají alternativní ověření. Nejčastější metodou je bezpečné propojení s bankovním účtem v režimu pouze pro čtení, kdy poskytovatel z pohybů na účtu vyhodnotí příjmy a výdaje.
Doložit příjem lze několika způsoby.
- Výpis z bankovního účtu s pravidelnými příchozími platbami.
- Propojení účtu přes ověřovací službu poskytovatele.
- Pracovní smlouva dokládající sjednanou výši mzdy.
- Výplatní páska za odpracované měsíce, i když je jich zatím málo.
Za příjem se přitom počítá i řada jiných zdrojů než mzda. Poskytovatelé akceptují důchod, rodičovský příspěvek, příjem z pronájmu i výdělek osoby samostatně výdělečně činné.
Právě kombinace více zdrojů může žádost zachránit. Pokud má domácnost vedle nové mzdy i další pravidelný příjem, poměr splátky k celkovému příjmu se zlepší, což zvyšuje šanci na schválení.
Podrobněji se tomuto tématu věnuje text o tom, jak fungují půjčky bez doložení příjmu a jaké mají podmínky.
Nebankovní půjčka bez doložení příjmu a realita posouzení
Nebankovní půjčka bez doložení příjmu bývá prezentována jako produkt, u kterého se nic neověřuje. Tato představa je mylná a pro žadatele nebezpečná.
Zákon o spotřebitelském úvěru ukládá každému licencovanému poskytovateli posoudit úvěruschopnost žadatele před poskytnutím úvěru. Tuto povinnost nelze obejít ani u nejrychlejších produktů.
Tvrzení, že některé společnosti půjčí prakticky každému bez ohledu na registry, proto nepopisuje vlastnost produktu, nýbrž porušení zákona. Česká národní banka za takové jednání ukládá pokuty v řádu milionů korun a v krajním případě odebírá oprávnění k činnosti.
Rozdíl mezi jednotlivými společnostmi spočívá jinde.
- Rychlost posouzení, kdy automatizovaný systém rozhodne během minut.
- Způsob ověření příjmu bez potřeby potvrzení od zaměstnavatele.
- Přístup k záznamu v registru, který nemusí vést k automatickému zamítnutí.
- Akceptované zdroje příjmu včetně nepravidelných a nemzdových.
Vstřícnější posouzení tedy neznamená absenci posouzení. Nebankovní společnosti podstupují vyšší riziko a promítají je do ceny, což je jediný důvod, proč jsou dostupnější než banky.
Hranice dostupnosti vede u aktivního prodlení. Žadatel v exekuci nebo insolvenci u licencovaného poskytovatele neuspěje bez ohledu na to, jak dostupně nabídka působí.
Srovnání licencovaných nabídek přináší text věnovaný tomu, jak funguje nebankovní půjčka a jaké má podmínky.
Půjčka pro nové zaměstnance a jak zvýšit šanci
Půjčka pro nové zaměstnance má vyšší šanci na schválení, pokud žadatel přizpůsobí parametry své situaci. Rozhoduje především poměr splátky k příjmu.
Několik kroků pravděpodobnost schválení znatelně zvyšuje.
- Nižší požadovaná částka odpovídající skutečnému příjmu domácnosti.
- Delší splatnost rozkládající splátku do zvládnutelné výše.
- Spolužadatel s příjmem a ukončenou zkušební dobou.
- Doložení všech příjmů domácnosti včetně dávek a pronájmu.
- Vyrovnané drobné dluhy ještě před podáním žádosti.
Zásadní je právě poměr splátek k příjmu. Hodnota nad 40 % bývá u poskytovatelů nejčastějším důvodem zamítnutí, takže snížení požadované částky funguje spolehlivěji než opakované žádosti.
Chybou je podávat žádosti u více poskytovatelů současně. Registry sdílejí informaci o podaných dotazech a jejich vysoký počet v krátkém období šanci na schválení snižuje.
💡 Věděli jste? – Spolužadatel nemusí být manžel ani rodinný příslušník. Postačí osoba s doloženým příjmem, která se zaváže ke splácení, přičemž její bonita se započítá do posouzení celé žádosti.
Kdo je mezi zaměstnáními nebo právě práci hledá, najde přehled možností v textu o tom, jak funguje půjčka pro nezaměstnané a za jakých podmínek.
Půjčka bez doložení příjmu na vyšší částky a rizika zástavy
Půjčka bez doložení příjmu ve výši statisíců korun bývá nabízena proti zástavě nemovitosti. Pro žadatele ve zkušební době jde o mimořádně rizikovou variantu.
Logika nabídky vypadá na první pohled rozumně. Poskytovatel má zajištění, takže nemusí tolik zkoumat příjem a nabídne nižší sazbu než u nezajištěného úvěru.
Druhá strana téže mince je však zásadní. Pokud žadatel se zástavou nemovitosti přestane splácet, přichází o vlastní bydlení, přičemž ve zkušební době je riziko ztráty příjmu ze všech období nejvyšší.
Rozdíl mezi oběma typy shrnuje následující přehled.
| Parametr | Úvěr bez zástavy | Úvěr se zástavou |
|---|---|---|
| Zajištění | žádné | nemovitost |
| Riziko při nesplácení | vymáhání pohledávky | ztráta bydlení |
| Posouzení příjmu | zásadní | mírnější |
| Vhodnost ve zkušební době | ano při nižší částce | krajně riziková |
⚠️ Pozor – Zástava nemovitosti kvůli částce v řádu statisíců u žadatele s nejistým pracovním poměrem znamená, že se riziko přesouvá z dluhu na střechu nad hlavou. Nižší sazba tuto hrozbu nevyváží.
Zvlášť opatrně je namístě přistupovat k nabídkám mimo režim spotřebitelského úvěru. Podnikatelské úvěry se zástavou nespadají pod zákon č. 257/2016 Sb., takže se na ně nevztahuje spotřebitelská ochrana ani limity sankcí.
Bezpečnější varianty rozebírá text zaměřený na to, jak funguje půjčka bez registru a zástavy a jaké má reálné limity.
Nabídky, kterým je nutné se vyhnout
Kolem žadatelů s nejistým příjmem se koncentrují nabídky, které legální trh nezná. Nejnebezpečnější jsou schémata kombinující půjčku s pracovní povinností u téhož subjektu.
Takový model spočívá v tom, že věřitel poskytne peníze a klient je splácí odpracováním hodin pro něj či pro spřízněnou firmu. Tato konstrukce je v Česku nelegální a nese znaky nelegálního zaměstnávání, v krajních případech až dluhového nevolnictví.
Žádný licencovaný poskytovatel takový produkt nenabízí. Jde o schéma, kterým operují vykořisťovatelské a podvodné skupiny, přičemž dlužník se ocitá v závislosti, ze které se obtížně dostává.
Rozpoznat rizikovou nabídku pomáhá několik znaků.
- Splácení odpracováním hodin namísto peněžních splátek.
- Poplatek předem za schválení nebo zprostředkování.
- Chybějící oprávnění poskytovatele v seznamu ČNB.
- Odebrání dokladů nebo nátlak při podpisu smlouvy.
- Nabídka ubytování podmíněná prací pro věřitele.
Ověřit oprávnění konkrétní společnosti umožňuje zdarma seznam regulovaných a registrovaných subjektů, který vede Česká národní banka. Ověřovat je vhodné podle identifikačního čísla, nikoli podle obchodní značky.
Kdo se do takové situace dostal, může se obrátit na policii i na neziskové organizace, které poskytují pomoc obětem pracovního vykořisťování bezplatně a anonymně.
První půjčka zdarma a za jakých podmínek platí
Nabídka bezúročné první půjčky láká zvlášť žadatele s omezenými možnostmi. Nulové RPSN však platí výhradně při splacení celé částky přesně v termínu, zpravidla do 30 dní.
Při jediném dni prodlení nárok zaniká. Sazba pak vyskočí na běžnou úroveň daného produktu, která u krátkodobých mikroúvěrů dosahuje stovek až tisíců procent.
Ukazuje to srovnání téže půjčky splácené dvěma způsoby. U Zapla vyjde 10 000 Kč splacených jednorázově do 30 dní na 12 300 Kč, při minimálních měsíčních splátkách po dobu roku však na 31 144 Kč.
Před využitím nabídky je proto namístě ověřit jednu věc. Zda má žadatel jistotu, že částku v termínu splatí, a z jakého konkrétního zdroje.
Ve zkušební době je tato jistota nižší než jindy. Pokud by pracovní poměr skončil dřív, než přijde výplata, ze které měl klient půjčku uhradit, přechází produkt do nejdražšího režimu.
⚠️ Pozor – Prodlužování krátkodobé půjčky je placené a upomínky u některých poskytovatelů dosahují stovek korun. U drobné částky mohou samotné sankce během několika týdnů převýšit původně půjčenou sumu.
Pokud se splácení zkomplikuje, je namístě jednat okamžitě. Bezplatné dluhové poradenství nabízí organizace Člověk v tísni, která pomůže s jednáním s věřitelem dřív, než naskočí sankce.
Vyplatí se půjčka ve zkušební době
Úvěr během zkušební doby má opodstatnění u naléhavého výdaje, zároveň nese vyšší riziko než jindy. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Dostupnost i bez ukončené zkušebky u nebankovních společností.
- Bez potvrzení o příjmu díky ověření přes bankovní účet.
- Rychlost s penězi na účtu často během několika minut.
- Nízké RPSN u splátkových produktů začínající na 7,43 %.
- Akceptace více zdrojů příjmu včetně dávek a pronájmu.
❌ Nevýhody
- Nedostupnost u bank, které vyžadují ukončenou zkušební dobu.
- Vyšší sazba kvůli rizikovějšímu profilu žadatele.
- Riziko ztráty příjmu v době, kdy lze poměr zrušit bez udání důvodu.
- Extrémní RPSN u mikroúvěrů dosahující tisíců procent.
- Nabídky se zástavou ohrožující bydlení žadatele.
Půjčka ve zkušební době se hodí žadateli, který potřebuje menší částku, zná termín splacení a zvolí splátkový produkt s nízkým RPSN. Odložení žádosti do konce zkušebky přitom otevře výrazně levnější bankovní nabídky.
Nevhodná je pro krytí běžných výdajů domácnosti, pro splácení jiných dluhů a pro každého, kdo by kvůli ní zastavil nemovitost. V takové situaci ochrání rozpočet i bydlení bezplatná dluhová poradna, nikoli nový závazek.
FAQ – Časté dotazy o půjčce ve zkušební době
Jak dlouho může zkušební doba trvat?
Od 1. června 2025 lze sjednat zkušební dobu až na 4 měsíce u řadových zaměstnanců a až na 8 měsíců u vedoucích. Musí být sjednána písemně nejpozději v den vzniku pracovního poměru a u doby určité nesmí přesáhnout polovinu sjednané doby trvání.
Půjčí banka i ve zkušební době?
Většina bank vyžaduje ukončenou zkušební dobu a doložený příjem za několik měsíců, proto nový zaměstnanec zpravidla neuspěje. Dostupnější jsou nebankovní společnosti, které posuzují příjem podle pohybů na bankovním účtu.
Jak doložit příjem bez potvrzení od zaměstnavatele?
Nejčastěji výpisem z bankovního účtu s pravidelnými příchozími platbami nebo bezpečným propojením účtu s poskytovatelem. Použít lze také pracovní smlouvu se sjednanou mzdou.
Existuje půjčka bez jakéhokoli prověření?
U licencovaného poskytovatele nikoli, protože zákon ukládá posoudit úvěruschopnost žadatele. Nabídka slibující schválení komukoli bez prověření je u oprávněné firmy v rozporu se zákonem a u soukromého inzerenta varovným signálem.
Je legální splácet půjčku odpracováním hodin pro věřitele?
Nikoli, kombinace úvěru s pracovní povinností u téhož subjektu nese znaky nelegálního zaměstnávání a v krajních případech dluhového nevolnictví. Žádný licencovaný poskytovatel takový produkt nenabízí.
Publikováno: 15. 9. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.


