Půjčka všem – ihned a pro každého
Slib půjčky úplně každému patří k nejrozšířenějším formulacím na trhu a peníze dorazí na účet během několika minut. Rozdíl v ceně mezi jednotlivými nabídkami však u srovnatelné částky dosahuje stonásobku a schválení komukoli slíbit nelze. Které nabídky jsou skutečně nejdostupnější a kolik reálně stojí?
Shrnutí článku
Půjčka ihned pro každého je marketingový slib, žádný licencovaný poskytovatel totiž nesmí půjčit bez posouzení úvěruschopnosti.
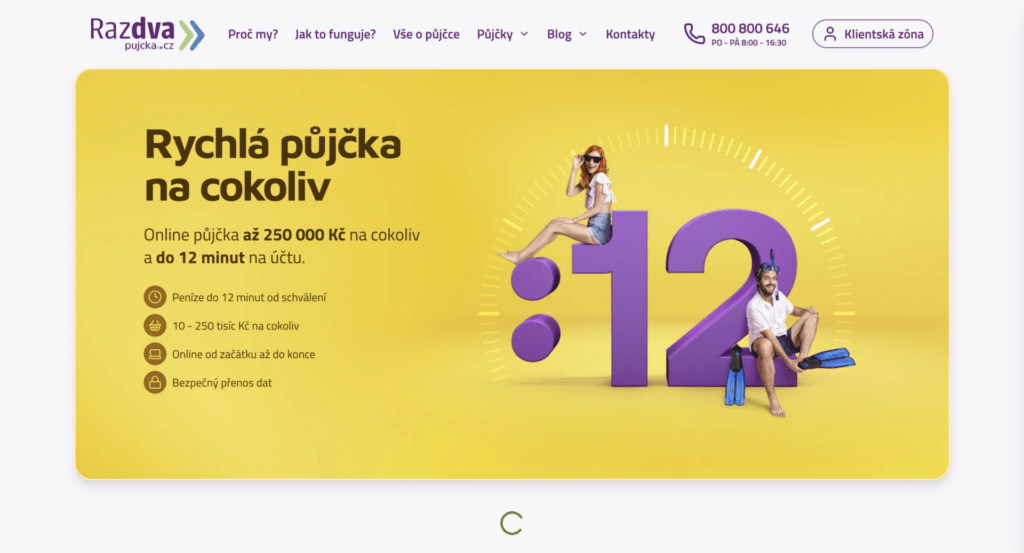
Nejlevnější nabídkou je Razdva půjčka od PROFI CREDIT, kde u částky 120 000 Kč na 48 měsíců činí úrok 7,19 % ročně a RPSN 7,43 %.
Nejdražší jsou krátkodobé mikroúvěry, u Zapla vyjde 10 000 Kč se splatností 30 dní na 12 300 Kč při RPSN 1 141 %.
Rychlost výplaty závisí na bance příjemce, u Razdva půjčky dorazí peníze u vybraných bank do 12 minut, u ostatních až za dva pracovní dny.
Rozdíl mezi jednorázovým splacením a minimálními splátkami je u téže půjčky 12 300 Kč oproti 31 144 Kč.
Následující průvodce vede od konkrétního srovnání nabídek k podmínkám schválení a rizikům.
Půjčka ihned pro každého a srovnání konkrétních nabídek
Půjčka ihned pro každého je označení pro produkty s vyšší schvalovací mírou, nikoli slib schválení bez podmínek. Rozdíly v ceně mezi nimi jsou přitom mimořádné.
Porovnání aktuálních oficiálních reprezentativních příkladů shrnuje následující tabulka.
| Poskytovatel | Reprezentativní příklad | Úrok p.a. | RPSN | Celkem zaplaceno |
|---|---|---|---|---|
| Razdva půjčka | 120 000 Kč na 48 měsíců | 7,19 % | 7,43 % | 138 432 Kč |
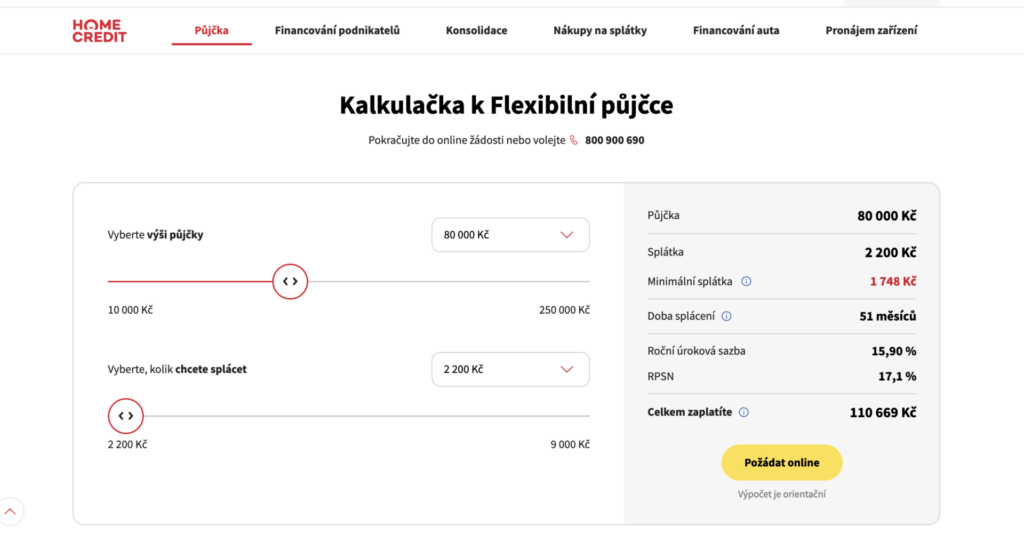
| Home Credit | 80 000 Kč, 12 splátek | 15,90 % | 17,10 % | 86 890 Kč |
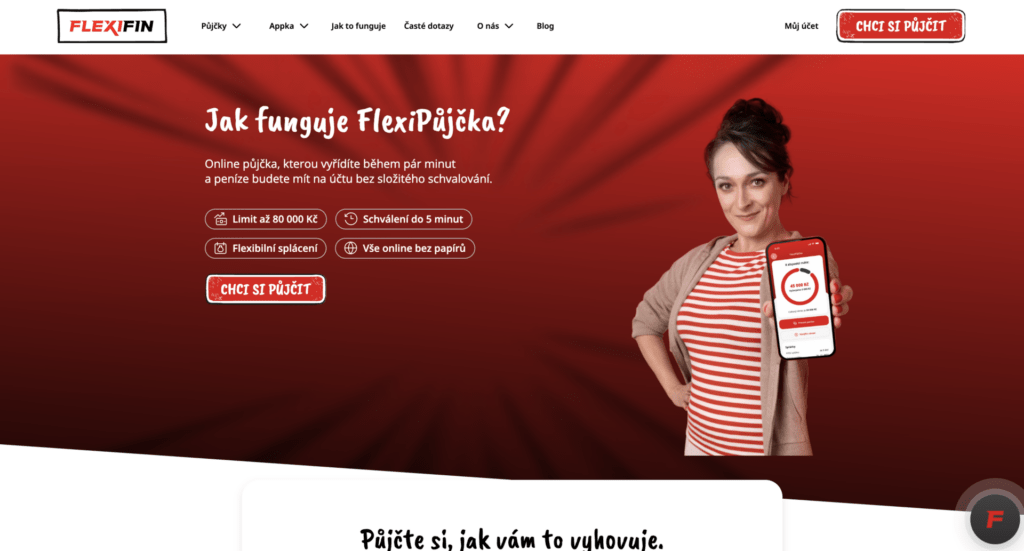
| FlexiPůjčka | 50 000 Kč na 18 měsíců | 1,75 % měsíčně | 25,96 % | 59 725,86 Kč |
| Razdva půjčka | 20 000 Kč na 48 měsíců | 31,36 % | 36,28 % | 35 328 Kč |
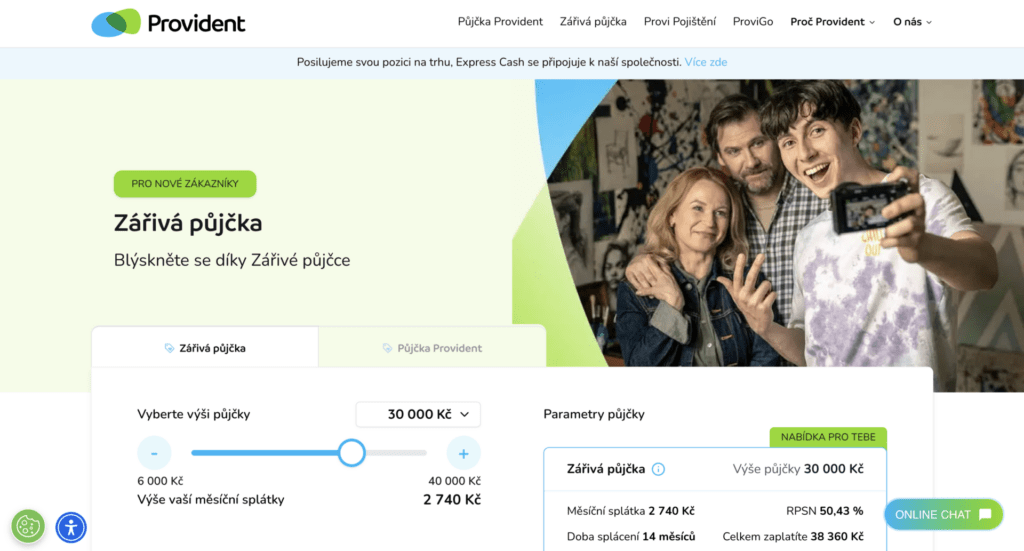
| Provident Zářivá půjčka | 30 000 Kč na 14 měsíců | 31,61 % | 50,43 % | 38 360 Kč |
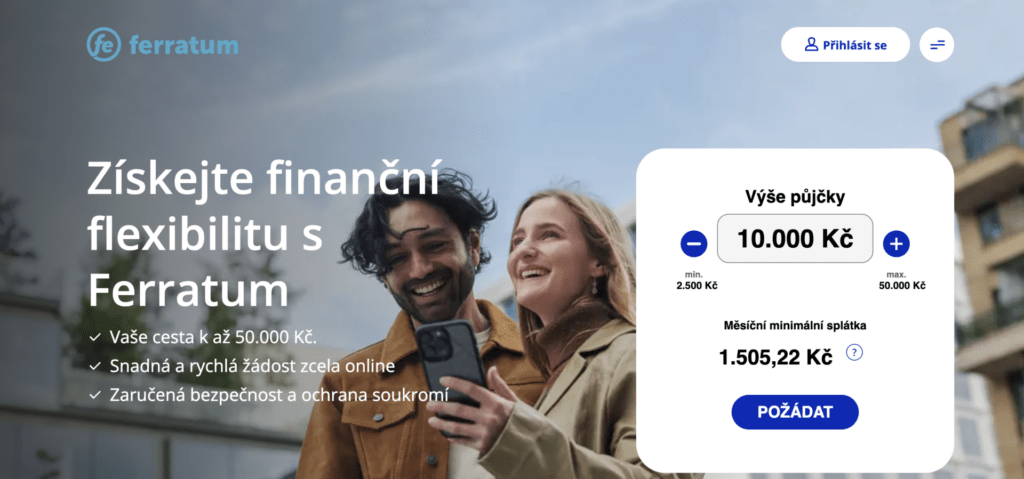
| Ferratum Credit | 40 000 Kč, 12 splátek | 146,95 % | 299,98 % | 71 838,95 Kč |
| Zaplo | 10 000 Kč na 30 dní | 279,83 % | 1 141 % | 12 300 Kč |
Nejpříznivější podmínky nabízí Razdva půjčka, kterou poskytuje přímo společnost PROFI CREDIT Czech. Rozsah činí 10 000 až 250 000 Kč se splatností 3 až 48 měsíců a RPSN se pohybuje od 7,43 % do maximálních 212,32 %.
Konečná sazba se u tohoto poskytovatele odvíjí od posouzení žadatele. Příklad s RPSN 7,43 % platí pro nové klienty, zatímco u částky 20 000 Kč se stejnou splatností vychází RPSN 36,28 %.
Na opačném konci stojí krátkodobé mikroúvěry a revolvingové rámce. U Zapla činí pevný úrok 279,83 % ročně a maximální RPSN 1 141 %, u revolvingového úvěru Ferratum dosahuje RPSN 299,98 %.
Přehled dalších nabídek s rychlou výplatou shrnuje text věnovaný tomu, jak funguje půjčka ihned na účet a za jakých podmínek.
Nebankovní půjčka ihned a rozdíly mezi produkty
Nebankovní půjčka ihned zahrnuje několik odlišných typů produktů, které se liší nejen cenou, nýbrž i způsobem splácení. Právě typ produktu ovlivňuje konečnou částku nejvíc.
Základní rozdělení vypadá následovně.
- Splátkový úvěr s pevným počtem splátek a klesající jistinou.
- Krátkodobý mikroúvěr splatný jednorázově do 30 dní.
- Revolvingový rámec na dobu neurčitou s opakovaným čerpáním.
- Úvěrový rámec s tranšemi, kde se za každé čerpání platí poplatek.
Nejnázorněji rozdíl ukazuje totožná půjčka splácená dvěma způsoby. U Zapla vyjde 10 000 Kč splacených jednorázově do 30 dní na 12 300 Kč, zatímco při minimálních měsíčních splátkách po dobu 12 měsíců na 31 144 Kč.
Rozdíl činí 18 844 Kč u téže jistiny. Krátkodobý mikroúvěr rozložený do delšího období proto není levnou dlouhodobou půjčkou, nýbrž jednou z nejdražších forem úvěru na trhu.
Zaplo nabízí i samostatný splátkový produkt. U částky 25 000 Kč na 10 měsíců činí úrok 78 % ročně, RPSN 112,9 % a celková zaplacená částka 34 776 Kč, což je oproti prodlužovanému mikroúvěru výhodnější varianta.
👉 Praktický tip – Pokud je jasné, že půjčka nebude splacena do 30 dní, vyplatí se zvolit rovnou splátkový produkt. Rozdíl v celkové zaplacené částce dosahuje u srovnatelné jistiny tisíců korun.
Malá půjčka ihned na účet a rychlost výplaty
Malá půjčka ihned na účet dorazí u většiny poskytovatelů během několika minut od schválení. Rozhodující však není samotný poskytovatel, nýbrž banka příjemce.
Konkrétní údaj uvádí Razdva půjčka. U vybraných bank mohou být peníze na účtu do 12 minut od schválení, u ostatních bank může převod trvat až dva pracovní dny.
Rychlost celého procesu ovlivňuje několik faktorů.
- Podpora okamžitých plateb u banky odesílatele i příjemce.
- První nebo opakovaná žádost, kdy u stávajícího klienta trvá schválení minuty.
- Kompletnost podkladů dodaných k posouzení úvěruschopnosti.
- Provozní doba poskytovatele, mimo kterou se žádost vyhodnotí později.
Nejdelší část procesu obvykle netvoří převod, nýbrž ověření žadatele. U první žádosti je nutné doložit totožnost i příjem, což u kompletně připravených podkladů trvá řádově minuty.
Dostupnost rychlých úvěrů mimo běžnou pracovní dobu rozebírá text zaměřený na to, jak funguje půjčka ihned nonstopa kdy peníze skutečně dorazí.
Půjčka do 5000 okamžitě všem a relativní náklady
Půjčka do 5000 okamžitě všem patří k nejčastěji poptávaným částkám, protože pokryje běžný neočekávaný výdaj. U nejnižších částek jsou však relativní náklady nejvyšší.
Důvodem je způsob tvorby ceny. U drobných úvěrů netvoří cenu klasický úrok, nýbrž jednorázový poplatek za poskytnutí, který se při přepočtu na rok promítne do čtyřciferného RPSN.
Rozdíl mezi drobnou a vyšší částkou ukazuje následující srovnání.
| Půjčená částka | Doba splácení | RPSN |
|---|---|---|
| 10 000 Kč | 30 dní | 1 141 % |
| 20 000 Kč | 48 měsíců | 36,28 % |
| 120 000 Kč | 48 měsíců | 7,43 % |
Z přehledu plyne jasné pravidlo. Čím nižší částka a kratší splatnost, tím vyšší je přepočtené RPSN, přestože přeplatek v korunách působí u drobné půjčky nenápadně.
U částek do 5 000 Kč se proto vyplatí zvážit, zda výdaj nelze pokrýt jinak. Poplatek u drobného mikroúvěru běžně představuje více než třetinu půjčené sumy za jediný měsíc.
Kdo upřednostňuje hotovost namísto převodu na účet, najde přehled možností v textu o tom, jak funguje půjčka na rukua kolik stojí osobní obsluha.
Půjčka pro každého bez registru a povinnost prověřit žadatele
Půjčka pro každého bez registru patří k nejčastěji hledaným spojením, jeho výklad je však zavádějící. Každý poskytovatel s licencí České národní banky musí ze zákona posoudit úvěruschopnost žadatele, k čemuž potřebuje nahlédnout do dostupných registrů.
Že nejde o formalitu, potvrzuje i dohledová praxe. Česká národní banka v roce 2026 uložila jednomu z nebankovních poskytovatelů pokutu 4 miliony korun právě za nedostatky při posuzování úvěruschopnosti klientů.
Rozdíl mezi jednotlivými společnostmi proto nespočívá v tom, zda registry kontrolují, nýbrž v tom, jak k zjištěnému záznamu přistupují. U jednoho poskytovatele znamená jakýkoli zápis okamžité zamítnutí, jiný přihlíží k aktuálnímu příjmu a půjčí i žadateli se starším vyrovnaným záznamem.
Šanci na schválení zvyšuje několik okolností.
- Doložitelný pravidelný příjem včetně důchodu či rodičovského příspěvku.
- Nižší požadovaná částka odpovídající možnostem rozpočtu.
- Starší a vyrovnaný záznam bez aktuálního prodlení.
- Poměr splátek k příjmu nepřesahující 40 %.
⚠️ Pozor – Nabídka slibující schválení komukoli bez jakéhokoli prověření je u licencované společnosti v rozporu se zákonem. U soukromého inzerenta jde o varovný signál a nejčastěji o podvod s poplatkem předem.
Platnost oprávnění umožňuje zdarma ověřit seznam regulovaných a registrovaných subjektů, který vede Česká národní banka. Ověřovat je vhodné podle identifikačního čísla, nikoli podle obchodní značky.
Půjčka ihned úplně každému a proč jde o mýtus
Půjčka ihned úplně každému je slib, který žádný licencovaný poskytovatel splnit nemůže. Zákon o spotřebitelském úvěru vyžaduje posouzení úvěruschopnosti bez výjimky.
Poskytovatelé to ve svých podmínkách sami uvádějí. Konečná výše i sazba se odvíjejí od individuálního posouzení žadatele, takže reprezentativní příklad je modelový výpočet, nikoli závazná nabídka.
Ukazuje to i rozptyl u téhož produktu. U Razdva půjčky činí RPSN v jednom příkladu 7,43 % a v druhém 36,28 %, přičemž maximální hodnota dosahuje 212,32 %.
Reálně uspěje žadatel splňující základní podmínky.
- Věk od 18 let a trvalý pobyt v České republice.
- Vlastní bankovní účet vedený na jméno žadatele.
- Doložitelný příjem ze zaměstnání, podnikání nebo důchodu.
- Bez aktivní exekuce a probíhajícího insolvenčního řízení.
Žadatel v aktivní exekuci u licencovaného poskytovatele neuspěje, protože by nový úvěr neunesl. V takové situaci pomůže bezplatná dluhová poradna, kterou provozuje například organizace Člověk v tísni.
Okamžitou dostupnost peněz a její podmínky rozebírá také text věnovaný tomu, jak funguje okamžitá půjčka ihned u jednotlivých poskytovatelů.
Recenze a zkušenosti klientů
Hodnocení poskytovatelů je nutné číst s vědomím, kterého právního subjektu se týkají. U značky FlexiFin se v roce 2026 vystřídaly dva různé subjekty, přičemž veřejně dostupný profil na hodnoticích portálech zůstává veden pod původním identifikačním číslem.
Veřejně viditelná hodnocení u tohoto subjektu jsou převážně kritická. Petr v hodnocení z července 2026 kritizuje slabou komunikaci, automat na telefonní lince a vysoké přeplacení úvěru.
Martin v prosinci 2025 uvádí, že u půjčky 8 000 Kč platil denně 80 Kč na úroku a že podmínky podle něj neviděl dostatečně před podpisem. Společnost v reakci uvádí, že klient má podmínky k dispozici ještě před podpisem a že výše úroku závisí na posouzení úvěruschopnosti.
Jan v srpnu 2026 popisuje, že za dva měsíce zaplatil na úrocích 7 000 Kč, přičemž jistina podle něj klesla pouze o 200 Kč.
Tato hodnocení představují zkušenosti jednotlivých uživatelů, nikoli ověřené doklady o konkrétních smlouvách.Skutečnost, že se vážou ke staršímu identifikačnímu číslu, navíc znemožňuje vyvozovat z nich závěry o kvalitě služeb současného poskytovatele.
Opakujícím se tématem kritiky je poměr úroku a úmoru. Před podpisem má proto smysl vyžádat si modelový splátkový rozpis, ze kterého je patrné, jak rychle bude jistina klesat a kolik činí celkový přeplatek.
Při výběru je také namístě ověřit aktuální název poskytovatele. Společnost dříve vystupující jako CreditOn dnes působí pod značkou AvaFin, takže starší srovnání mohou pracovat s neplatnými názvy.
Vyplatí se sáhnout po nejdostupnější nabídce
Vysoká dostupnost má opodstatnění pro žadatele odmítnutého v bance, zároveň nese vyšší náklady. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Nízké RPSN u splátkových produktů, u Razdva půjčky od 7,43 %.
- Rychlost s penězi na účtu u vybraných bank do 12 minut.
- Vysoké částky dostupné až do 250 000 Kč u jednoho poskytovatele.
- Online vyřízení bez papírování a bez návštěvy pobočky.
- Dostupnost i pro žadatele s nepravidelným příjmem.
- Ověřitelné oprávnění poskytovatelů v seznamu ČNB.
❌ Nevýhody
- Extrémní RPSN u mikroúvěrů dosahující až 1 141 %.
- Vysoký přeplatek u minimálních splátek, u 10 000 Kč celkem 31 144 Kč.
- Široký rozptyl sazeb u téhož produktu podle posouzení žadatele.
- Nedostupnost pro exekuce a probíhající insolvence.
- Prostor pro podvody u nabídek se zaručeným schválením.
Nejdostupnější nabídka se hodí žadateli, který potřebuje peníze rychle a zná přesný termín splacení i zdroj, ze kterého půjčku uhradí. Kdo dosáhne na splátkový produkt s nízkým RPSN, ušetří desítky tisíc korun.
Nevhodná je pro člověka v exekuci či insolvenci a pro každého, kdo si půjčuje na splácení jiných dluhů. V takové situaci ochrání rozpočet bezplatná dluhová poradna, nikoli další úvěr.
FAQ – Časté dotazy o půjčce pro každého
Existuje půjčka, kterou schválí opravdu každému?
Nikoli, zákon o spotřebitelském úvěru vyžaduje posouzení úvěruschopnosti bez výjimky. Poskytovatelé sami uvádějí, že konečná výše i sazba se odvíjejí od individuálního posouzení žadatele.
Která nabídka má nejnižší RPSN?
Nejnižší hodnotu uvádí Razdva půjčka od PROFI CREDIT, kde u částky 120 000 Kč na 48 měsíců činí RPSN 7,43 %. Maximální RPSN u tohoto produktu však dosahuje 212,32 %, konečná sazba proto závisí na posouzení žadatele.
Jak rychle dorazí peníze na účet?
U Razdva půjčky mohou být peníze u vybraných bank na účtu do 12 minut od schválení, u ostatních bank může převod trvat až dva pracovní dny. Rozhodující je podpora okamžitých plateb u banky příjemce.
Vyplatí se splácet mikropůjčku minimálními splátkami?
Rozhodně nikoli. U Zapla vyjde 10 000 Kč splacených jednorázově do 30 dní na 12 300 Kč, zatímco při minimálních měsíčních splátkách po dobu 12 měsíců na 31 144 Kč, tedy o 18 844 Kč více.
Jak ověřit, že je poskytovatel legální?
Platnost oprávnění lze zdarma ověřit v seznamu regulovaných a registrovaných subjektů na webu České národní banky. Ověřovat je vhodné podle identifikačního čísla, protože obchodní značky se mění a jednu značku může používat více subjektů.
Publikováno: 2. 9. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.