Půjčka pro důchodce a invalidní důchodce
Starobní i invalidní důchod je pravidelný a doložitelný příjem, takže senioři nejsou z úvěrového trhu vyloučeni. Rozdíl v ceně mezi bankovní a nebankovní nabídkou však u totožné částky dosahuje statisíců korun a část nabídek cílí přímo na tuto skupinu s rizikem ztráty bydlení. Kde půjčí důchodci nejlevněji a čemu se vyhnout obloukem?
Shrnutí článku
Půjčka pro důchodce je dostupná u bank i nebankovních společností, protože důchod je pravidelný příjem, který lze doložit.
Nejlevnější variantou je bankovní úvěr, u ČSOB činí u modelové částky 550 000 Kč na 8 let RPSN 8,95 % a celková částka 762 624 Kč.
Provident mezi doklady o příjmu výslovně uvádí rozhodnutí o přiznání důchodu i poukázku na hotovostní výplatu důchodu na pobočce České pošty.
Reverzní hypotéka jako regulovaný bankovní produkt v Česku neexistuje, nabídky pod tímto názvem bývají úvěry se zástavou nemovitosti.
Z penzijního spoření v Česku čerpat půjčku nelze, tato možnost se týká zahraničních systémů.
Následující průvodce vede od doložení důchodu jako příjmu ke konkrétním nabídkám a rizikům.
Půjčka pro důchodce a jak doložit důchod jako příjem
Půjčka pro důchodce stojí na jednoduchém principu, kterým je doložitelnost pravidelného příjmu. Starobní i invalidní důchod je z pohledu poskytovatele stabilnější než mzda, protože nezaniká výpovědí ani ztrátou zaměstnání.
Poskytovatelé to ve svých podmínkách výslovně potvrzují. Provident mezi doklady o příjmu uvádí poukázky na hotovostní výplatu důchodů na pobočkách České pošty a rozhodnutí o přiznání dávky, důchodu nebo podpory.
Doložit příjem lze několika způsoby podle toho, jak je důchod vyplácen.
- Rozhodnutí o přiznání důchodu vydané Českou správou sociálního zabezpečení.
- Poukázka na hotovostní výplatu důchodu na pobočce České pošty.
- Výpis z bankovního účtu s pravidelnými příchozími platbami.
- Roční oznámení o valorizaci dokládající aktuální výši důchodu.
Pro invalidní důchodce platí totéž. Rozhodnutí o přiznání invalidního důchodu je stejně platným dokladem o příjmu jako u důchodu starobního, přičemž poskytovatel posuzuje výši příjmu, nikoli jeho původ.
Podrobnosti o dokladech potřebných k žádosti shrnuje text věnovaný tomu, jak funguje půjčka na OP a co je nutné doložit.
Půjčka pro starobního důchodce u bank a otázka věku
Půjčka pro starobního důchodce je u bank nejlevnější variantou na trhu. Podmínkou je čistá úvěrová historie a doložitelný příjem, kterým důchod bez potíží je.
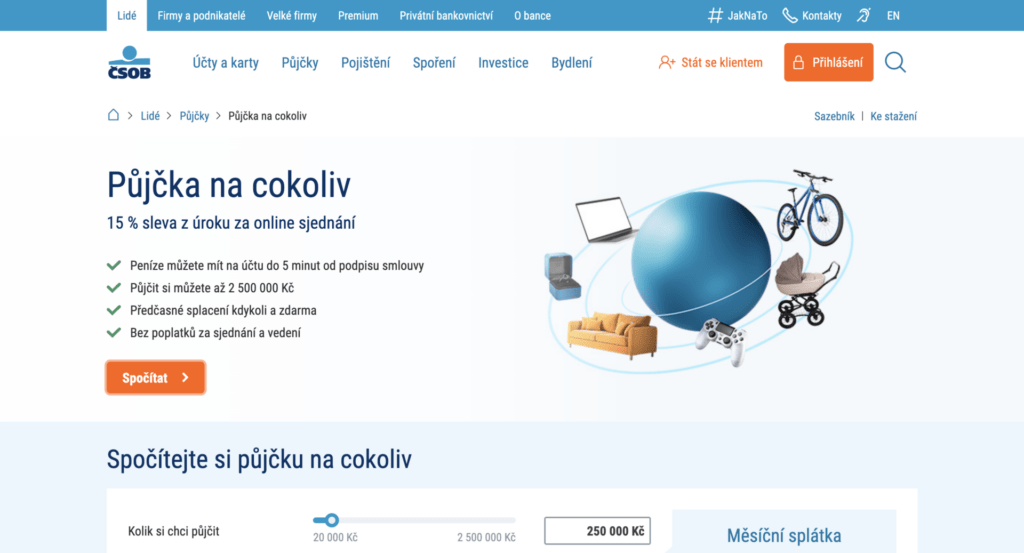
Konkrétním příkladem je ČSOB. Půjčku na cokoliv poskytuje v rozsahu 20 000 až 2 500 000 Kč se splatností 1 až 10 let, přičemž sjednání, zpracování i správa úvěru jsou zdarma.
Vzorový příklad ukazuje skutečnou cenu bankovního úvěru.
| Parametr | Hodnota |
|---|---|
| Výše úvěru | 550 000 Kč |
| Splatnost | 8 let |
| Pevná úroková sazba | 8,60 % p. a. |
| RPSN | 8,95 % |
| Měsíční splátka | 7 944 Kč |
| Celkem k úhradě | 762 624 Kč |
K ceně je nutné připočítat volitelné položky. Pojištění schopnosti splácet činí 5,99 % z měsíční splátky a výpis zasílaný poštou stojí 45 Kč měsíčně, zatímco elektronický výpis je zdarma.
Otázka horní věkové hranice bývá pro seniory zásadní. Banky konkrétní maximální věk při splacení úvěru na svých produktových stránkách zpravidla nezveřejňují, takže tvrzení o zcela neexistujícím věkovém limitu není podložené o nic víc než konkrétní číslo.
👉 Praktický tip – Věkovou podmínku se vyplatí ověřit přímo u konkrétní banky před podáním žádosti. Rozhodující bývá věk v době poslední splátky, proto kratší splatnost šanci na schválení u staršího žadatele zvyšuje.
Některé banky přitom poskytování úvěrů seniorům potvrzují otevřeně. MONETA ve své oficiální odpovědi věnované půjčkám pro důchodce potvrzuje, že důchod jako příjem přijímá, číselný věkový strop však neuvádí.
Nebankovní půjčka pro důchodce a srovnání nákladů
Nebankovní půjčka pro důchodce je alternativou pro žadatele, kterému banka nevyhoví kvůli záznamu v registru nebo kvůli výši příjmu. Za mírnější posouzení si však poskytovatel účtuje výrazně vyšší cenu.
Rozdíly mezi nabídkami jsou zásadní. Porovnání aktuálních oficiálních reprezentativních příkladů shrnuje následující tabulka.
| Poskytovatel | Reprezentativní příklad | RPSN | Celkem zaplaceno |
|---|---|---|---|
| ČSOB | 550 000 Kč na 8 let | 8,95 % | 762 624 Kč |
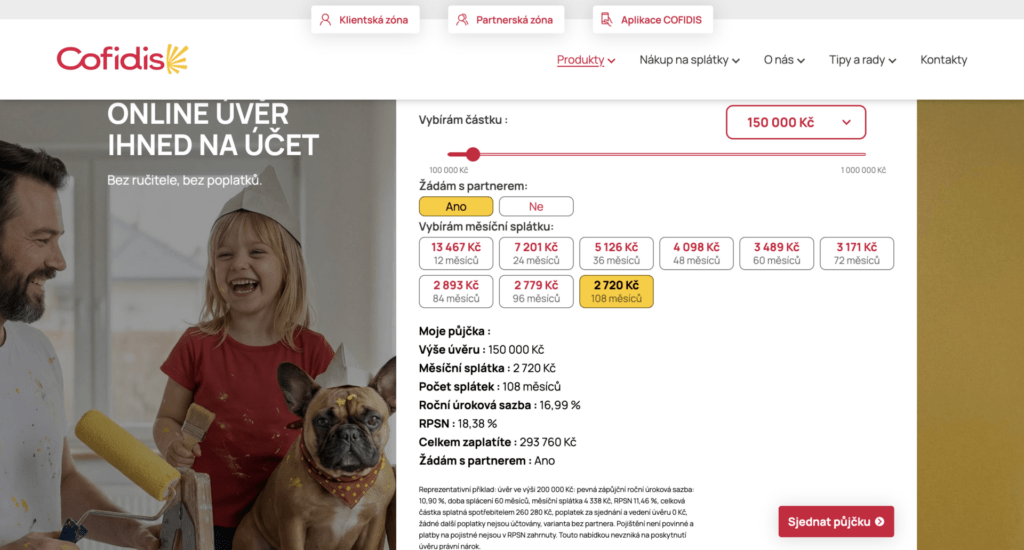
| Cofidis | 200 000 Kč na 48 měsíců | 11,68 % | 248 592 Kč |
| Home Credit | 80 000 Kč, 12 splátek | 17,10 % | 86 890 Kč |
| Provident Zářivá půjčka | 30 000 Kč na 14 měsíců | 50,43 % | 38 360 Kč |
| Provident Půjčka Provident | 30 000 Kč na 36 měsíců | 65,04 % | 59 218 Kč |
| Simfina Fajnpůjčka | 20 000 Kč na 46 týdnů | 265,73 % | 34 040 Kč |
Z ryze nebankovních poskytovatelů vychází nejpříznivěji Cofidis. Poplatek za sjednání i vedení úvěru činí 0 Kč, žádné další poplatky se neúčtují a maximální RPSN dosahuje 29,9 %.
Na opačném konci stojí hotovostní produkty s osobní obsluhou. U Fajnpůjčky od Simfiny se k úroku připočítává administrativní poplatek 800 Kč a odměna za hotovostní inkaso splátek 1 200 Kč, což je vyčíslená cena za to, že zástupce dojíždí za klientem.
Přehled dalších nabídek zaměřených na tuto skupinu shrnuje text věnovaný tomu, jak funguje půjčka pro důchodce u jednotlivých společností.

Půjčka pro důchodce bez účtu a hotovostní varianta
Půjčka pro důchodce bez účtu je poptávána seniory, kteří důchod pobírají v hotovosti na pobočce České pošty a internetové bankovnictví nepoužívají. Pro tuto skupinu existuje hotovostní model s osobním zástupcem.
U Fajnpůjčky od Simfiny probíhá celá transakce mimo bankovní převod. Peníze předává obchodní zástupce přímo při uzavření smlouvy a splátky se hradí v hotovosti v týdenním režimu, takže samotné čerpání ani splácení přes účet neprochází.
Obdobně funguje hotovostní varianta u Providenta, kde peníze předává osobní finanční asistent při podpisu smlouvy. Právě proto tyto produkty vyhledávají klienti bez bankovního účtu, přestože je nutné počítat s vyšší cenou za osobní obsluhu.
Před sjednáním se vyplatí ověřit několik konkrétních bodů přímo u poskytovatele.
- Zda je bankovní účet podmínkou pro schválení, i když výplata probíhá hotově.
- Zda společnost akceptuje důchod jako jediný zdroj příjmu.
- Jaký je horní věkový limit pro žadatele a pro dobu splatnosti.
- Kolik činí poplatek za osobní obsluhu a inkaso splátek.
💡 Věděli jste? – Hotovostní inkaso splátek bývá zpoplatněno samostatnou položkou. U drobných částek může souhrn administrativního poplatku a odměny za inkaso dosáhnout poloviny půjčené sumy.
Alternativou pro seniory, kteří účet mají, jsou drobné online produkty. Jejich přehled nabízí text zaměřený na mini půjčky online a jejich podmínky.

Půjčka pro invalidní důchodce a specifika posouzení
Půjčka pro invalidní důchodce se posuzuje stejným způsobem jako u důchodu starobního. Rozhodující je výše pravidelného příjmu a schopnost splácet, nikoli důvod přiznání důchodu.
Rozhodnutí o přiznání invalidního důchodu slouží jako plnohodnotný doklad o příjmu. Provident je mezi akceptovanými doklady uvádí společně s rozhodnutím o přiznání dávky či podpory.
Specifikem této skupiny bývá nižší výše příjmu, zvlášť u invalidity prvního a druhého stupně. Poskytovatel posuzuje poměr splátky k celkovému příjmu domácnosti, takže vedle důchodu vstupuje do výpočtu i příjem partnera či další dávky.
Šanci na schválení zvyšuje několik okolností.
- Nižší požadovaná částka odpovídající reálné výši důchodu.
- Delší splatnost rozkládající splátku do zvládnutelné výše.
- Doložení všech příjmů domácnosti včetně příspěvků a dávek.
- Spolužadatel s příjmem, který posílí bonitu žádosti.
Poměr měsíčních splátek k čistému příjmu nad 40 % bývá nejčastějším důvodem zamítnutí, proto je namístě přizpůsobit výši úvěru skutečným možnostem rozpočtu.
Aktivní exekuce nebo probíhající insolvence vede u licencovaných poskytovatelů k zamítnutí. V takové situaci pomůže bezplatná dluhová poradna, kterou provozuje například organizace Člověk v tísni.
Půjčka pro seniory ihned a na co si dát pozor
Půjčka pro seniory ihned patří mezi formulace, které nejčastěji využívají neseriózní nabídky. Právě senioři bývají cílovou skupinou podvodných inzerátů i produktů se zástavou nemovitosti.
Nejzávažnějším rizikem je takzvaná zpětná neboli reverzní hypotéka. Reverzní hypotéka jako regulovaný bankovní produkt v Česku neexistuje, takže nabídky pod tímto názvem jsou zpravidla nebankovní úvěry zajištěné zástavním právem k nemovitosti.
Důsledky takového řešení jsou pro seniora zásadní. Při nesplácení hrozí ztráta bydlení, přičemž tyto produkty často nespadají pod zákon o spotřebitelském úvěru, a klient tak nečerpá spotřebitelskou ochranu.
Rozpoznat rizikovou nabídku pomáhá několik znaků.
- Podmínka zástavy nemovitosti u úvěru na běžný výdaj.
- Model prodeje a zpětného pronájmu vlastního bydlení.
- Poplatek předem za schválení nebo rezervaci peněz.
- Podpis pod časovým tlakem bez možnosti prostudovat smlouvu.
- Chybějící licence poskytovatele v seznamu ČNB.
⚠️ Pozor – Žádný seriózní poskytovatel nevybírá poplatek předem výměnou za schválení a nevyžaduje podpis bez času na prostudování dokumentů. Nabídka zástavy nemovitosti kvůli drobné částce je vždy varovným signálem.
Rozšířeným omylem je také představa, že si lze půjčit z vlastního penzijního spoření. V českém prostředí čerpat úvěr z doplňkového penzijního spoření nelze, tato možnost se týká zahraničních systémů a na tuzemské produkty se nevztahuje.
Platnost licence umožňuje zdarma ověřit seznam regulovaných a registrovaných subjektů, který vede Česká národní banka. Chybí-li společnost v seznamu, o oprávněného poskytovatele nejde.
Jak snížit náklady a kdy si nepůjčovat
Před podáním žádosti se vyplatí projít levnější možnosti, které rozpočet nezatíží úrokem. Řada seniorů o nich neví, přestože jsou bezplatné.
Nejvýhodnější variantou zůstává první půjčka s nulovým navýšením u vybraných poskytovatelů. Podmínkou bývá splacení celé částky přesně v termínu, jinak nárok na tuto výhodu zaniká.
Vedle úvěru existuje několik dalších cest.
- Mimořádná okamžitá pomoc od Úřadu práce na neočekávaný výdaj, kterou žadatel nevrací.
- Příspěvek na bydlení při vysokých nákladech na domácnost.
- Dohoda s dodavatelem o splátkovém rozložení nedoplatku za energie.
- Výpomoc od rodiny zpravidla bez úroku a s flexibilním splácením.
Nabídky prvních půjček bez navýšení určené této skupině shrnuje text zaměřený na to, jak funguje první půjčka zdarma pro důchodce a za jakých podmínek.
Půjčovat si na splácení jiných dluhů je vždy chybou, protože náklady rostou rychleji než schopnost je uhradit. Pokud splátky přerůstají přes hlavu, je namístě obrátit se na bezplatnou dluhovou poradnu dřív, než nastane prodlení.
Vyplatí se půjčka pro důchodce
Úvěr pro seniory má opodstatnění při jednorázovém větším výdaji, zároveň vyžaduje pečlivý propočet. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Důchod jako stabilní příjem, který poskytovatelé akceptují.
- Nízké RPSN u bank, u ČSOB 8,95 % ve vzorovém příkladu.
- Nulové poplatky za sjednání a správu u bankovních produktů.
- Hotovostní varianta pro klienty bez bankovního účtu.
- Předčasné splacení zdarma u řady poskytovatelů.
- Doložení příjmu poukázkou z hotovostní výplaty důchodu.
❌ Nevýhody
- Vysoké RPSN u hotovostních produktů, u Fajnpůjčky 265,73 %.
- Poplatky za osobní obsluhu ve výši 800 a 1 200 Kč.
- Nejasné věkové limity, které banky zpravidla nezveřejňují.
- Riziko zástavy nemovitosti u nabídek cílených na seniory.
- Nižší příjem omezující maximální výši úvěru.
Půjčka se hodí seniorovi s pravidelným důchodem, který financuje konkrétní jednorázový výdaj a zná celkovou zaplacenou částku i výši měsíční splátky. Kdo má čistou úvěrovou historii, ušetří nejvíc u bankovního úvěru.
Nevhodná je pro každého, kdo by kvůli ní zastavil nemovitost, a pro žadatele v exekuci či insolvenci. V takové situaci ochrání rozpočet i bydlení bezplatná dluhová poradna, nikoli nový závazek.
FAQ – Časté dotazy o půjčkách pro důchodce
Jak doložit důchod jako příjem?
Provident mezi akceptovanými doklady uvádí poukázky na hotovostní výplatu důchodů na pobočkách České pošty a rozhodnutí o přiznání dávky, důchodu nebo podpory. Použít lze také výpis z bankovního účtu s pravidelnými příchozími platbami.
Existuje horní věková hranice pro poskytnutí úvěru?
Banky konkrétní maximální věk při splacení na produktových stránkách zpravidla nezveřejňují, proto je vhodné podmínku ověřit přímo u konkrétní instituce. MONETA ve své oficiální odpovědi potvrzuje, že důchod jako příjem přijímá.
Půjčí banka i invalidnímu důchodci?
Ano, rozhodnutí o přiznání invalidního důchodu je plnohodnotným dokladem o příjmu. Poskytovatel posuzuje výši příjmu a schopnost splácet, nikoli důvod přiznání důchodu.
Lze si půjčit z penzijního spoření?
V českém prostředí nikoli, z doplňkového penzijního spoření úvěr čerpat nelze. Tato možnost se týká zahraničních penzijních systémů a na tuzemské produkty se nevztahuje.
Je zpětná hypotéka pro seniory bezpečná?
Reverzní hypotéka jako regulovaný bankovní produkt v Česku neexistuje a nabídky pod tímto názvem bývají nebankovní úvěry se zástavou nemovitosti. Při nesplácení hrozí ztráta bydlení, proto je namístě velká opatrnost.
Publikováno: 4. 9. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.


