Konsolidace – význam, zamítnutí, bez zástavy
Sloučení několika úvěrů do jedné splátky patří k nejúčinnějším způsobům, jak zpřehlednit rozpočet a snížit měsíční zatížení. Rozdíl mezi výhodnou a nevýhodnou konsolidací však rozhoduje o desítkách tisíc korun a část nabídek pracuje se zástavou nemovitosti. Kdy sloučení skutečně ušetří a proč bývá žádost zamítnuta?
Shrnutí článku
Konsolidace půjček slučuje stávající úvěry, kreditní karty a kontokorenty do jednoho závazku s jedinou měsíční splátkou.
Nejnižší RPSN mezi bankami nabízí MONETA s hodnotou 5,00 % v reprezentativním příkladu, následuje Komerční banka s 5,12 %.
Nižší měsíční splátka neznamená automaticky úsporu, protože při prodloužení splatnosti celková zaplacená částka roste.
Nejčastějším důvodem zamítnutí je aktivní prodlení u některého ze slučovaných úvěrů, nikoli samotná výše dluhu.
Konsolidace se zástavou nemovitosti přesouvá riziko z dluhu na bydlení, proto jde o krajní řešení.
Následující průvodce vede od konkrétního srovnání nabídek přes důvody zamítnutí k tomu, co dělat po neúspěšné žádosti.
Co je konsolidace a jak funguje
Co je konsolidace vysvětluje jednoduchý princip. Nový úvěr splatí stávající závazky a nahradí je jedinou smlouvou s jednou splátkou, jedním termínem a jedním věřitelem.
Sloučit lze širokou škálu produktů. Konsolidovat lze spotřebitelské a hotovostní půjčky, nákupy na splátky, kreditní karty, kontokorenty i finanční leasingy, přičemž nezáleží na tom, zda pocházejí od banky nebo od nebankovní společnosti.
Vyloučené zůstávají zajištěné produkty. Hypotéky a úvěry ze stavebního spoření bývají z přímé konsolidace vyloučeny, protože se řídí odlišnými pravidly a jsou zajištěny nemovitostí.
Přínos sloučení je dvojí a je nutné je odlišovat.
- Přehlednost, kdy klient sleduje jednu splátku namísto několika termínů.
- Nižší měsíční zatížení díky delší splatnosti nebo nižší sazbě.
- Úspora na úrocích, která nastává pouze při výrazně nižší sazbě.
- Možnost peněz navíc při dostatečné bonitě žadatele.
Zásadní je, že konsolidace nesnižuje dlužnou jistinu. Mění pouze strukturu splácení a jeho cenu, takže dluh zůstává v plné výši.
Rozdíl mezi konsolidací a refinancováním spočívá v počtu závazků. Konsolidace slučuje více úvěrů, refinancování nahrazuje jediný úvěr výhodnějším, přičemž u obou platí obdobná pravidla.
Konsolidace půjček u bank a srovnání sazeb
Konsolidace půjček vychází u bank nejlevněji, protože nabízejí nejnižší sazby na trhu. Rozdíly mezi jednotlivými nabídkami jsou přesto patrné.
Porovnání aktuálních reprezentativních příkladů shrnuje následující tabulka.
| Banka | Úrok od | Příklad úvěru | Splatnost | RPSN v příkladu | Celkem zaplaceno |
|---|---|---|---|---|---|
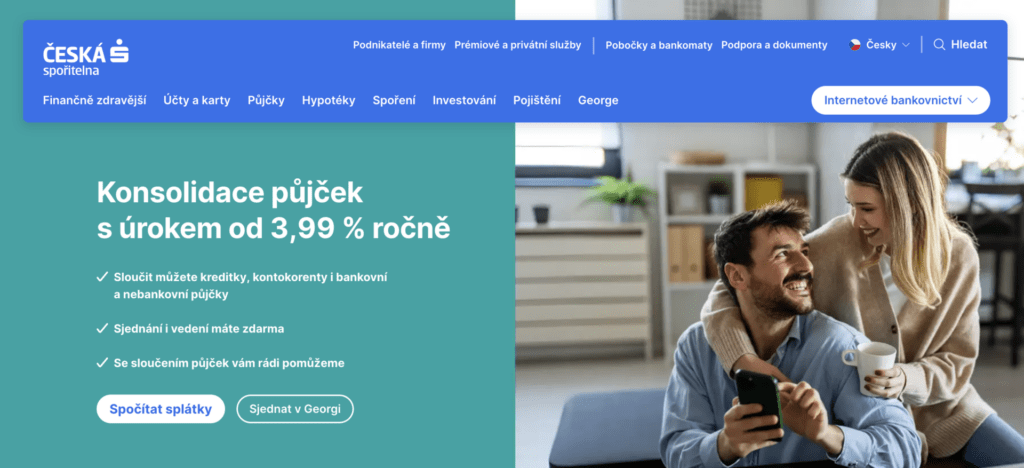
| Česká spořitelna | 3,99 % | 400 000 Kč | 108 měsíců | 6,80 % | 533 196 Kč |
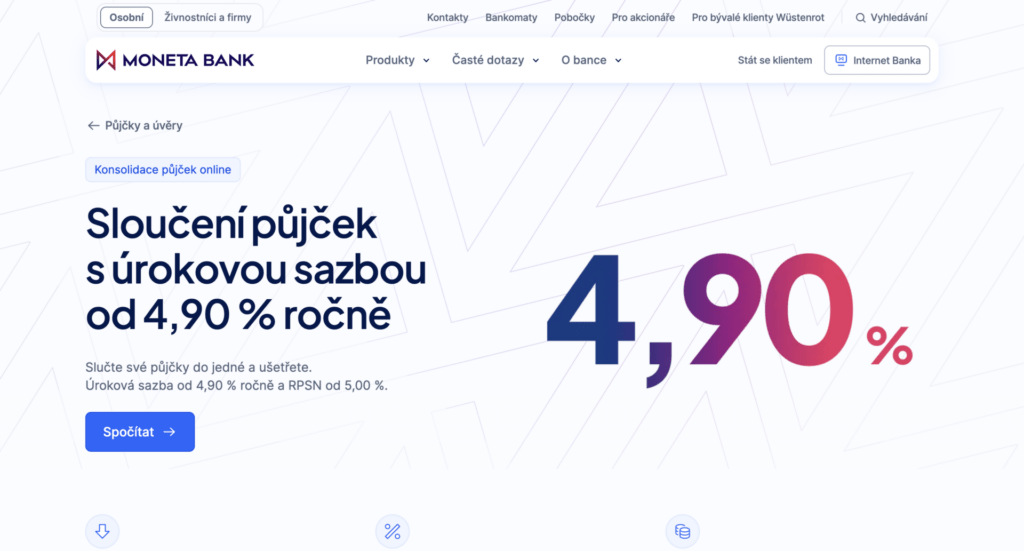
| MONETA | 4,90 % | 1 000 000 Kč | 120 splátek | 5,00 % | 1 266 486,60 Kč |
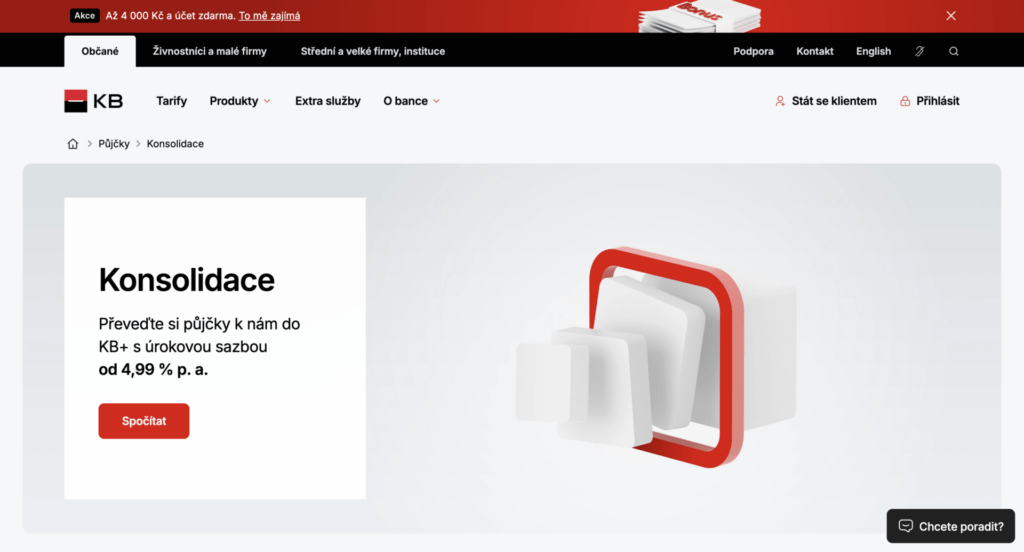
| Komerční banka | 4,99 % | 1 000 000 Kč | 120 měsíců | 5,12 % | 1 272 550,04 Kč |
| mBank | 6,90 % | 200 000 Kč | 96 měsíců | 7,08 % | 260 494,60 Kč |
Reprezentativní příklady bank pracují s odlišnými částkami i splatnostmi, proto nepředstavují srovnání totožného úvěru. Propagovaný minimální úrok navíc nemusí odpovídat sazbě použité v příkladu a konkrétní nabídka závisí na posouzení žadatele.
Ukazuje to Česká spořitelna. Propagovaná sazba začíná na 3,99 %, reprezentativní příklad však počítá s úrokem 6,49 % a RPSN 6,80 %, takže nižší hodnota platí jen pro část žadatelů.
Rozsahy jednotlivých nabídek se rovněž liší.
| Banka | Rozsah konsolidace | Splatnost |
|---|---|---|
| Komerční banka | 30 000 – 2 500 000 Kč | až 120 měsíců |
| MONETA | 5 000 – 1 500 000 Kč | 3 – 120 měsíců podle částky |
| mBank | 10 000 – 1 200 000 Kč | 12 – 120 měsíců |
U MONETY je nutné počítat s jedním omezením. Částky nad 1 000 000 Kč lze sjednat pouze na pobočce, zatímco nižší sumy vyřídí klient online.
👉 Praktický tip – Způsob sjednání ovlivňuje cenu. U MONETY je online poskytnutí zdarma, zatímco vyřízení na pobočce nebo telefonicky stojí 2 495 Kč. U Komerční banky je online vyřízení v aplikaci bez poplatku, zveřejněný příklad však počítá s částkou 850 Kč za zpracování a vyhodnocení žádosti.
Poplatky za správu a předčasné splacení bývají nulové. mBank i Česká spořitelna nabízejí vedení, mimořádné splátky i předčasné splacení zdarma, u MONETY činí náhrada za předčasné splacení nejvýše 0,5 % nebo 1 % podle zbývající splatnosti.
Nebankovní konsolidace a kdy dává smysl
Nebankovní konsolidace je alternativou pro žadatele, kterému banka nevyhoví kvůli záznamu v registru. Za vstřícnější posouzení si však poskytovatel účtuje vyšší cenu.
Přehled hlavních nebankovních nabídek shrnuje následující tabulka.
| Poskytovatel | Reprezentativní příklad | RPSN | Poznámka |
|---|---|---|---|
| Zonky | 235 000 Kč, 96 splátek | 6,71 % | úrok od 3,99 %, poplatek 2 % z částky |
| Cofidis | 480 000 Kč, 96 splátek | 14,93 % | poplatky 0 Kč, maximální RPSN 29,9 % |
| Home Credit | do 1 500 000 Kč | 12,6 – 29,8 % | správa úvěru v aplikaci |
Zonky dnes funguje jako bankovní produkt Air Bank, přesto patří k nejlevnějším nabídkám na trhu. Jediným poplatkem je jednorázová částka 2 % z půjčené sumy, mimořádné splátky i předčasné splacení jsou zdarma.
Z ryze nebankovních poskytovatelů vychází nejpříznivěji Cofidis. Sjednání i vedení úvěru stojí 0 Kč a žádné další poplatky se neúčtují, přičemž splatnost sahá až do 144 měsíců.
Nebankovní varianta má smysl ve dvou situacích. Když banka žádost zamítne kvůli záznamu v registru, nebo když jde o sloučení výrazně dražších mikroúvěrů, u kterých se přechod na sazbu v desítkách procent vyplatí i přes delší splatnost.
Podrobnější srovnání nabídek mimo bankovní sektor přináší text věnovaný tomu, jak funguje nebankovní konsolidace a za jakých podmínek.
Sloučení půjček a skutečná úspora
Sloučení půjček bývá prezentováno jako automatická úspora, ve skutečnosti však závisí na dvou faktorech. Rozhoduje výše nové sazby a délka splatnosti.
Zásadní je rozlišit dva odlišné pohledy na úsporu.
| Ukazatel | Vliv konsolidace |
|---|---|
| Měsíční splátka | zpravidla klesá |
| Doba splácení | často se prodlužuje |
| Celkem zaplaceno | při delší splatnosti roste |
| Přehlednost závazků | výrazně se zlepšuje |
Nižší měsíční splátka tedy neznamená nižší celkovou cenu. Pokud se splatnost prodlouží, klient platí úrok po delší dobu a celkový přeplatek narůstá, přestože měsíčně odchází méně peněz.
Skutečnou úsporu přináší konsolidace ve dvou případech. Buď má nová půjčka výrazně nižší RPSN než ty původní, nebo se splatnost nastaví kratší či stejná jako u dosavadních závazků.
Typickým příkladem výhodného sloučení je konsolidace drahých krátkodobých úvěrů. Přechod z produktu s RPSN v tisících procent na splátkový úvěr s RPSN v jednotkách procent ušetří desítky tisíc korun, i když se doba splácení prodlouží.
💡 Věděli jste? – Před sjednáním se vyplatí sečíst, kolik zbývá doplatit u všech stávajících úvěrů, a porovnat tento součet s celkovou zaplacenou částkou u nové smlouvy. Teprve toto srovnání ukáže, zda jde o úsporu, nebo jen o odklad.
Do propočtu je nutné zahrnout i poplatky za předčasné splacení původních úvěrů. U spotřebitelských úvěrů je náhrada zákonem omezena na 1 % z předčasně splacené částky, u zbývající doby kratší než rok na 0,5 %.
U hypoték platí od 1. září 2024 odlišná pravidla. Náhrada činí nejvýše 0,25 % z předčasně splacené jistiny za každý započatý rok do konce fixace, celkem však nejvýše 1 %, přičemž tato změna se na starší spotřebitelské úvěry nevztahuje.
Zamítnutí konsolidace a nejčastější důvody
Zamítnutí konsolidace bývá pro žadatele překvapením, protože sloučení vnímá jako krok ke zlepšení situace. Banka však posuzuje riziko stejně jako u nové půjčky.
Nejčastějším důvodem je aktuální stav splácení. Aktivní prodlení u některého ze slučovaných úvěrů vede k zamítnutí prakticky vždy, protože poskytovatel by přebíral závazek, který klient už nezvládá.
Mezi další důvody patří několik okolností.
- Negativní záznam v registru včetně starších nevyrovnaných zápisů.
- Nedostatečný příjem vůči výši souhrnné splátky.
- Krátká doba u zaměstnavatele nebo nestabilní příjem.
- Aktivní exekuce nebo insolvence, které vylučují schválení u licencovaného poskytovatele.
- Vysoký počet nedávných žádostí u různých poskytovatelů.
Poslední bod si zaslouží upřesnění. Registry sdílejí informaci o podaných dotazech a jejich vysoký počet v krátkém období výrazně snižuje šanci na schválení, automatické zamítnutí při konkrétním počtu žádostí však napříč trhem pravidlem není.
⚠️ Pozor – Podávání žádostí u více poskytovatelů současně situaci zhoršuje. Rozumnější je zvolit dvě až tři nabídky, u nichž má žadatel reálnou šanci, a mezi žádostmi nechat odstup.
Po zamítnutí má smysl zjistit konkrétní důvod. Žadatel má právo na informaci o tom, z jakého registru poskytovatel vycházel, a může si vyžádat vlastní výpis a zkontrolovat, zda jsou v něm údaje správné.
Konsolidace půjček pro dlužníky a co po zamítnutí
Konsolidace půjček pro dlužníky naráží na hranici, kterou tvoří aktivní prodlení. Právě proto je klíčové řešit sloučení dřív, než potíže nastanou.
Pro žadatele, kterému byla žádost zamítnuta, existuje několik cest.
- Vyrovnání prodlení u nejmenšího závazku a opakování žádosti po několika měsících.
- Spolužadatel s příjmem, který posílí bonitu celé žádosti.
- Nižší požadovaná částka zahrnující jen část závazků.
- Dohoda s věřitelem o úpravě splátkového rozložení.
Zásadní je jednat včas. Poměr měsíčních splátek k čistému příjmu nad 40 % bývá nejčastější příčinou zamítnutí, takže snížení požadované částky šanci výrazně zvyšuje.
Pokud jsou dluhy neúnosné, není řešením další úvěr. Bezplatné dluhové poradenství nabízí organizace Člověk v tísni, která pomůže s jednáním s věřiteli i s přípravou návrhu na oddlužení.
Oddlužení trvá u řízení zahájených od 1. října 2024 zpravidla tři roky. Návrh k soudu připraví bezplatná poradna zdarma, takže placené oddlužovací firmy potřeba nejsou.
Možnosti financování po ukončeném insolvenčním řízení popisuje text věnovaný tomu, jak funguje půjčka po insolvencia kdy je dostupná.
Konsolidace bez zástavy a rizika zajištěných úvěrů
Naprostá většina nabídek konsolidace je nezajištěná, takže klient neručí nemovitostí ani jiným majetkem. Rozhodnutí vychází výhradně z posouzení příjmu a bonity.
Existují však nabídky, které zástavu vyžadují. Americká hypotéka i takzvané konsolidace se zástavou nemovitosti přesouvají riziko z dluhu na bydlení, protože při nesplácení hrozí ztráta zajištěného majetku.
Rozdíl mezi oběma typy shrnuje následující přehled.
| Parametr | Konsolidace bez zástavy | Konsolidace se zástavou |
|---|---|---|
| Zajištění | žádné | nemovitost |
| Riziko při nesplácení | vymáhání pohledávky | ztráta bydlení |
| Dostupná výše | do jednotek milionů | podle hodnoty nemovitosti |
| Rychlost vyřízení | dny | týdny včetně ocenění |
Zajištěná varianta se nabízí u vysokých částek, pro běžné sloučení spotřebitelských úvěrů však představuje nepřiměřené riziko. Nižší sazba nevyváží možnost přijít o vlastní bydlení.
Zvlášť opatrně je namístě přistupovat k nabídkám od subjektů mimo režim spotřebitelského úvěru. Podnikatelské úvěry se zástavou nespadají pod zákon č. 257/2016 Sb., takže se na ně nevztahuje spotřebitelská ochrana ani limity sankcí.
Bezpečnější alternativy shrnuje text zaměřený na to, jak funguje půjčka bez registru a zástavy a jaké má reálné limity.
Nejlepší konsolidace půjček a jak ji vybrat
Nejlepší konsolidace půjček není ta s nejnižší měsíční splátkou, nýbrž ta s nejnižší celkovou zaplacenou částkou. Právě toto číslo odhalí skutečnou cenu sloučení.
Při výběru se vyplatí projít několik kroků v pevném pořadí.
- Sepsání všech závazků včetně zůstatků, splátek a sazeb.
- Zjištění poplatků za předčasné splacení u původních úvěrů.
- Porovnání RPSN u nabídek, nikoli samotné úrokové sazby.
- Kontrola celkové částky k úhradě u nové smlouvy.
- Volba splatnosti co nejkratší, kterou rozpočet unese.
Rozhodující je právě poslední bod. Prodloužení splatnosti o několik let sníží splátku, celkový přeplatek však zvýší o desítky tisíc korun, takže delší doba dává smysl jen tehdy, když kratší varianta rozpočet neunese.
Ověřit je vhodné i způsob sjednání. U některých bank je online vyřízení zdarma, zatímco na pobočce se účtuje poplatek v řádu tisíců korun, což u nižších částek citelně mění výslednou cenu.
Pro srovnání s běžným splátkovým úvěrem poslouží text věnovaný tomu, jak funguje půjčka na splátky a čím se od konsolidace liší.
Vyplatí se konsolidace
Sloučení více úvěrů má jasné opodstatnění, vyžaduje však pečlivý propočet. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Jedna splátka místo několika termínů a věřitelů.
- Nízké RPSN u bank začínající na 5,00 % v reprezentativním příkladu.
- Nulové poplatky za vedení i předčasné splacení u části bank.
- Bez zástavy u naprosté většiny nabídek.
- Vysoké částky dostupné až do 2 500 000 Kč.
- Možnost peněz navíc při dostatečné bonitě.
❌ Nevýhody
- Vyšší celkový přeplatek při zbytečném prodloužení splatnosti.
- Nedostupnost při prodlení u některého ze slučovaných úvěrů.
- Poplatek za sjednání na pobočce v řádu tisíců korun.
- Poplatky za předčasné splacení původních závazků.
- Riziko zajištěných variant se zástavou nemovitosti.
Konsolidace se vyplatí klientovi, který řádně splácí, má doložitelný příjem a dokáže porovnat celkovou zaplacenou částku u staré i nové varianty. Největší úsporu přináší sloučení dražších nebankovních úvěrů do bankovního produktu.
Nevhodná je pro žadatele v prodlení, exekuci či insolvenci a pro každého, kdo by kvůli ní zastavil nemovitost. V takové situaci ochrání rozpočet i bydlení bezplatná dluhová poradna, nikoli nový závazek.
FAQ – Časté dotazy o konsolidaci
Sníží konsolidace celkovou dlužnou částku?
Konsolidace nesnižuje dlužnou jistinu, přeskupuje ji do jednoho úvěru s jednou splátkou. Uspořit lze na úrocích, pokud má nová půjčka výrazně nižší RPSN a splatnost se neprodlouží neúměrně.
Které závazky lze sloučit?
Konsolidovat lze spotřebitelské a hotovostní půjčky, nákupy na splátky, kreditní karty, kontokorenty i finanční leasingy, a to od bankovních i nebankovních společností. Hypotéky a úvěry ze stavebního spoření bývají z přímé konsolidace vyloučeny.
Proč byla moje žádost zamítnuta?
Nejčastějším důvodem je aktivní prodlení u některého ze slučovaných úvěrů, negativní záznam v registru nebo nedostatečný příjem vůči výši splátky. Vysoký počet nedávných žádostí u různých poskytovatelů šanci na schválení rovněž snižuje.
Kolik stojí předčasné splacení původních půjček?
U spotřebitelských úvěrů je náhrada zákonem omezena na 1 % z předčasně splacené částky, u zbývající doby kratší než rok na 0,5 %. U hypoték platí od 1. září 2024 limit 0,25 % za každý započatý rok do konce fixace, nejvýše však 1 %.
Vyplatí se konsolidace se zástavou nemovitosti?
Pro běžné sloučení spotřebitelských úvěrů jde o nepřiměřené riziko, protože při nesplácení hrozí ztráta bydlení. Nižší sazba tuto hrozbu nevyváží, proto je zajištěná varianta krajním řešením.
Publikováno: 16. 9. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.