Půjčka na splátky – výhody, nevýhody, půjčky bez nahlížení do registru
Půjčka na splátky rozloží větší výdaj do zvládnutelných měsíčních částek a patří k nejrozšířenějším formám financování. Kolem splátkového prodeje však koluje řada mýtů, hlavně slib nákupu bez jakéhokoli nahlížení do registru. Za jakých podmínek splátky opravdu fungují a je nákup na splátky bez registru vůbec možný?
Shrnutí článku
Nebankovní půjčka na splátky rozkládá úvěr do pravidelných měsíčních splátek a poskytují ji licencované společnosti jako Home Credit, Cofidis nebo CreditStar.
Splátkový prodej zboží přímo v obchodě nejčastěji zajišťuje Home Credit, a to formou spotřebitelského úvěru s posouzením bonity.
Nákup na splátky bez nahlížení do registru u licencovaných poskytovatelů zpravidla možný není, protože zákon jim ukládá posoudit úvěruschopnost žadatele.
Skutečné financování zcela bez prověření nabízejí jen rizikoví lichváři, u nichž hrozí dluhová past.
Nejlevnější variantu odhalí porovnání RPSN a celkové zaplacené částky, nikoli jen výše měsíční splátky.
Následující průvodce vede od konkrétních nabídek a podmínek k obecnějším pravidlům bezpečného splácení.
Nebankovní půjčka na splátky a její možnosti
Nebankovní půjčka na splátky rozkládá jednorázový výdaj do pravidelných měsíčních částek. Klient tak nemusí vracet celou sumu najednou, nýbrž postupně po dobu několika měsíců až let.
Poskytují ji licencované nebankovní společnosti, které nabízejí buď hotovostní úvěr, nebo splátkový prodej přímo u zboží. Rozhodujícím ukazatelem ceny je vždy RPSN, nikoli samotná výše měsíční splátky.
Přehled hlavních poskytovatelů splátkových produktů shrnuje následující tabulka.
| Poskytovatel | Typ produktu | Výše úvěru | RPSN |
|---|---|---|---|
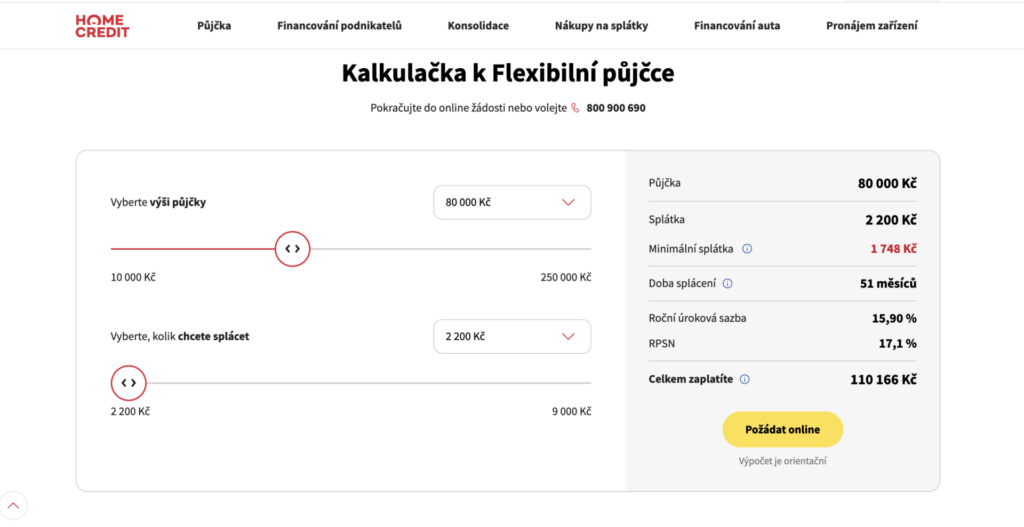
| Home Credit | splátková a splátkový prodej | do 250 000 Kč | 8,1 – 29,2 % |
| Cofidis | splátková a konsolidace | do 1 000 000 Kč | 14,93 % v příkladu |
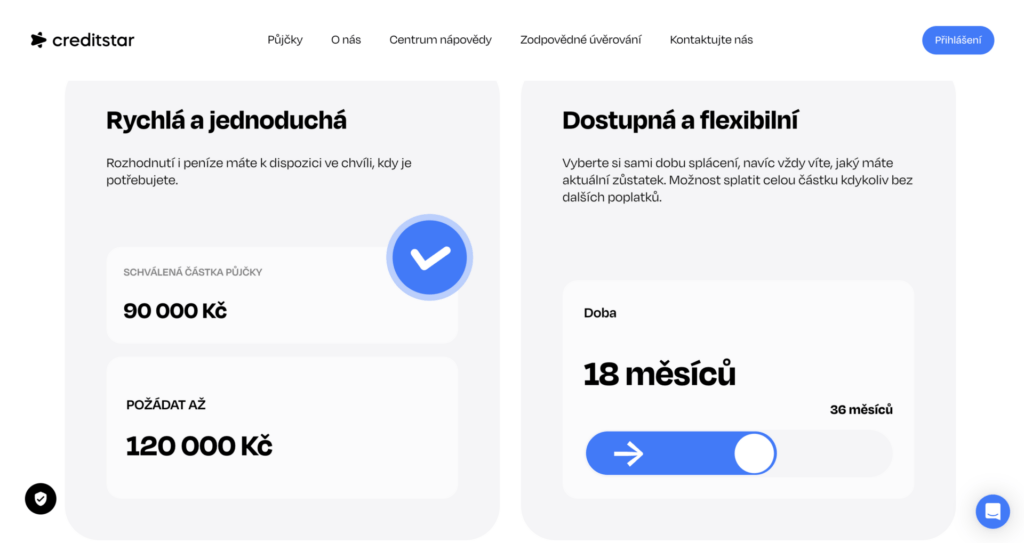
| CreditStar | splátková SmartCredit | do 120 000 Kč | od 41,21 % |
| AvaFin (dříve CreditOn) | revolvingový limit | do 50 000 Kč | dle čerpání |
Home Credit patří mezi nejlépe hodnocené nebankovní poskytovatele a zároveň dominuje splátkovému prodeji v obchodech. Cofidis nabízí nejdelší splatnost, CreditStar zase rychlé online vyřízení.
💡 Věděli jste? – Splátkový prodej zboží v kamenných i online obchodech nejčastěji zajišťuje přímo Home Credit formou spotřebitelského úvěru.
Volba u nebankovní půjčky na splátky závisí na výši částky, potřebné rychlosti a profilu žadatele. Nižší RPSN znamená nižší celkový přeplatek za celou dobu splácení.
Půjčka na splátky pro každého a jak uspět
Půjčka na splátky pro každého je marketingové označení pro produkty s vyšší schvalovací mírou, nikoli slib schválení komukoli. I zde poskytovatel posuzuje schopnost splácet.
Vysokou dostupnost mají splátkové úvěry s nižší částkou a splátkový prodej u běžného spotřebního zboží. Schválení přitom může žadatel svým přístupem výrazně ovlivnit.
Několik kroků zvyšuje pravděpodobnost schválení.
- Nižší částka odpovídající příjmu snižuje riziko zamítnutí.
- Delší splatnost rozloží splátku do zvládnutelné výše.
- Spolužadatel s příjmem posílí bonitu žádosti.
- Vyrovnané drobné dluhy před žádostí zlepší profil.
👉 Praktický tip – U splátkového prodeje se často objevují akce s nulovým navýšením, kdy klient zaplatí jen cenu zboží. Právě nulové RPSN dělá z takové akce nejlevnější formu splátek.
I produkt s pověstí půjčky na splátky pro každého má hranici u aktivní exekuce a insolvence. V takové situaci licencovaná firma úvěr neposkytne a řešením je dluhová poradna, nikoli další splátky.

Půjčka na splátky pro dlužníky a reálné možnosti
Půjčka na splátky pro dlužníky je dostupná omezeně a její získání závisí na typu a stáří záznamu v registru. Klíčové je odlišit povinnost prověřit od zákazu půjčit.
Licencovaný poskytovatel vždy nahlédne do registru, protože mu to ukládá zákon. Negativní záznam však není automatickým zákonným zákazem půjčit.
Rozdíl mezi poskytovateli spočívá v přístupu k záznamu. U jednoho znamená jakýkoli zápis okamžité zamítnutí, jiný přihlíží k aktuálnímu příjmu a půjčí i žadateli se starším nebo vyrovnaným záznamem.
Rozhodující je doložená schopnost splácet, nikoli samotná existence staršího záznamu v registru.
Hranice dostupnosti vede u aktivní exekuce a insolvence. V takové situaci žádný licencovaný poskytovatel splátky neposkytne a další úvěr by problém jen prohloubil.
Řešením pak není nový závazek, nýbrž bezplatná pomoc. Dluhové poradenství a přípravu oddlužení nabízí zdarma organizace Člověk v tísni.
Pro půjčku na splátky pro dlužníky proto platí, že čím starší a vyrovnanější je záznam a čím stabilnější je příjem, tím vyšší je šance na schválení.

Mobily na splátky bez nahlížení do registru a jak to funguje
Mobily na splátky bez nahlížení do registru patří k nejčastěji hledaným slibům, realita splátkového prodeje je však odlišná. Nákup telefonu, notebooku nebo automobilu na splátky vždy provází posouzení bonity.
Splátkový prodej zboží zajišťuje v obchodě nebankovní poskytovatel, nejčastěji Home Credit.
Ten při každé žádosti prověří registr a posoudí schopnost žadatele splácet. Totéž platí pro elektroniku i pro vozidla na splátky.
Průběh nákupu na splátky je u zboží podobný a probíhá přímo u prodejce.
- Výběr zboží a splátkové varianty v obchodě nebo e-shopu.
- Vyplnění žádosti o spotřebitelský úvěr u partnera prodejce.
- Posouzení bonity a nahlédnutí do registru poskytovatelem.
- Schválení a předání zboží po podpisu smlouvy.
Slib mobilu na splátky bez nahlížení do registru proto u licencovaného poskytovatele neodpovídá skutečnosti. Nejblíže bezproblémovému schválení mají klienti s čistou historií a nižší cenou zboží.
Namísto hledání neexistujícího obejití registru se vyplatí porovnat RPSN a využít akce s nulovým navýšením. Ty u splátkového prodeje představují nejvýhodnější variantu.
Nákup na splátky bez nahlížení do registru a proč je to mýtus
Nákup na splátky bez nahlížení do registru je u licencovaných společností zpravidla nemožný. Zákon o spotřebitelském úvěru totiž ukládá věřiteli posoudit úvěruschopnost před poskytnutím úvěru.
Bez nahlédnutí do registru tuto povinnost splnit prakticky nelze.
Každý splátkový prodej u seriózního poskytovatele proto provází kontrola registru, i když probíhá během několika sekund.
Slovní spojení „bez registru“ znamená nanejvýš to, že starší záznam nemusí automaticky vést k zamítnutí. Neznamená, že se registr vůbec neprověřuje.
Splátkový prodej zcela bez posouzení bonity u licencovaného poskytovatele neexistuje, jde o marketingový mýtus.
Skutečné financování bez jakéhokoli prověření nabízejí jen nelicencovaní inzerenti a lichváři. Takové nabídky bývají branou k dluhové pasti a k předražení nákupu na několikanásobek.
Nejblíže představě rychlého schválení mají akce s nulovým navýšením a menší částky. I u nich však proběhne posouzení bonity, byť rychlé a nenápadné.
Za nákup na splátky bez nahlížení do registru proto lze považovat nanejvýš splátkový prodej s vysokou schvalovací mírou, nikoli úplné obejití registru.
Splátky bez registru a na co si dát pozor
Splátky bez registru slibované soukromými inzerenty představují největší riziko na trhu. Právě zde se koncentrují podvodné nabídky cílící na zoufalé žadatele.
Nejsilnějším varovným signálem je požadavek na platbu předem. Žádný seriózní poskytovatel nevybírá poplatek předem výměnou za schválení splátek.
⚠️ Pozor – Nabídka splátek zcela bez registru s poplatkem předem je typickým znakem podvodu. Seriózní poskytovatel je vždy dohledatelný v seznamu regulovaných subjektů.
Rozpoznat rizikovou nabídku pomáhá několik znaků.
- Poplatek předem za schválení nebo rezervaci.
- Chybějící licence poskytovatele v seznamu ČNB.
- Anonymní inzerce soukromé osoby bez sídla.
- Slib schválení komukoli bez posouzení příjmu.
Ověřit platnou licenci umožňuje zdarma seznam regulovaných subjektů, který vede Česká národní banka. Chybí-li poskytovatel v seznamu, o legální nabídku splátek nejde.
Bezpečné splátky bez registru v podobě úplného obejití prověření tedy neexistují. Reálně jde vždy o míru posouzení, nikoli o jeho absenci.
Vyplatí se půjčka na splátky
Půjčka na splátky má jasné opodstatnění pro rozložení většího výdaje, zároveň prodražuje nákup o úroky a poplatky. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Rozložení výdaje do zvládnutelných měsíčních splátek.
- Dostupnost přímo v obchodě u splátkového prodeje zboží.
- Akce s nulovým navýšením u vybraného zboží a prvních nákupů.
- Vyšší dostupnost i pro žadatele s horší historií u nebankovních firem.
- Online vyřízení bez návštěvy pobočky.
❌ Nevýhody
- Vyšší celkový přeplatek u produktů s vysokým RPSN.
- Nutnost posouzení bonity a nahlédnutí do registru.
- Nedostupnost pro exekuce a probíhající insolvence.
- Riziko podvodů u nabídek bez registru s poplatkem předem.
- Delší závazek u vyšších částek rozložených na roky.
Půjčka na splátky se hodí pro žadatele s jasným plánem splácení, který rozkládá konkrétní větší výdaj a zná celkovou cenu. Nejvýhodnější jsou akce s nulovým navýšením u splátkového prodeje.
Nevhodná je pro člověka v exekuci či insolvenci a pro každého, kdo hledá splátky zcela bez prověření. V takové situaci ochrání rozpočet bezplatná dluhová poradna, nikoli další úvěr.
FAQ – Časté dotazy o půjčce na splátky
Je možné koupit zboží na splátky bez nahlížení do registru?
U licencovaných poskytovatelů zpravidla nikoli, protože zákon ukládá posoudit úvěruschopnost, k čemuž je nahlédnutí do registru nezbytné. Nabídka splátek zcela bez registru bývá u licencované firmy jen marketingem a u soukromého inzerenta varovným signálem.
Kdo zajišťuje nákup na splátky přímo v obchodě?
Splátkový prodej zboží nejčastěji zajišťuje Home Credit formou spotřebitelského úvěru, případně Cofidis nebo Essox. Žádost o splátkový úvěr klient vyplní přímo u prodejce a poskytovatel posoudí jeho bonitu.
Získá půjčku na splátky i žadatel se záznamem v registru?
Nebankovní společnost k záznamu přihlíží individuálně a půjčí i se starším nebo vyrovnaným záznamem, pokud žadatel doloží schopnost splácet. Aktivní exekuce nebo insolvence však vede k zamítnutí.
Co znamená akce na splátky s nulovým navýšením?
Znamená, že klient zaplatí pouze cenu zboží bez úroků a poplatků, tedy s nulovým RPSN. Jde o nejvýhodnější formu splátkového prodeje, kterou nabízejí vybrané obchody u konkrétního zboží.
Kam se obrátit, když splátky přerostou přes hlavu?
Bezplatnou pomoc s dluhy i přípravu oddlužení nabízí organizace Člověk v tísni. Řešením dluhové spirály je odborné poradenství, nikoli další nákup na splátky.
Publikováno: 11. 8. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.