Okamžitá půjčka pro zadlužené – recenze a možnosti
Okamžitá půjčka pro zadlužené slibuje peníze na účtu během pár minut i tomu, koho banka odmítla. Za rychlostí se však skrývá vyšší cena i riziko, že se z jednoho úvěru stane spirála dalších. Kde získá zadlužený klient peníze ihned a kdy je moudřejší dluhy řešit úplně jinak? Vyplatí se půjčka na splátky pro dlužníky?
SHRNUTÍ:
Půjčka pro zadlužené klienty je reálná u licencovaných nebankovních společností, které k záznamu v registru přihlížejí individuálně.
Okamžité připsání do 15 minut umožňují okamžité platby, jež dnes pokrývají naprostou většinu bankovních účtů.
CreditStar poskytuje splátkovou půjčku SmartCredit až do 120 000 Kč, u reprezentativního příkladu 50 000 Kč na 12 měsíců činí RPSN 41,21 %.
Aktivní exekuce nebo insolvence vede u licencovaných poskytovatelů k zamítnutí, řešením je pak bezplatná dluhová poradna.
Oddlužení dnes trvá zpravidla tři roky u řízení zahájených od 1. října 2024.
Půjčka pro zadlužené klienty a co je reálné
Půjčka pro zadlužené klienty existuje, její dostupnost však závisí na typu a stáří dluhů. Rozhodující je, zda jde o starší vyrovnaný záznam, nebo o aktivní prodlení.
Licencovaný poskytovatel vždy prověří registry, protože mu to ukládá zákon o spotřebitelském úvěru. Negativní záznam přitom není automatickým zákonným zákazem půjčit.
Rozdíl mezi poskytovateli spočívá v přístupu k záznamu. U jednoho znamená jakýkoli záznam okamžité zamítnutí, jiný přihlíží k aktuálnímu příjmu a půjčí i žadateli s dřívějšími potížemi.
Zadlužení není překážkou samo o sobě, rozhodující je doložená schopnost nový úvěr splácet.
Hranice dostupnosti vede u aktivní exekuce a insolvence. V takové situaci licencovaná firma úvěr neposkytne a jediným rozumným krokem je řešení dluhů, nikoli další půjčka.
👉 Praktický tip – Před podáním žádosti má smysl ověřit poskytovatele v seznamu regulovaných subjektů, který vede Česká národní banka. Chybí-li firma v seznamu, nejde o oprávněného poskytovatele.
Pro zadlužené klienty proto platí jednoduché pravidlo. Čím starší a vyrovnanější je záznam a čím stabilnější je příjem, tím vyšší je šance na schválení.
Okamžitá půjčka pro dlužníky a jak rychle dorazí peníze
Okamžitá půjčka pro dlužníky stojí a padá na rychlosti celého procesu. Ten je díky automatizovanému schvalování a okamžitým platbám zkrácen na minuty.
Peníze dorazí na účet často do 15 minut od schválení. Rychlost připsání závisí na tom, zda banka odesílatele i příjemce podporuje okamžité platby.
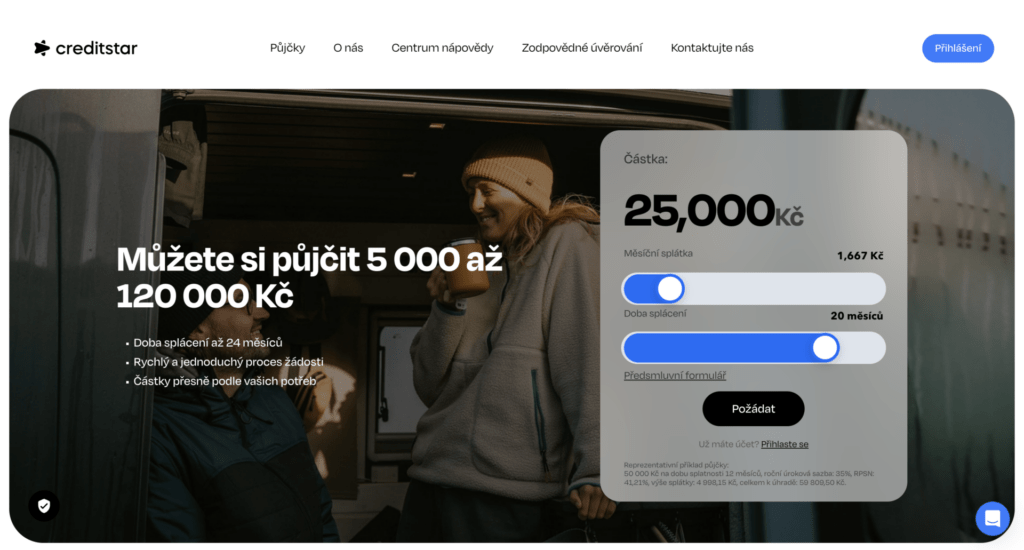
Konkrétním příkladem rychlého poskytovatele je CreditStar. Splátkovou půjčku SmartCredit nabízí až do 120 000 Kč s penězi na účtu zpravidla do 15 minut od schválení.
Reprezentativní příklad ukazuje skutečnou cenu takového úvěru.
- Výše a doba – 50 000 Kč na 12 měsíců.
- Úrok a RPSN – 35 % p.a. a RPSN 41,21 %.
- Splátka – 4 998,15 Kč měsíčně.
- Celkem k úhradě – 59 809,50 Kč.
💡 Věděli jste? – Pokud odesílající i přijímající banka podporují okamžitou platbu, převod proběhne nepřetržitě během několika sekund, včetně víkendů a svátků.
Okamžitá půjčka pro dlužníky se vyplatí jen s jasným plánem splacení, nikoli jako opakovaně čerpaný zdroj hotovosti.
Půjčka na splátky pro dlužníky jako bezpečnější varianta
Půjčka na splátky pro dlužníky rozkládá dluh do pravidelných měsíčních částek, což usnadňuje splácení oproti jednorázovému vrácení. Právě splátkový model bývá pro zadlužené bezpečnější.
Menší měsíční splátka zatíží rozpočet méně než nutnost vrátit celou částku do 30 dní. Riziko dalšího prodlení tím klesá.
Mezi splátkové produkty vhodné pro dlužníky patří několik licencovaných nabídek, jak shrnuje tabulka.
| Poskytovatel | Výše úvěru | Splatnost | Úroková sazba | RPSN |
|---|---|---|---|---|
| CreditStar | 5 000 – 120 000 Kč | 1 – 24 měsíců | 35 % | 41,21 % |
| Home Credit | 10 000 – 250 000 Kč | flexibilní | 13,90 % | od 12,6 % do 29,8 % |
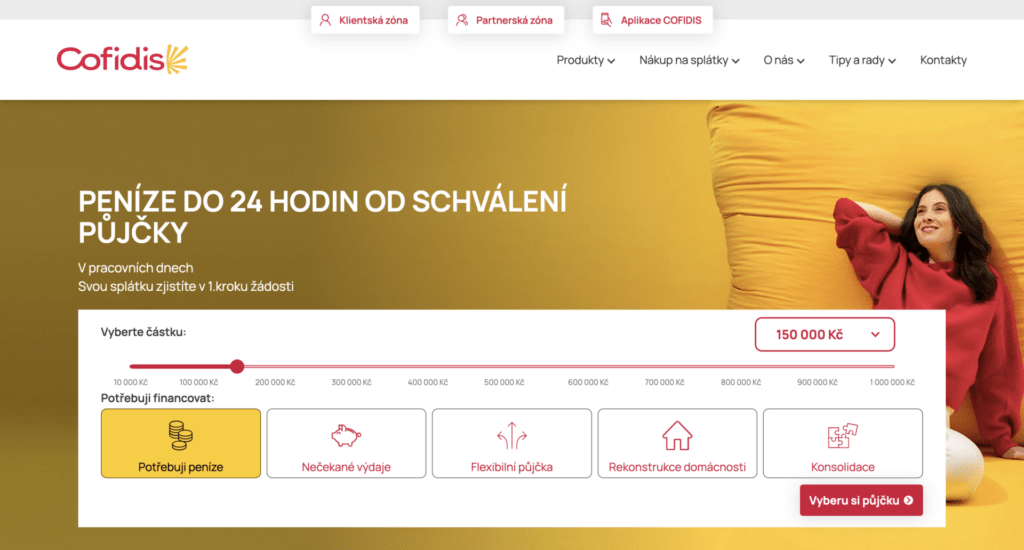
| Cofidis | 10 000 – 1 000 000 Kč | 12 – 144 měsíců | 11,10 % | max. 29,9 % |
Delší splatnost sníží měsíční splátku, zároveň však zvyšuje celkový přeplatek na úrocích. Rozhodovat by proto měl součet zaplacených peněz, nikoli jen výše splátky.
Půjčka na splátky pro dlužníky se hodí na vyšší jednorázový výdaj s pevným rozpočtem, nikoli na trvalé krytí provozu domácnosti.
Online půjčka pro dlužníky krok za krokem
Online půjčka pro dlužníky probíhá kompletně přes internet, od žádosti až po podpis smlouvy. Odpadá návštěva pobočky i papírování.
Namísto potvrzení o příjmu využívají poskytovatelé alternativní ověření, nejčastěji bezpečné propojení s bankovním účtem v režimu pouze pro čtení.
Za příjem se počítá i důchod, rodičovský příspěvek nebo výdělek živnostníka.
Průběh žádosti je u většiny poskytovatelů podobný a probíhá v několika krocích.
- Výběr částky a splatnosti v online kalkulačce poskytovatele.
- Vyplnění žádosti s osobními údaji a číslem účtu.
- Ověření totožnosti ověřovací platbou nebo propojením účtu.
- Automatické posouzení úvěruschopnosti a schválení.
- Výplata peněz na uvedený účet po podpisu smlouvy.
Rychlost celého procesu z online půjčky pro dlužníky dělá nejdostupnější variantu rychlého financování. Schválení proběhne během minut a peníze dorazí obratem.
Před odesláním žádosti se vyplatí projít celou smlouvu včetně reprezentativního příkladu. Právě tam jsou uvedeny všechny náklady a sankce při prodlení.
Nebankovní půjčka pro dlužníky a role bank
Nebankovní půjčka pro dlužníky bývá volbou ve chvíli, kdy žádost u banky neprojde. Důvodem není zákonný zákaz, nýbrž přísnější bankovní scoring.
Rozšířená domněnka, že banky rychlé úvěry neposkytují, neodpovídá realitě. Banky nabízejí okamžité online půjčky se schválením i výplatou během minut, jejich kritéria jsou však náročnější.
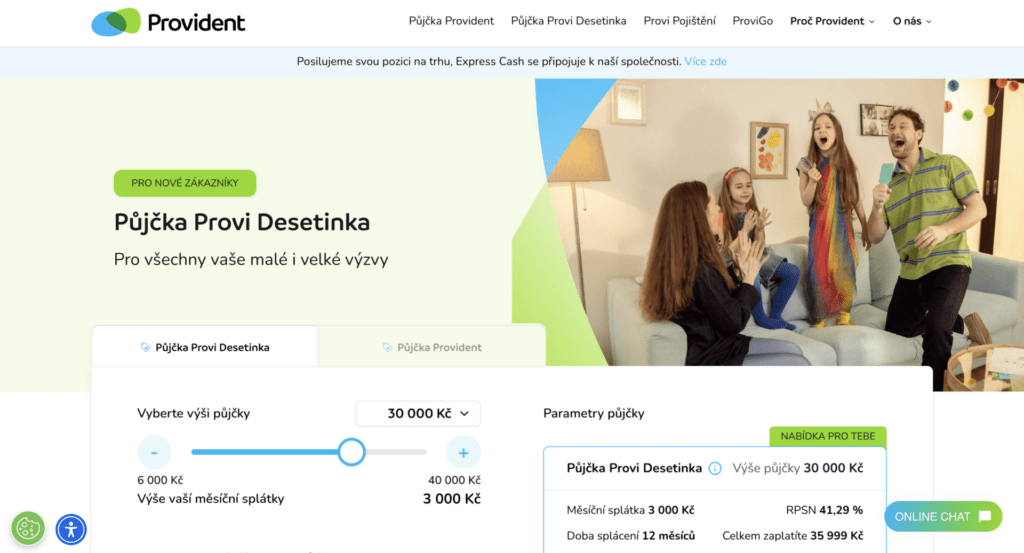
Nebankovní společnosti sázejí na rychlost, mírnější posouzení a ochotu půjčit i žadateli s nepravidelným příjmem. Za vstřícnější přístup si účtují vyšší RPSN než banky. Zadlužení nesahají po nebankovní půjčce kvůli zákonu, nýbrž kvůli přísnějšímu hodnocení v bankách.
Slovní spojení „půjčka bez registru“ je přitom pouze marketingový termín. Každý licencovaný poskytovatel registry kontroluje, liší se jen v tom, zda je negativní záznam automatickou stopkou.
Volba mezi bankou a nebankovní společností proto závisí na profilu žadatele. Kdo má šanci uspět u banky, ušetří na nákladech, zadlužení klient s horší historií najde vyšší dostupnost u nebankovní půjčky pro dlužníky.
Okamžitá půjčka ihned na účet a na co si dát pozor
Okamžitá půjčka ihned na účet patří mezi nejčastěji zneužívané formulace, na které cílí podvodné nabídky. Tíživá situace ze zadluženého žadatele dělá snadný terč.
Nejsilnějším varovným signálem je požadavek na jakoukoli platbu předem. Seriózní poskytovatel nikdy nevybírá poplatek za schválení ani za rezervaci peněz.
⚠️ Pozor – Půjčka na směnku je u spotřebitelských úvěrů od 1. prosince 2016 v rozporu se zákonem č. 257/2016 Sb. Nabídka hotovosti proti podpisu směnky proto patří mezi varovné signály.
Rozpoznat rizikovou nabídku pomáhá několik znaků, které odlišují oprávněného poskytovatele od podvodné inzerce.
- Poplatek předem za schválení nebo rychlejší vyřízení.
- Chybějící licence poskytovatele v seznamu ČNB.
- Anonymní inzerce soukromé osoby bez dohledatelného sídla.
- Slib schválení komukoli bez jakéhokoli posouzení příjmu.
Rozvaha a kontrola licence ochrání zadluženého žadatele před nákladnou nebo přímo podvodnou nabídkou.
Kdy je lepší dluhy řešit jinak než půjčkou
Další úvěr nemusí být nejlepším řešením, zvlášť pokud už dluhy narůstají. Existuje několik cest, které jsou levnější i bezpečnější.
V akutní nouzi lze na Úřadu práce požádat o mimořádnou okamžitou pomoc, tedy dávku na neočekávaný výdaj. S vysokými náklady na bydlení pomáhá příspěvek na bydlení.
Pokud dluhy přerůstají přes hlavu, nabízí bezplatnou pomoc dluhová poradna. Organizace Člověk v tísni provozuje help linku a poradny po celé republice zdarma. Bezplatná dluhová poradna dokáže pomoci dřív, než se z jedné půjčky stane spirála dalších.
Krajním řešením je oddlužení. To dnes trvá zpravidla tři roky u řízení zahájených od 1. října 2024, kdy novela zkrátila dřívější pětiletou dobu.
Návrh na oddlužení k soudu přitom zvládne bezplatná poradna, což zadluženého ochrání před placenými „oddlužovacími“ firmami. Teprve po vyčerpání těchto možností dává smysl uvažovat o dalším úvěru.
Shrnutí a pro koho se okamžitá půjčka hodí
Okamžitá půjčka pro zadlužené má své opodstatnění, zároveň nese vyšší náklady i riziko prohloubení dluhů. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Rychlost s penězi na účtu často do 15 minut od schválení.
- Dostupnost i pro žadatele s horší historií a nepravidelným příjmem.
- Bez potvrzení o příjmu díky alternativnímu ověření bonity.
- Splátkový model rozkládající dluh do zvládnutelných částek.
- Online vyřízení bez návštěvy pobočky a papírování.
❌ Nevýhody
- Vysoké RPSN oproti bankovním úvěrům, u opakovaných mikropůjček i přes 1 700 %.
- Riziko dluhové spirály u opakovaného čerpání.
- Nedostupnost pro exekuce a probíhající insolvence.
- Prostor pro podvody u nabídek s poplatkem předem a se směnkou.
- Celkový přeplatek rostoucí s délkou splácení.
Okamžitá půjčka se hodí pro zadluženého klienta se stabilním příjmem a jasným plánem splacení, který potřebuje překlenout jednorázový výdaj. Vhodná je u staršího vyrovnaného záznamu, nikoli u aktivních dluhů po splatnosti.
Nevhodná je pro člověka v exekuci či insolvenci a pro každého, kdo si půjčuje na splácení jiných dluhů. V takové situaci ochrání rozpočet bezplatná dluhová poradna a oddlužení, nikoli nový úvěr.
FAQ – Časté dotazy o okamžité půjčce pro zadlužené
Půjčí okamžitá půjčka i člověku se záznamem v registru?
Licencovaní poskytovatelé k záznamu přihlížejí individuálně a rozhodují podle typu a stáří záznamu i podle aktuálního příjmu. Aktivní exekuce nebo insolvence však vede k zamítnutí.
Jak rychle dorazí okamžitá půjčka na účet?
U poskytovatelů typu CreditStar dorazí peníze zpravidla do 15 minut od schválení. Rychlost připsání ovlivňuje i to, zda banka odesílatele i příjemce podporuje okamžité platby.
Je legální půjčka na směnku pro zadlužené?
Ke splacení ani zajištění spotřebitelského úvěru nelze od 1. prosince 2016 použít směnku ani šek podle zákona č. 257/2016 Sb. Nabídka hotovosti proti směnce je proto varovným signálem.
Jak dlouho dnes trvá oddlužení?
U insolvenčních řízení zahájených od 1. října 2024 trvá oddlužení fyzické osoby zpravidla tři roky, dříve platila pětiletá doba. Návrh na oddlužení zdarma připraví bezplatná dluhová poradna.
Co dělat, když žádná společnost nepůjčí?
V akutní nouzi lze požádat Úřad práce o mimořádnou okamžitou pomoc nebo o příspěvek na bydlení. S neúnosnými dluhy pomáhá bezplatná dluhová poradna a příprava oddlužení.
Publikováno: 8. 8. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.


