Půjčka 1 000 Kč do výplaty ihned na váš účet
Tisícikoruna do výplaty dorazí na účet během několika minut a bez papírování. Právě u drobných částek však cenu netvoří úrok, nýbrž poplatky, které u některých produktů převyšují úroky až desetinásobně. Kolik tisícikoruna reálně stojí a která nabídka vyjde nejlevněji?
Shrnutí článku
Půjčka 1000 ihned je u Coolu Credit dostupná se splatností 30 dní, poplatek za poskytnutí činí 375 Kč a celkem klient vrátí 1 375 Kč při RPSN 4 716 %.
Tvrzení o půjčkách bez poplatků neplatí, u CreditPortalu činí u úvěru 15 000 Kč poplatky 9 507,22 Kč, zatímco úroky pouze 976,97 Kč.
Nejdražší formou je revolvingový rámec, u Emmas Credit vyjde čerpaných 30 000 Kč celkem na 156 000 Kč při RPSN 5 569,4 %.
Řádné splácení se vyplatí, CreditPortal vrací slevu 4 247 Kč a RPSN tím klesá ze 196,33 % na 104,80 %.
Žádný licencovaný poskytovatel nepůjčí bez posouzení úvěruschopnosti, podmínkou bývá stálý příjem a vlastní bankovní účet.
Následující průvodce vede od konkrétního srovnání nákladů k podmínkám schválení a rizikům.
Půjčka 1000 ihned a skutečné náklady drobných úvěrů
Půjčka 1000 ihned je nejnižší částkou, kterou nebankovní poskytovatelé nabízejí. U takto drobné sumy netvoří cenu klasický úrok, nýbrž jednorázový poplatek za poskytnutí, který se při přepočtu na rok promítne do mimořádně vysokého RPSN.
Rozdíly mezi jednotlivými produkty jsou přitom zásadní. Porovnání aktuálních oficiálních reprezentativních příkladů shrnuje následující tabulka.
| Poskytovatel | Modelový příklad | RPSN | Celkem k úhradě |
|---|---|---|---|
| CreditPortal | 15 000 Kč | 196,33 % | 25 484,19 Kč |
| Zaplo | 10 000 Kč na 30 dní | 1 141 % | 12 300 Kč |
| Hyperpůjčka | 7 000 Kč na 30 dní | 1 141,2 % | 8 610 Kč |
| Půjčkomat | 15 000 Kč na 27 dní | 1 905,6 % | 18 725 Kč |
| Cool Credit | 1 000 Kč na 30 dní | 4 716 % | 1 375 Kč |
| Emmas Credit | úvěrový rámec 30 000 Kč | 5 569,4 % | 156 000 Kč |
Přímo u tisícikoruny nabízí oficiální příklad Cool Credit. Za půjčku 1 000 Kč na 30 dní klient zaplatí poplatek 375 Kč a vrátí celkem 1 375 Kč, přičemž úroková sazba je nulová a veškerou cenu tvoří právě poplatek za poskytnutí.
U tisícikoruny na měsíc vypovídá o skutečné ceně přeplatek v korunách spolehlivěji než čtyřciferné RPSN.Poplatek 375 Kč totiž představuje více než třetinu půjčené částky za jediný měsíc.
Nejnákladnější variantou je revolvingový úvěrový rámec. U Emmas Credit vychází čerpaných 30 000 Kč se sazbou 40 % měsíčně na celkovou částku 156 000 Kč splácenou ve dvaceti splátkách, tedy více než pětinásobek půjčené sumy.
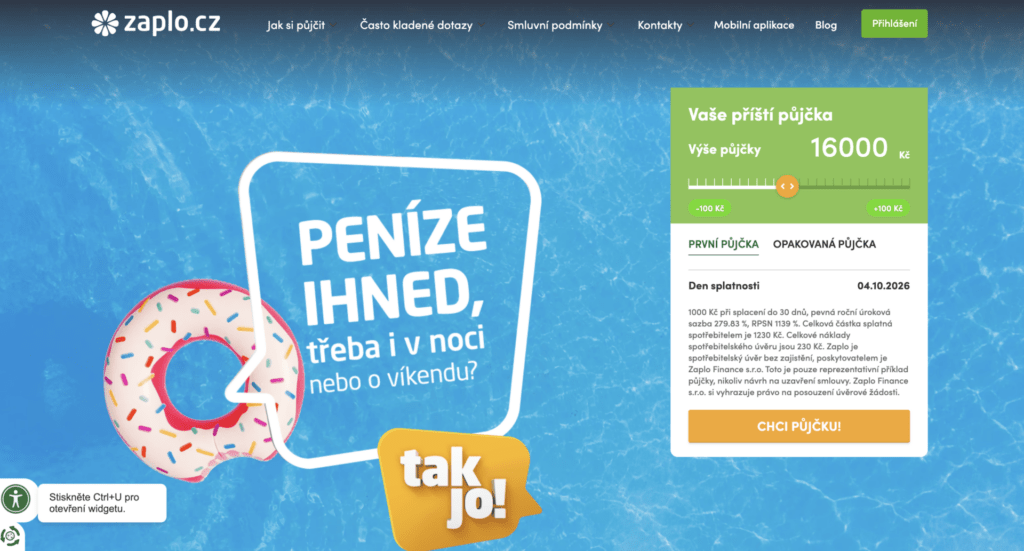
K zavedeným poskytovatelům krátkodobých úvěrů patří také Zaplo půjčka, u níž činí u částky 10 000 Kč se splatností 30 dní celková splatná suma 12 300 Kč při RPSN 1 141 %.
Proč tvrzení o půjčkách bez poplatků neplatí
Rozšířená představa, že u drobných úvěrů se platí pouze předem dohodnutý úrok a žádné další poplatky, neodpovídá skutečnosti. U většiny mikropůjček tvoří poplatek za poskytnutí naprostou většinu ceny, zatímco úrok bývá zanedbatelný nebo nulový.
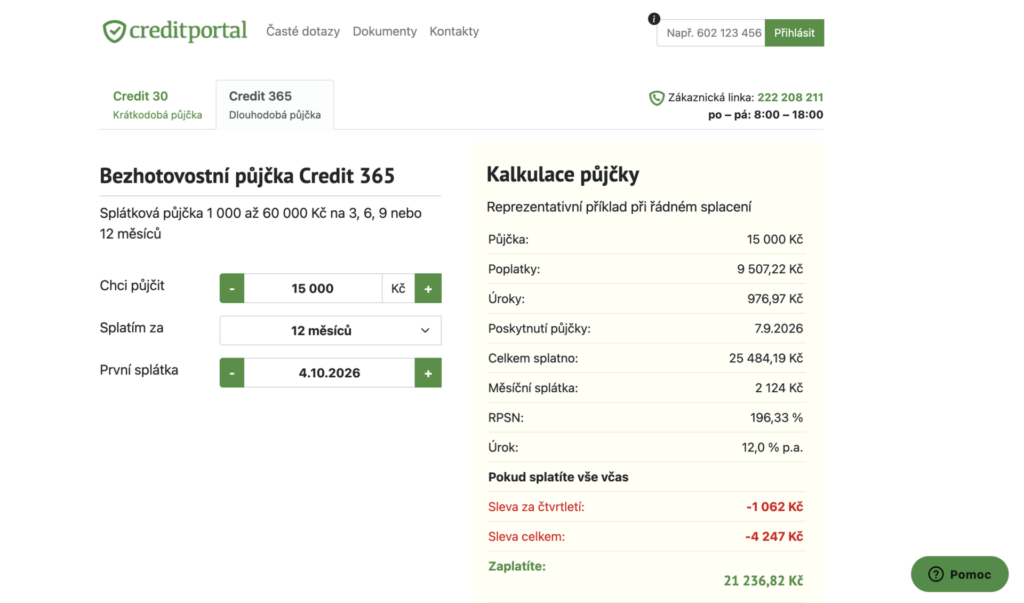
Nejnázorněji to ukazuje reprezentativní příklad CreditPortalu. Rozklad nákladů u úvěru 15 000 Kč vypadá následovně.
| Složka ceny | Částka |
|---|---|
| Jistina | 15 000 Kč |
| Úroky při sazbě 12 % p.a. | 976,97 Kč |
| Poplatky | 9 507,22 Kč |
| Celkem splatno | 25 484,19 Kč |
| RPSN | 196,33 % |
Poplatky zde převyšují úroky téměř desetinásobně, přestože inzerovaná úroková sazba 12 % ročně působí velmi příznivě. Právě proto je jediným spolehlivým ukazatelem RPSN, které veškeré poplatky zahrnuje.
Obdobně funguje i Cool Credit, kde je úroková sazba nulová a celou cenu tvoří poplatek za poskytnutí. U půjčky 1 000 Kč na 30 dní činí 375 Kč, u Půjčkomatu představuje poplatek u částky 15 000 Kč na 27 dní celkem 3 725 Kč.
👉 Praktický tip – Nabídky je nutné porovnávat podle RPSN a celkové splatné částky, nikdy podle inzerované úrokové sazby. Sazba 12 % ročně může ve skutečnosti znamenat RPSN téměř 200 %.
Řádné splácení se přitom vyplatí. CreditPortal poskytuje slevu 1 062 Kč za každé čtvrtletí, celkem tedy 4 247 Kč, čímž celková zaplacená částka klesá z 25 484,19 Kč na 21 236,82 Kč a RPSN ze 196,33 % na 104,80 %.
Mikropůjčka ihned a jak sjednání probíhá
Mikropůjčka ihned se sjednává kompletně online a peníze dorazí na účet během několika minut od schválení. První žádost však vždy trvá delší dobu než opakované čerpání.
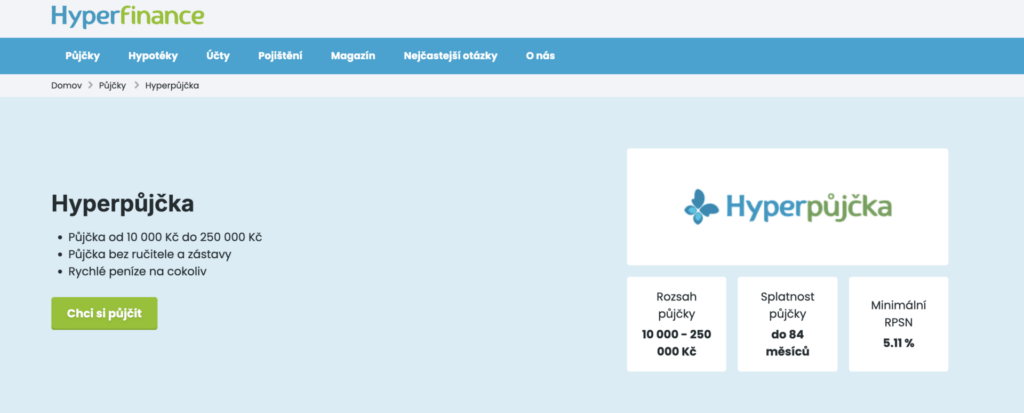
Podmínky schválení jsou u většiny poskytovatelů obdobné. Hyperpůjčka vyžaduje věk od 18 do 65 let, občanství České republiky, jeden platný bankovní účet a stálý příjem.
Průběh sjednání zahrnuje několik kroků.
- Výběr částky a splatnosti v online kalkulačce poskytovatele.
- Vyplnění žádosti s osobními údaji a číslem bankovního účtu.
- Ověření totožnosti ověřovací platbou nebo propojením s účtem.
- Posouzení úvěruschopnosti podle dodaných podkladů.
- Výplata peněz na uvedený účet po podpisu smlouvy.
Vedle ceny se u drobných produktů liší i doprovodné služby. U Hyperpůjčky je zřízení bez poplatku a předčasné splacení zdarma, odklad splátek zdarma však nabízen není, stejně jako navýšení půjčky během trvání či pojištění schopnosti splácet.
💡 Věděli jste? – Předčasné splacení bývá u mikropůjček zdarma, odklad splatnosti však nikoli. Kdo tuší, že nestihne splatit včas, ušetří spíš dřívějším splacením než odkladem.
Rychlost výplaty závisí také na bance příjemce. Pokud odesílající i přijímající banka podporují okamžité platby, převod proběhne během několika sekund včetně víkendů a svátků. Dostupnost mimo běžnou pracovní dobu rozebírá text věnovaný tomu, jak funguje půjčka nonstop a kdy peníze skutečně dorazí.
Malá půjčka ihned na účet a výběr podle částky
Malá půjčka ihned na účet se nabízí v různých rozsazích a volba poskytovatele závisí především na potřebné částce. Rozdíly v horní hranici jsou přitom značné.
Rozsahy jednotlivých produktů shrnuje následující přehled.
| Poskytovatel | Rozsah úvěru | Splatnost |
|---|---|---|
| Malá Hyperpůjčka | 1 000 – 20 000 Kč | 1 – 30 dní |
| Cool Credit | od 1 000 Kč | 5 – 93 dní |
| Zaplo | krátkodobě do 30 dní | 30 dní |
| Emmas Credit | revolvingový rámec | opakované čerpání |
Pro nejnižší částky je vhodná Hyperpůjčka nebo Cool Credit, obě začínají na tisícikoruně. Pro překlenutí několika týdnů do výplaty postačí jednorázová splatnost, zatímco revolvingový rámec je určen k opakovanému čerpání a vychází nejdráž.
Volbu ovlivňuje také to, zda klient potřebuje peníze jednorázově, nebo opakovaně. Jednorázová půjčka splacená přesně v termínu je vždy levnější variantou než rámec, ze kterého klient čerpá opakovaně.
Zásadní je předem znát zdroj, ze kterého bude půjčka uhrazena. Bez jistoty příjmu v době splatnosti hrozí prodloužení a s ním další poplatky, které u drobných částek rychle převýší původní jistinu.
Půjčka do 5000 ihned a srovnání nákladů
Půjčka do 5000 ihned patří k nejčastěji poptávaným částkám, protože pokryje běžný neočekávaný výdaj. I zde se však cena mezi poskytovateli výrazně liší.
U částky 4 500 Kč se splatností 28 dní činí u SOS Creditu poplatek 1 639 Kč a celková splatná částka 6 139 Kč při RPSN 5 632,2 %. Přeplatek zde představuje více než třetinu půjčené sumy za necelý měsíc.
Porovnání relativních nákladů u drobných částek ukazuje následující přehled.
| Půjčená částka | Přeplatek | Podíl z jistiny |
|---|---|---|
| 1 000 Kč na 30 dní | 375 Kč | zhruba 38 % |
| 4 500 Kč na 28 dní | 1 639 Kč | zhruba 36 % |
| 7 000 Kč na 30 dní | 1 610 Kč | zhruba 23 % |
Z přehledu plyne užitečné pravidlo. Relativní náklady s rostoucí částkou mírně klesají, takže půjčka 7 000 Kč vyjde poměrově levněji než tisícikoruna, přestože v absolutních číslech je přeplatek vyšší.
Rozhodovat by však mělo, kolik peněz klient skutečně potřebuje. Půjčit si víc kvůli lepšímu poměru nákladů se nevyplácí, protože vyšší jistina znamená vyšší splátku a větší riziko prodlení.
Obdobně funguje i SMS půjčka, u které se cena rovněž odvíjí od jednorázového poplatku namísto klasického úroku.
Půjčka do 1000 Kč ihned a rozdíl mezi poskytovatelem a zprostředkovatelem
Půjčka do 1000 kč ihned bývá inzerována na řadě webů, které samy žádný úvěr neposkytují. Tento rozdíl zásadně ovlivňuje, co žadatel předem ví o ceně.
Zprostředkovatel žádost pouze předá dál a konečné podmínky určí až cílová úvěrová společnost. Společnost VOLSOR provozuje online vyhledávač a partnerský systém pro krátkodobé úvěry, nejde tedy o přímého poskytovatele, což je u výběru nabídky podstatná informace.
Rozlišit obě role pomáhá několik znaků.
- Reprezentativní příklad s konkrétním RPSN uvádí přímý poskytovatel.
- Informace v patičce o zprostředkování spotřebitelského úvěru.
- Licence v seznamu ČNB vedená na konkrétní společnost.
- Rozpětí sazeb namísto jedné konkrétní hodnoty naznačuje zprostředkování.
⚠️ Pozor – U zprostředkovatele žadatel předem nezná ani sazbu, ani konečnou cenu úvěru. Inzerovaná sazba od několika procent se může u cílového poskytovatele proměnit v RPSN v tisících procent.
Platnost licence umožňuje zdarma ověřit seznam regulovaných a registrovaných subjektů, který vede Česká národní banka. Chybí-li společnost v seznamu, o oprávněného poskytovatele nejde.
Půjčka 1000 bez registru a povinnost prověřit žadatele
Půjčka 1000 bez registru patří k nejčastěji hledaným spojením, jeho výklad je však zavádějící. Každý poskytovatel s licencí České národní banky musí ze zákona posoudit úvěruschopnost žadatele, k čemuž potřebuje nahlédnout do dostupných registrů.
Potvrzují to i samotné podmínky poskytovatelů. Hyperpůjčka mezi požadavky výslovně uvádí stálý příjem, takže o schválení bez jakéhokoli prověření nemůže být řeč.
Rozdíl mezi jednotlivými společnostmi proto nespočívá v tom, zda registry kontrolují, nýbrž v tom, jak k zjištěnému záznamu přistupují. U jednoho poskytovatele znamená jakýkoli zápis okamžité zamítnutí, jiný přihlíží k aktuálnímu příjmu a půjčí i žadateli se starším vyrovnaným záznamem.
Hranice dostupnosti vede u aktivního prodlení. Probíhající exekuce nebo insolvence vede u licencovaných poskytovatelů k zamítnutí, protože žadatel by nový úvěr neunesl.
⚠️ Pozor – Nabídka slibující schválení komukoli bez jakéhokoli prověření je u licencované společnosti v rozporu se zákonem. U soukromého inzerenta jde o varovný signál a nejčastěji o podvod s poplatkem předem.
Pro člověka v aktivní exekuci další mikropůjčka řešením není. Bezplatnou pomoc s dluhy i přípravu oddlužení nabízí organizace Člověk v tísni. Dluhová poradna je zdarma a dokáže pomoci dřív, než se z jedné půjčky stane spirála dalších.
Co do kategorie drobných půjček nepatří
Vedle mikropůjček se v nabídkách objevují produkty, které s drobnou částkou do výplaty nemají nic společného. Nejvýraznějším příkladem jsou úvěry zajištěné zástavním právem k nemovitosti.
Ukazuje to reprezentativní příklad společnosti Acema. Podmínkou poskytnutí úvěru je zřízení zástavního práva k nemovitosti, která navíc musí být po celou dobu trvání úvěru pojištěná s vinkulací pojistného plnění ve prospěch věřitele.
Rozklad nákladů u modelového úvěru 500 000 Kč vypadá následovně.
| Položka | Částka |
|---|---|
| Výše úvěru | 500 000 Kč |
| Poplatek za zápis do katastru | 3 000 Kč |
| Závazková provize 8 % | 40 000 Kč |
| Skutečně vyplaceno klientovi | 457 000 Kč |
| Celkem splatno za 120 splátek | 981 289,09 Kč |
Klient tedy obdrží 457 000 Kč a za deset let vrátí 981 289,09 Kč při RPSN 17,88 %. Rozdíl mezi vyplacenou a splatnou částkou dosahuje více než půl milionu korun, přičemž v RPSN není započítáno povinné pojištění nemovitosti.
Pro řešení potřeby tisíce korun do výplaty je zajištěný úvěr zcela nevhodný. Riziko ztráty bydlení zde mnohonásobně převyšuje původní problém, který měla drobná půjčka vyřešit. Bezpečnější varianty shrnuje text zaměřený na to, jak funguje půjčka bez registru a zástavy a jaké má reálné limity.
Vyplatí se půjčka 1 000 Kč do výplaty
Mikroúvěr má opodstatnění pro pokrytí drobného výdaje do výplaty, zároveň patří k nejdražším produktům trhu. Shrnutí výhod a nevýhod pomáhá rozhodnout se s chladnou hlavou.
✅ Výhody
- Rychlost s penězi na účtu často během několika minut od schválení.
- Nízká vstupní částka už od 1 000 Kč bez nutnosti ručitele.
- Online vyřízení bez papírování a bez návštěvy pobočky.
- Bez poplatku za zřízení u vybraných poskytovatelů.
- Předčasné splacení zdarma u většiny mikropůjček.
- Sleva za řádné splácení, u CreditPortalu až 4 247 Kč.
❌ Nevýhody
- Extrémní RPSN dosahující u drobných částek 4 716 % až 5 569 %.
- Poplatky převyšující úroky, u CreditPortalu téměř desetinásobně.
- Vysoký relativní přeplatek, u 1 000 Kč činí zhruba 38 % jistiny.
- Placený odklad splatnosti, který zdarma nabízen nebývá.
- Riziko dluhové spirály u revolvingových rámců a opakovaného čerpání.
- Nedostupnost pro exekuce a probíhající insolvence.
Mikroúvěr se hodí žadateli se stabilním příjmem, který překlenuje konkrétní drobný výdaj a zná přesný termín splacení i zdroj, ze kterého půjčku uhradí. Nejlevnější je jednorázové splacení přesně v termínu.
Nevhodný je pro člověka v exekuci či insolvenci, pro krytí běžných výdajů domácnosti a pro splácení jiných dluhů. V takové situaci ochrání rozpočet bezplatná dluhová poradna, nikoli další mikropůjčka.
FAQ – Časté dotazy o půjčce 1 000 Kč
Kolik zaplatím za půjčku 1 000 Kč na 30 dní?
U Coolu Credit činí poplatek za poskytnutí 375 Kč a celková splatná částka 1 375 Kč při nulové úrokové sazbě a RPSN 4 716 %. Poplatek tak představuje více než třetinu půjčené částky za jediný měsíc.
Platí se u mikropůjček kromě úroku i poplatky?
Ano, u většiny drobných úvěrů tvoří poplatky naprostou většinu ceny. U CreditPortalu činí u úvěru 15 000 Kč poplatky 9 507,22 Kč, zatímco úroky pouze 976,97 Kč při sazbě 12 % ročně.
Vyplatí se splácet řádně a včas?
Rozhodně, někteří poskytovatelé odměňují bezproblémové splácení slevou. CreditPortal vrací 1 062 Kč za každé čtvrtletí, celkem 4 247 Kč, čímž RPSN klesá ze 196,33 % na 104,80 %.
Existuje půjčka 1 000 Kč opravdu bez registru?
U licencovaného poskytovatele nikoli, protože zákon ukládá posoudit úvěruschopnost. Poskytovatelé mezi podmínkami uvádějí stálý příjem a vlastní bankovní účet, takže o schválení bez prověření nemůže být řeč.
Jaký je rozdíl mezi poskytovatelem a zprostředkovatelem?
Přímý poskytovatel má licenci ČNB a předem zveřejňuje reprezentativní příklad s konkrétním RPSN. Zprostředkovatel provozuje vyhledávač a žádost pouze předá dál, přičemž konečné podmínky určí až cílová úvěrová společnost.
Publikováno: 31. 8. 2026

Naším cílem je poskytovat užitečné informace týkající se financí. Složitá témata se snažíme zpracovávat uceleně a přehledně, tedy tak, aby každý snadno našel odpovědi na své otázky. Autor vystudoval ekonomii a management.


